Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Uma empresa está ingressando em um novo ramo de atuação e adquirindo, à vista, materiais para estocar. No momento da aquisição desses novos materiais, o valor original da transação era de R$32.100,00; o valor realizável líquido era de R$32.500,00; o valor justo dos materiais era de R$31.900,00; e o valor de venda era de R$33.700,00.
De acordo com a Resolução CFC n.° 750/93 e alterações posteriores, a
transação deverá ser contabilizada pelo valor de:
Considerando o que estabelece a NBC TG 46 (R1) - Mensuração do Valor Justo, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. A entidade deve mensurar o valor justo de um ativo ou passivo, utilizando as premissas que os participantes do mercado usariam ao precificar o ativo ou o passivo, presumindo-se que os participantes do mercado ajam em seu melhor interesse econômico.
II. A mensuração a valor justo está condicionada à existência de um preço de mercado diretamente observável em um mercado ativo.
III. O valor justo é definido como o preço que seria recebido pela venda de um ativo ou que seria pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado na data de mensuração.
A sequência CORRETA é:
Uma prefeitura adquiriu dez ambulâncias, no valor total de R$660.000,00.
Após um estudo, decidiu-se por realizar a depreciação utilizando-se o Método da Soma dos Dígitos na forma decrescente, pois esse método reflete o padrão em que os benefícios econômicos futuros e o potencial de serviços dessas ambulâncias serão consumidos pela prefeitura.
Informações:
✓ As ambulâncias entraram em operação imediatamente à sua chegada, ocorrida no dia 2.1.2014.
✓ A vida útil dessas ambulâncias é de 4 (quatro) anos.
✓ Foi determinado um valor residual das 10 (dez) ambulâncias, em um total de R$132.000,00.
Com base nas informações acima, o Valor Líquido Contábil, ao final do
terceiro ano, será de:
Uma Sociedade Empresária apresentava, em 1°.1.2014, os seguintes saldos em suas contas de Patrimônio Líquido:
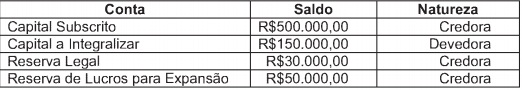
Durante o ano de 2014, essa sociedade apresentou as seguintes movimentações:
✓ Integralização de capital em dinheiro no montante de R$80.000,00.
✓ Lucro Líquido do período no montante de R$120.000,00.
✓ Destinação do lucro para dividendos obrigatórios a pagar de R$65.000,00.
✓ Destinação do lucro para Reserva Legal de R$6.000,00.
✓ Destinação do lucro para Reserva de Lucros para Expansão de R$49.000,00.
Considerando que houve apenas esses saldos e movimentações, o saldo
do Patrimônio Líquido da empresa, em 31.12.2014, era de:
Assinale a opção que apresenta apenas Ativos que podem ser objeto de Ajuste ao Valor Recuperável, na forma estabelecida pela NBC TG 01 (R2) - Redução ao Valor Recuperável de Ativos.
Uma Sociedade Empresária adquiriu um equipamento, por R$25.000,00, para uso em suas atividades. Para deixá-lo em condições de uso, foi necessário gastar mais R$1.500,00.
O equipamento ficou pronto para uso no dia 2.1.2014, e a empresa estima usar o equipamento por 5 anos. O valor residual é estimado em R$2.500,00, para qualquer método de depreciação adotado. A vida útil estimada do equipamento é de 12.000 horas. O equipamento tem capacidade para produzir 8.000 unidades de produto. O equipamento foi utilizado durante todo o ano de 2014; operou por 2.600 horas; e produziu 1.800 unidades.
Com base nos dados acima, é CORRETO afirmar que a despesa com
depreciação, no ano de 2014, foi de:
Uma Sociedade Empresária adquiriu mercadorias para revenda, com as seguintes informações:
Informações Valor Total
Preço das mercadorias adquiridas para revenda R$25.000,00
PIS e Cofins recuperáveis R$2.312,50
ICMS de 17% incluído no preço das mercadorias R$4.250,00
A empresa está sujeita à não cumulatividade do PIS e da Cofins e, ainda, tem direito ao crédito tributário referente ao ICMS pago na aquisição das mercadorias.
Conforme a NBC TG 16 (R1) - Estoques, o custo de aquisição total a ser
reconhecido no estoque, referente a essa transação, é de:
Em 15.12.2014, uma Sociedade Empresária, cuja moeda funcional é o Real, adquiriu mercadoria para revenda importada, a prazo, com pagamento previsto para 15.1.2015, com base na cotação de uma moeda estrangeira – nesse caso, hipotética e denominada Estrangeiro (ES$)* –, no montante de ES$10.000,00. Sabe-se que a mercadoria não havia sido revendida nem o pagamento efetuado até 31.12.2014. As taxas de câmbio do Estrangeiro (ES$), em relação ao Real (R$), estão apresentadas na tabela a seguir:
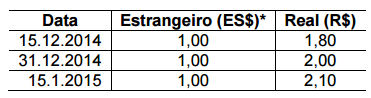
Em 31.12.2014, o preço de venda estimado para a mercadoria mencionada era de R$26.000,00, e a despesa para vender era de R$2.000,00.
Considerando-se que não havia saldos anteriores de estoque, com base
apenas nas informações ora apresentadas e desconsiderando-se os
aspectos tributários, o valor dessa mercadoria a ser apresentado no
Balanço Patrimonial, encerrado em 31.12.2014, é de:
Uma Sociedade Empresária realizou gastos para tentar a descoberta da cura de determinada doença.
✓ Os relatórios da tesouraria indicam que os gastos foram pagos à vista e podem ser mensurados com confiabilidade.
✓ Os relatórios da controladoria registram que os gastos foram devidamente aprovados pela direção.
✓ Os relatórios da equipe técnica apontam que foram realizados grandes avanços na direção desejada e que é possível que os primeiros sinais de viabilidade técnica venham a ser coletados entre dois e cinco anos.
Diante da situação exposta e considerando-se apenas esse fato, é
CORRETO afirmar que, no encerramento do exercício, ocorreram os
seguintes efeitos sobre os respectivos registros contábeis da entidade que
realizou os gastos:
Em 30.11.2014, a Sociedade Empresária 1 vendeu, por R$100.000,00, mercadorias para sua controlada, a Sociedade Empresária 2. O custo das mercadorias vendidas nessa transação foi de R$60.000,00. Em 31.12.2014, a Sociedade Empresária 2 mantinha 100% das mercadorias adquiridas em Estoque de Mercadorias. A Sociedade Empresária 1 detém 75% do Capital da Sociedade Empresária 2. Nos balanços individuais, as empresas apresentaram, em 31.12.2014, os seguintes saldos de Estoque de Mercadorias:
Sociedade Empresária 1: R$270.000,00
Sociedade Empresária 2: R$100.000,00
Considerando-se os dados informados e desconsiderando-se a incidência
de tributos, no Balanço Patrimonial Consolidado, o saldo da conta de
Estoque de Mercadorias será de:
Uma Sociedade Empresária importou mercadoria por um valor equivalente a R$21.400,00. Foram gastos mais R$2.421,00 com seguro e tarifas aduaneiras. Além dos valores citados, a Sociedade Empresária incorreu nos seguintes tributos, dos quais apenas o Imposto de Importação não é recuperável:
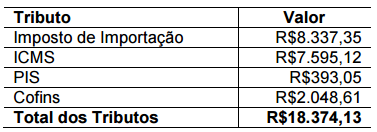
Considerando-se os dados informados, o custo de aquisição das mercadorias é igual a:
Uma Sociedade Empresária adquiriu, em 30.11.2014, uma máquina por R$39.000,00. Para deixar a máquina em condição de funcionamento, foi necessária a instalação, que foi feita pelo vendedor, sem custo adicional, em 31.12.2014. A vida útil da máquina foi estimada em 150 meses; e o valor residual é de R$6.000,00. Para o cálculo da depreciação, foi adotado o Método das Quotas Constantes.
Considerando-se os dados informados, o saldo da conta Depreciação Acumulada, em 31.8.2015, é de:

 Conheça nossos planos