Questões de Concurso Sobre balanço patrimonial em contabilidade geral

Foram encontradas 13.278 questões

Q2133648 Contabilidade Geral

No que diz respeito à gestão patrimonial, julgue o item seguinte. 


O sistema de depreciação aceito pela Receita Federal do Brasil é o linear.

Alternativas
Q2133314 Contabilidade Geral
De acordo com os conceitos existentes e adotados pela Contabilidade, para que um item seja considerado um passivo é essencial que 
Alternativas
Q2133307 Contabilidade Geral
Acerca dos conceitos de mensuração de ativos, da redução ao valor recuperável de ativos, de valor justo, de valor em uso, e de valor contábil líquido, considere a situação: a companhia JB possui um imóvel que tem seu valor em uso avaliado em R$ 200.000,00 e o seu valor contábil líquido R$ 250.000,00. em O valor justo desse imóvel, deduzidas as despesas de vendas, está avaliado em R$ 230.000,00. Diante dessas informações, assinale a alternativa correta.
Alternativas
Q2132608 Contabilidade Geral

Em 31/12/2021, a Companhia QWE adquiriu um empréstimo no valor de R$ 20.000.000,00, nos seguintes termos:


• prazo total: 10 anos;

• taxa de juros compostos: 11% ao ano;

• valor das parcelas a serem pagas anualmente no valor fixo: R$ 3.396.028,54.


Para concretizar o empréstimo, a companhia incorreu em custos de transação no valor de R$ 900.000,00. A taxa do custo efetivo da emissão foi de 12% ao ano. O valor dos encargos financeiros que foram reconhecidos no resultado de 2022 e o saldo líquido apresentado no Balanço Patrimonial da companhia, relativos a essa transação, foram, em 31/12/2022, respectivamente, 

Alternativas
Q2132607 Contabilidade Geral
As debêntures representam um dos títulos do mercado financeiro de grande importância, visto que, por meio delas, as entidades podem se financiar, segundo o fluxo de caixa que melhor se adapte à sua estratégia de financiamento. Esses títulos são emitidos pelas sociedades anônimas que debêntures com prêmio, ou seja, valores recebidos na emissão de debêntures acima do valor nominal determinado para a liquidação desses valores mobiliários. De acordo com a legislação societária vigente, esses prêmios devem ser contabilizados como 
Alternativas
Q2132447 Contabilidade Geral

Julgue o item subsequente, relativos a procedimentos contábeis aplicáveis aos ativos imobilizados.  


Os custos de manutenção periódica de um ativo imobilizado devem ser reconhecidos no valor contábil desse ativo. 

Alternativas
Q2132435 Contabilidade Geral

Com referência ao reconhecimento, à mensuração e à avaliação de itens patrimoniais ativos, julgue o item que se segue.


Se, por ocasião do fechamento do balanço, ocorrer saldo negativo em conta-corrente bancária e esse valor não for compensável com outros saldos, um passivo circulante deverá ser registrado. 

Alternativas
Q2132432 Contabilidade Geral

Quanto à mensuração e avaliação de itens patrimoniais ativos, julgue o item subsequente. 


A mensuração do valor justo de um ativo exige a determinação do objeto de mensuração; do mercado principal (ou do mais vantajoso), em que o ativo é cursado; e do nível da hierarquia de valor justo no qual os dados se classificam. 

Alternativas
Q2132430 Contabilidade Geral

Quanto à mensuração e avaliação de itens patrimoniais ativos, julgue o item subsequente. 


O registro inicial em estoque do produto colhido por uma empresa agrícola se dá pelo seu valor justo, subsequentemente tratado pelo critério custo ou valor realizável líquido, dos dois o menor.

Alternativas
Q2132428 Contabilidade Geral

À luz da legislação societária e dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue, acerca da elaboração de demonstrações contábeis.


No balanço patrimonial, devem ser evidenciadas as contas de ativos financeiros e de obrigações ligadas a ativos disponíveis para venda que possuam saldo.

Alternativas
Q2132257 Contabilidade Geral
No dia 01/03/2021, um determinado órgão público adquiriu um bem móvel, para uso próprio, no valor de R$ 69.000,00. No último dia do referido ano, considerando que a vida útil desse bem é de 5 anos e desconsiderando valores residuais, o valor da sua depreciação é:
Alternativas
Q2131801 Contabilidade Geral

Em 30/6/2022, a Companhia X contrata um empréstimo no valor de US$ 1.000.000,00 (um milhão de dólares). O prazo contratual contratual foi de cinco anos, com juros mensais de 0,5% ao mês, vencíveis no 1º dia útil do mês seguinte. O vencimento do principal ocorrerá em duas parcelas iguais e anuais, após a carência de três anos, ocorrendo em 30/6/2026 e 30/6/2027. A cotação hipotética do dólar no segundo semestre de 2022 foi:
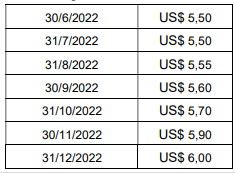
Imagem associada para resolução da questão

Com base nessas informações, assinale a alternativa correta. 


Alternativas
Q2129749 Contabilidade Geral
A empresa LF Locação de Máquinas e Equipamentos adquiriu uma escavadeira, com duas mil horas por ano e duração de cerca de cinco anos, por R$ 300.000,00 (trezentos mil reais). A legislação fiscal prevê que a vida útil desses equipamentos é de dez mil horas e o valor residual ao final de sua vida útil é de 10% do seu valor. Ao encerrar o primeiro ano de uso, a empresa verificou que foram utilizadas 2.000 horas. Considerando essas informações e que a empresa registrará a depreciação pelo método da linha reta, o valor do equipamento, após o registro da depreciação pela contabilidade, é 
Alternativas
Q2129041 Contabilidade Geral
São contas do passivo circulante:
Alternativas
Q2127930 Contabilidade Geral
No balanço de uma determinada empresa, os elementos do passivo serão avaliados de acordo com os seguintes critérios:

I- As obrigações, encargos e riscos, conhecidos ou calculáveis, inclusive imposto sobre a renda a pagar com base no resultado do exercício, serão computados pelo valor atualizado até a data do balanço.
II- As obrigações em moeda estrangeira, com cláusula de paridade cambial, serão convertidas em moeda nacional, à taxa de câmbio em vigor na data do balanço. 
III- As obrigações, os encargos e os riscos classificados no passivo não circulante, serão ajustados ao seu valor presente, sendo os demais ajustados quando houver efeito relevante.

Assinale a alternativa que contém os itens CORRETOS. 
Alternativas
Q2127928 Contabilidade Geral

Considere as informações extraídas do Balanço Patrimonial da empresa Terra Média S.A:


Ativo circulante                                 R$ 6.000,00

Ativo não circulante                          R$ 4.000,00

Passivo circulante                            R$ 1.500,00

Passivo não circulante                     R$ 4.500,00


A partir disso, assinale a alternativa que indica CORRETAMENTE a composição do endividamento da empresa.

Alternativas
Q2125542 Contabilidade Geral
ATENÇÃO! Para resolução da questão, considere as informações a seguir, que foram extraídas do balancete da Cia. Phoenix, em 31/12/2021, já depois de apurado o resultado do exercício:


CONTAS DE RESULTADO:
Reversão de Provisões p/riscos trabalhistas ..........................................4.500,00
Resultado positivo de Equivalência patr. ..............................................12.000,00
Fretes sobre vendas..............................................................................21.000,00
Receita bruta de vendas.....................................................................232.000,00
Despesas com Aluguéis........................................................................12.000,00
ICMS sobre vendas...............................................................................32.000,00
Descontos incondicionais concedidos...................................................10.000,00
Salários e encargos previdenciários......................................................42.000,00
COFINS sobre faturamento.....................................................................4.200,00
Juros Ativos.............................................................................................4.700,00
Abatimentos Concedidos.........................................................................2.000,00
Devoluções de vendas ...........................................................................6.300,00
Descontos Condicionais Concedidos......................................................3.500,00
Depreciação ...........................................................................................9.000,00
Custo das mercadorias vendidas..........................................................79.000,00
PIS s/folha de pagamento ......................................................................1.300,00
Ajuste a valor presente de vendas..........................................................7.400,00
Doações efetuadas..................................................................................2.500,00


CONTAS PATRIMONIAIS:
Estoque de mercadorias para revenda ................................................ 16.000,00
Amortização Acumulada ............................................................... ....... 42.000,00
Marcas e Patentes........................................................................... ..... 22.000,00
Investimentos temporários de curto prazo............................................... 5.000,00
Ajuste Valor presente - vendas a longo prazo .................................... .... 3.500,00
Softwares........................................................................................ ....... 25.000,00
Debêntures emitidas – longo prazo ....................................................... 25.000,00
Ações em tesouraria ................................................................................ 4.500,00
Participações Permanentes em controladas........................................... 45.000,00
Financiamentos bancários – longo prazo................................................ 36.000,00
Prejuízos acumulados.............................................................................. 24.800,00
Salários a pagar....................................................................................... 14.000,00
Reservas de lucros................................................................................... 26.500,00
Clientes..................................................................................................... 18.000,00
Obrigações fiscais a recolher.................................................................... 17.200,00
IR e CSLL a pagar........................................................................................ 8.400,00
Aluguéis pagos antecipadamente.............................................................. 16.000,00
Aplicações Financeiras de Longo Prazo...................................................... 8.000,00
Clientes – longo prazo................................................................................ 16.000,00
Empréstimos de Coligadas – longo prazo ................................................. 12.000,00
Capital Social............................................................................................ 130.000,00
Instalações.................................................................................................. 68.000,00
Encargos Financ. a transcorrer – longo prazo ............................................. 9.000,00
Caixa e Equivalentes de Caixa .................................................................... 8.500,00
Ajuste a valor recuperável - Ativo Intangível................................................. 4.200,00
Depreciação acumulada.............................................................................. 23.000,00
Fornecedores.............................................................................................. 15.000,00 
Em 2021, o Resultado com Mercadorias da Cia. Phoenix foi: 
Alternativas
Q2125540 Contabilidade Geral
ATENÇÃO! Para resolução da questão, considere as informações a seguir, que foram extraídas do balancete da Cia. Phoenix, em 31/12/2021, já depois de apurado o resultado do exercício:


CONTAS DE RESULTADO:
Reversão de Provisões p/riscos trabalhistas ..........................................4.500,00
Resultado positivo de Equivalência patr. ..............................................12.000,00
Fretes sobre vendas..............................................................................21.000,00
Receita bruta de vendas.....................................................................232.000,00
Despesas com Aluguéis........................................................................12.000,00
ICMS sobre vendas...............................................................................32.000,00
Descontos incondicionais concedidos...................................................10.000,00
Salários e encargos previdenciários......................................................42.000,00
COFINS sobre faturamento.....................................................................4.200,00
Juros Ativos.............................................................................................4.700,00
Abatimentos Concedidos.........................................................................2.000,00
Devoluções de vendas ...........................................................................6.300,00
Descontos Condicionais Concedidos......................................................3.500,00
Depreciação ...........................................................................................9.000,00
Custo das mercadorias vendidas..........................................................79.000,00
PIS s/folha de pagamento ......................................................................1.300,00
Ajuste a valor presente de vendas..........................................................7.400,00
Doações efetuadas..................................................................................2.500,00


CONTAS PATRIMONIAIS:
Estoque de mercadorias para revenda ................................................ 16.000,00
Amortização Acumulada ............................................................... ....... 42.000,00
Marcas e Patentes........................................................................... ..... 22.000,00
Investimentos temporários de curto prazo............................................... 5.000,00
Ajuste Valor presente - vendas a longo prazo .................................... .... 3.500,00
Softwares........................................................................................ ....... 25.000,00
Debêntures emitidas – longo prazo ....................................................... 25.000,00
Ações em tesouraria ................................................................................ 4.500,00
Participações Permanentes em controladas........................................... 45.000,00
Financiamentos bancários – longo prazo................................................ 36.000,00
Prejuízos acumulados.............................................................................. 24.800,00
Salários a pagar....................................................................................... 14.000,00
Reservas de lucros................................................................................... 26.500,00
Clientes..................................................................................................... 18.000,00
Obrigações fiscais a recolher.................................................................... 17.200,00
IR e CSLL a pagar........................................................................................ 8.400,00
Aluguéis pagos antecipadamente.............................................................. 16.000,00
Aplicações Financeiras de Longo Prazo...................................................... 8.000,00
Clientes – longo prazo................................................................................ 16.000,00
Empréstimos de Coligadas – longo prazo ................................................. 12.000,00
Capital Social............................................................................................ 130.000,00
Instalações.................................................................................................. 68.000,00
Encargos Financ. a transcorrer – longo prazo ............................................. 9.000,00
Caixa e Equivalentes de Caixa .................................................................... 8.500,00
Ajuste a valor recuperável - Ativo Intangível................................................. 4.200,00
Depreciação acumulada.............................................................................. 23.000,00
Fornecedores.............................................................................................. 15.000,00 
O valor do Ativo Intangível da Cia. Phoenix em 31/12/2021 era de:
Alternativas
Q2125539 Contabilidade Geral
ATENÇÃO! Para resolução da questão, considere as informações a seguir, que foram extraídas do balancete da Cia. Phoenix, em 31/12/2021, já depois de apurado o resultado do exercício:


CONTAS DE RESULTADO:
Reversão de Provisões p/riscos trabalhistas ..........................................4.500,00
Resultado positivo de Equivalência patr. ..............................................12.000,00
Fretes sobre vendas..............................................................................21.000,00
Receita bruta de vendas.....................................................................232.000,00
Despesas com Aluguéis........................................................................12.000,00
ICMS sobre vendas...............................................................................32.000,00
Descontos incondicionais concedidos...................................................10.000,00
Salários e encargos previdenciários......................................................42.000,00
COFINS sobre faturamento.....................................................................4.200,00
Juros Ativos.............................................................................................4.700,00
Abatimentos Concedidos.........................................................................2.000,00
Devoluções de vendas ...........................................................................6.300,00
Descontos Condicionais Concedidos......................................................3.500,00
Depreciação ...........................................................................................9.000,00
Custo das mercadorias vendidas..........................................................79.000,00
PIS s/folha de pagamento ......................................................................1.300,00
Ajuste a valor presente de vendas..........................................................7.400,00
Doações efetuadas..................................................................................2.500,00


CONTAS PATRIMONIAIS:
Estoque de mercadorias para revenda ................................................ 16.000,00
Amortização Acumulada ............................................................... ....... 42.000,00
Marcas e Patentes........................................................................... ..... 22.000,00
Investimentos temporários de curto prazo............................................... 5.000,00
Ajuste Valor presente - vendas a longo prazo .................................... .... 3.500,00
Softwares........................................................................................ ....... 25.000,00
Debêntures emitidas – longo prazo ....................................................... 25.000,00
Ações em tesouraria ................................................................................ 4.500,00
Participações Permanentes em controladas........................................... 45.000,00
Financiamentos bancários – longo prazo................................................ 36.000,00
Prejuízos acumulados.............................................................................. 24.800,00
Salários a pagar....................................................................................... 14.000,00
Reservas de lucros................................................................................... 26.500,00
Clientes..................................................................................................... 18.000,00
Obrigações fiscais a recolher.................................................................... 17.200,00
IR e CSLL a pagar........................................................................................ 8.400,00
Aluguéis pagos antecipadamente.............................................................. 16.000,00
Aplicações Financeiras de Longo Prazo...................................................... 8.000,00
Clientes – longo prazo................................................................................ 16.000,00
Empréstimos de Coligadas – longo prazo ................................................. 12.000,00
Capital Social............................................................................................ 130.000,00
Instalações.................................................................................................. 68.000,00
Encargos Financ. a transcorrer – longo prazo ............................................. 9.000,00
Caixa e Equivalentes de Caixa .................................................................... 8.500,00
Ajuste a valor recuperável - Ativo Intangível................................................. 4.200,00
Depreciação acumulada.............................................................................. 23.000,00
Fornecedores.............................................................................................. 15.000,00 
Ainda com base nos dados apresentados, o valor do Patrimônio Líquido da empresa em 31/12/2021 era de:
Alternativas
Q2125538 Contabilidade Geral
ATENÇÃO! Para resolução da questão, considere as informações a seguir, que foram extraídas do balancete da Cia. Phoenix, em 31/12/2021, já depois de apurado o resultado do exercício:


CONTAS DE RESULTADO:
Reversão de Provisões p/riscos trabalhistas ..........................................4.500,00
Resultado positivo de Equivalência patr. ..............................................12.000,00
Fretes sobre vendas..............................................................................21.000,00
Receita bruta de vendas.....................................................................232.000,00
Despesas com Aluguéis........................................................................12.000,00
ICMS sobre vendas...............................................................................32.000,00
Descontos incondicionais concedidos...................................................10.000,00
Salários e encargos previdenciários......................................................42.000,00
COFINS sobre faturamento.....................................................................4.200,00
Juros Ativos.............................................................................................4.700,00
Abatimentos Concedidos.........................................................................2.000,00
Devoluções de vendas ...........................................................................6.300,00
Descontos Condicionais Concedidos......................................................3.500,00
Depreciação ...........................................................................................9.000,00
Custo das mercadorias vendidas..........................................................79.000,00
PIS s/folha de pagamento ......................................................................1.300,00
Ajuste a valor presente de vendas..........................................................7.400,00
Doações efetuadas..................................................................................2.500,00


CONTAS PATRIMONIAIS:
Estoque de mercadorias para revenda ................................................ 16.000,00
Amortização Acumulada ............................................................... ....... 42.000,00
Marcas e Patentes........................................................................... ..... 22.000,00
Investimentos temporários de curto prazo............................................... 5.000,00
Ajuste Valor presente - vendas a longo prazo .................................... .... 3.500,00
Softwares........................................................................................ ....... 25.000,00
Debêntures emitidas – longo prazo ....................................................... 25.000,00
Ações em tesouraria ................................................................................ 4.500,00
Participações Permanentes em controladas........................................... 45.000,00
Financiamentos bancários – longo prazo................................................ 36.000,00
Prejuízos acumulados.............................................................................. 24.800,00
Salários a pagar....................................................................................... 14.000,00
Reservas de lucros................................................................................... 26.500,00
Clientes..................................................................................................... 18.000,00
Obrigações fiscais a recolher.................................................................... 17.200,00
IR e CSLL a pagar........................................................................................ 8.400,00
Aluguéis pagos antecipadamente.............................................................. 16.000,00
Aplicações Financeiras de Longo Prazo...................................................... 8.000,00
Clientes – longo prazo................................................................................ 16.000,00
Empréstimos de Coligadas – longo prazo ................................................. 12.000,00
Capital Social............................................................................................ 130.000,00
Instalações.................................................................................................. 68.000,00
Encargos Financ. a transcorrer – longo prazo ............................................. 9.000,00
Caixa e Equivalentes de Caixa .................................................................... 8.500,00
Ajuste a valor recuperável - Ativo Intangível................................................. 4.200,00
Depreciação acumulada.............................................................................. 23.000,00
Fornecedores.............................................................................................. 15.000,00 
Assinale a alternativa que indica o valor do Passivo Não-Circulante da empresa em 31/12/2021: 
Alternativas
Respostas
3601: C
3602: C
3603: B
3604: C
3605: E
3606: E
3607: C
3608: C
3609: E
3610: C
3611: D
3612: D
3613: A
3614: B
3615: C
3616: B
3617: D
3618: B
3619: C
3620: A