Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.275 questões


No que se refere ao patrimônio contábil, julgue o item subsequente.
O ativo é a soma dos investimentos realizados pelos sócios e
dos capitais obtidos junto a terceiros.
No que se refere ao patrimônio contábil, julgue o item subsequente.
Se no início de certo exercício, uma empresa possuía
situação patrimonial líquida zerada, e se, ao longo do
exercício, as receitas e os ganhos superaram as despesas e as
perdas, então, nesse contexto, a situação patrimonial líquida
final da empresa é superavitária.
No que se refere ao patrimônio contábil, julgue o item subsequente.
Passivo a descoberto é a situação na qual os prejuízos
acumulados pela empresa superam os capitais investidos
pelos sócios e os demais itens que integram o patrimônio
líquido.
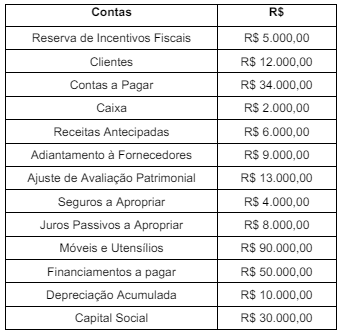
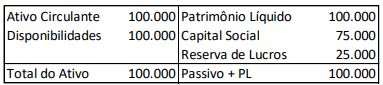
Uma entidade selecionou um conjunto de contas patrimoniais e seus respectivos saldos e listou no balancete representado na tabela acima. A partir do balancete apresentado, o valor da soma do Passivo e do Patrimônio Líquido é de
O Departamento de Contabilidade obteve os seguintes dados do sistema, referente ao mês de janeiro de 2024:
- Valor total bruto da folha: R$ 3.700.000,00.
- Descontos de faltas e atrasos no mês: R$ 100.000,00.
- Previdência social descontada (parcela dos empregados) R$ 600.000,00.
Com base nos dados apresentados, assinale
o valor da despesa com provisão
(apropriação) de férias e décimo terceiro
salário referente janeiro de 2024:
➢ Valor do bem R$ 420.000,00. ➢ Vida útil estimada: 10 anos. ➢ Valor residual R$ 60.000,00. ➢ Depreciação linear (normal: não acelerada).
Ocorre que no mês de dezembro de 2023 houve um sinistro no local onde estava o equipamento e, por esta razão, se fez necessário dar a baixa no Ativo do Ente. Foi constatada a perda total do bem, sendo que o Ente Público já está providenciando a compra de outro para suprir as necessidades da população. Sabendo que o sinistro ocorreu no dia 31 de dezembro de 2023, assinale a alternativa que apresenta o valor contábil líquido a ser baixado do Ativo Não Circulante do Ente:
➢ Valor bruto da folha de pagamento R$ 7.600.000,00. ➢ Valor da contribuição previdenciária dos empregados R$ R$ 820.000,00. ➢ Desconto faltas não justificadas R$ 140.000,00. ➢ Valor da contribuição previdenciária patronal (empregador) R$ 1.230.000,00.
Com base nas informações acima, analise as afirmativas apresentadas abaixo:
I - O valor líquido dos salários a pagar será de R$ 6.640.000,00. II - O valor total da contribuição previdenciária a pagar será de R$ 2.050.000,00. III - O valor total líquido da despesa será de R$ 8.690.000,00. IV - O aumento do passivo, depois dos registros, será de R$ 9.510.000,00.
Estão corretas:
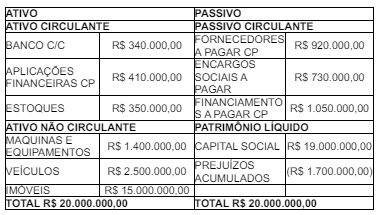
A seguir, considere as seguintes operações realizadas no último dia do mês de janeiro de 2024:
1 - Recebimento, na conta-corrente, de receitas com impostos: R$ 1.300.000,00. 2 - Pagamento, mediante transferência bancária, dos encargos sociais sobre as remunerações dos servidores referente mês anterior (já registrados na contabilidade): R$ 730.000,00. 3 - Pagamento de uma parcela do financiamento contraído anteriormente, através de débito em conta, sendo R$ 200.000,00 amortizado do valor do principal e R$ 20.000,00 de juros (ainda não registrados/apropriados). 4 - Apropriação (registro) do valor do aluguel referente janeiro de 2024 do prédio utilizado pelo Ente, no valor de R$ 30.000,00, a ser pago no dia 05/02/2024.
Após a realização dos referidos registros contábeis, é possível afirmar que:
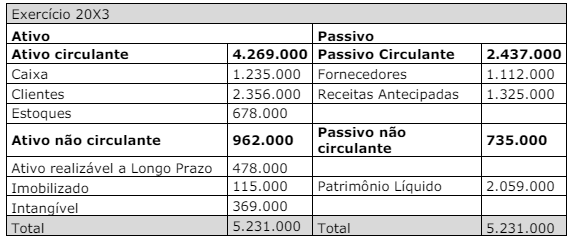
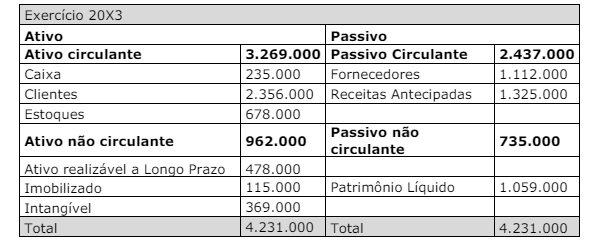
Assinale a opção que indica, respectivamente, a classificação do terreno, ainda em construção, e do prédio construído no balanço patrimonial da sociedade empresária.
Este posicionamento vincula-se, na essência, à seguinte característica qualitativa de melhoria de informações financeiras úteis:
Nesse caso, a entidade deve elaborar as demonstrações contábeis do período finalizado
Com base na existência do prejuízo acumulado, é correto afirmar que em 2023
Em 02/01/2024, a Cia W adquiriu a 80% de participação na Cia K por R$80.000, que corresponde ao valor de mercado da empresa.
A Cia W deve contabilizar o investimento inicial na Cia K por

 Conheça nossos planos