Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.275 questões


Ao considerar a aplicação desse processo em seus ativos, uma entidade deve considerar que:
Considerando-se as informações apresentadas e os preceitos do CPC 47, o contador identificou que a:
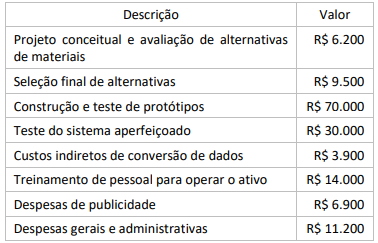
A partir dos gastos apresentados, a empresa reconheceu um ativo intangível com vida útil definida da seguinte forma: os fatores econômicos determinam que a vida útil é de 8 anos, enquanto os fatores legais determinam 5 anos. O valor residual do ativo intangível é igual a R$ 10.000.
Considerando-se as informações apresentadas e os preceitos do CPC 04, o valor da amortização anual do ativo intangível será de:
Considerando-se as informações apresentadas, o contador identificou que o:
Em se tratando dos preceitos das normas e dos pronunciamentos contábeis, é correto afirmar que:
EMPREGUE AS INFORMAÇÕES A SEGUIR PARA RESPONDER À QUESTÃO
Uma empresa apresentou as seguintes contas e seus respectivos saldos extraídos do seguinte Balancete de Verificação referente ao exercício de 2023:
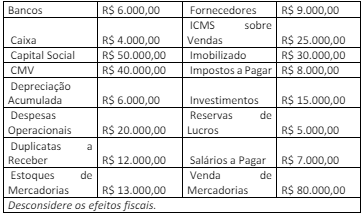
Uma empresa apresentou as seguintes contas patrimoniais e seus respectivos valores:
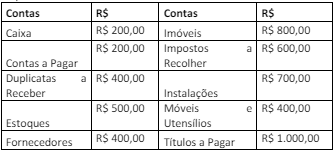
Considerando somente as informações, é apresentado no
patrimônio da empresa
I. A análise de liquidez busca verificar a capacidade da entidade cumprir seus compromissos e obrigações assumidos. II. A análise de rentabilidade busca verificar se a entidade remunera, efetivamente, os capitais nela empregados, principalmente o capital próprio. III. A liquidez e a rentabilidade representam objetivos conflitantes, pois o máximo da liquidez significa disponibilidade de recursos financeiros, o que reduz a rentabilidade. IV. A liquidez e a rentabilidade possuem objetivos comuns, pois a maximização da rentabilidade implica ter recursos disponíveis para liquidação de obrigações e investimentos.
É correto o que se afirma em
Com relação ao reconhecimento de itens patrimoniais ativos, à sua mensuração inicial e à sua avaliação posterior, julgue o item que se segue.
Suponha que uma entidade que necessitava avaliar uma
unidade produtiva a valor justo não tenha encontrado no
mercado cotação para os itens que integravam a unidade em
questão e que, por isso, tenha estimado o valor presente dos
benefícios econômicos futuros que a unidade produtiva traria
à entidade. Nessa hipótese, a entidade aplicou a abordagem
da receita.
Com relação ao reconhecimento de itens patrimoniais ativos, à sua mensuração inicial e à sua avaliação posterior, julgue o item que se segue.
Na mensuração do valor de um ativo intangível desenvolvido
internamente à entidade, é necessário distinguir as fases de
pesquisa e desenvolvimento do ativo, devendo os gastos com
pesquisa ser reconhecidos como despesa do período em que
ocorreram, ao passo que os gastos com desenvolvimento
podem ser imobilizados, desde que atendam aos requisitos
normativos existentes.
Com relação ao reconhecimento de itens patrimoniais ativos, à sua mensuração inicial e à sua avaliação posterior, julgue o item que se segue.
Considere que uma indústria tenha adquirido um novo
equipamento produtivo e que, por ter efetuado o pagamento
antecipado da compra, tenha obtido um desconto tal que o
valor de aquisição ficou bem abaixo do usualmente praticado
no mercado. Nessa situação hipotética, o valor pago na
compra, acrescido dos custos eventualmente necessários para
colocar o bem em operação, é o valor pelo qual deverá ser
feita a imobilização, o qual é diferente do valor justo do bem.
As entidades devem realizar, anualmente, testes para verificar se seus ativos imobilizados e intangíveis (estes de vida útil determinada ou não) estão mantendo a perspectiva de geração de benefícios econômicos no mínimo equivalentes ao seu custo contábil.
Caixa e equivalentes de caixa
Contas a receber
Títulos descontados
Estoques de mercadorias
Imobilizado não de uso
Instalações
Depreciação acumulada
Fornecedores
Contas a pagar
Empréstimos e financiamentos de curto prazo
Juros passivos a transcorrer
Financiamentos de longo prazo
Capital social
Reserva legal
Ações em tesouraria
Receita de vendas
Custo das mercadorias vendidas
Despesas administrativas
Receitas de juros
Há nove contas patrimoniais passivas no rol de contas apresentado.
( ) Dupla verificação, indicadores de desempenho, numeração sequencial.
( ) Correlação, análise de balanço, controle prévio.
( ) Governança Corporativa, Segregação de Funções, Registro Oportuno.

 Conheça nossos planos