Questões de Concurso Sobre administração financeira e orçamentária
Foram encontradas 24.423 questões


Considerando as fases de liquidação e pagamento da despesa pública, assinale a alternativa CORRETA:
I.O empenho ordinário é utilizado para despesas de valor previamente determinado, cujo pagamento ocorre de uma só vez.
II.O empenho global é indicado para despesas contratuais com valor fixo, cuja execução se dá de forma parcelada ao longo do tempo.
III.O empenho por estimativa é utilizado para despesas de valor previamente fixado e certo, cujo pagamento ocorre em parcela única, sendo típico de aquisições imediatas.
Assinale a alternativa CORRETA:
Além disso, foram observados princípios orçamentários e a necessidade de expressar, de forma clara e sistematizada, as ações governamentais a serem executadas no exercício financeiro.
Considerando esse contexto, indique a alternativa que caracteriza o orçamento público CORRETAMENTE:
Abrir créditos suplementares até determinada importância, respeitando legislação vigente sobre a matéria (1ª parte). Realizar, em qualquer mês do exercício financeiro, operações de crédito por antecipação da receita, para atender a insuficiências de caixa, observando legislação vigente (2ª parte).
A sentença está:
( ) Na etapa de elaboração, a iniciativa é do Poder Executivo.
( ) No plano federal, a fase da discussão é realizada pela Comissão Mista de Planos, Orçamentos Públicos e Fiscalização (CMO), composta por senadores e deputados.
( ) Aprovada, a proposta orçamentária é sancionada pelo presidente do Senado Federal e publicada como lei, a Lei Orçamentária Anual (LOA).
( ) A fase de controle é a que confere accountability ao ciclo orçamentário, subdividindo-se em controle externo, por meio das Controladorias, e controle interno, por meio dos Tribunais de Contas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ao final do exercício financeiro, determinado município apresentou os seguintes dados relativos à execução das despesas:
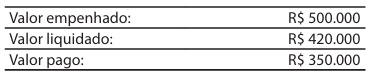
Com base nesses dados, os valores inscritos em Restos a Pagar Processados e Não Processados serão, respectivamente:
O empenho constitui etapa essencial da execução orçamentária da despesa pública.
Nos termos da Lei nº 4.320/1964, o empenho é o:
De acordo com a classificação das receitas previstas na Lei nº 4.320/1964 e em consonância com os ditames da Lei de Responsabilidade Fiscal – LRF (Lei Complementar nº 101/2000), tais receitas são classificadas como:
Considere que um Município celebrou um contrato administrativo com empresa especializada para a execução de serviços de reforma e conservação em sua sede administrativa, pelo valor global de R$ 220.000,00. A ordem de início dos serviços foi expedida em 22/10/2025, e a execução foi concluída em 22/12/2025, data em que também foi emitida a respectiva nota fiscal. Entretanto, o atesto da efetiva execução dos serviços pelo Município ocorreu apenas em 08/01/2026. O pagamento, por sua vez, foi realizado em 06/01/2026, portanto, em momento anterior ao atesto formal da despesa. Diante desse contexto, em 31/12/2025, é CORRETO afirmar que essa despesa foi inscrita em restos a pagar:
Na Lei de Orçamento, a discriminação da despesa far-se-á no mínimo por elementos (1ª parte). Para efeito de classificação — da despesa, considera-se material permanente o de duração superior a dois anos (2ª parte).
A sentença está:
Informações adicionais que complementam a classificação por fonte ou destinação de recursos, que deverão ser enviadas na MSC por meio de associação à informação complementar: Código de Acompanhamento da Execução Orçamentária - CO, com quatro dígitos (1ª parte). Destaca-se que, em relação às receitas de rendimentos de aplicação financeira e de ressarcimento de despesas, não havendo definição nas normas em sentido contrário, adota-se como regra que essas receitas observem a mesma classificação do recurso original (2ª parte).
A sentença está:
Assinale a alternativa que preenche, CORETAMENTE, a lacuna do texto:

 Conheça nossos planos