Questões de Concurso Sobre administração financeira e orçamentária
Foram encontradas 24.445 questões


Q2380807
Administração Financeira e Orçamentária
Analise as assertivas a seguir, à luz do que estabelece a Lei de Responsabilidade
Fiscal (LRF, Lei Complementar nº 101/2000), conforme for a sua compatibilidade ou não com os
ditames da referida Lei a respeito do conteúdo da Lei do Orçamento Anual, e assinale V, se
verdadeiras, ou F, se falsas.
( ) A atualização monetária do principal da dívida mobiliária refinanciada não poderá superar a variação do índice de preços previsto na Lei de Diretrizes Orçamentárias ou em legislação específica.
( ) É vedado consignar na Lei Orçamentária crédito com finalidade imprecisa ou com dotação ilimitada.
( ) O projeto de Lei Orçamentária Anual será elaborado de forma compatível com o plano plurianual, com a Lei de Diretrizes Orçamentárias e com as normas da LRF.
( ) O projeto de Lei do Orçamento Anual não poderá conter reserva de contingência destinada ao atendimento de passivos contingentes ou outros riscos fiscais imprevistos.
( ) Todas as despesas relativas à dívida pública e às receitas que as atenderão constarão da Lei Orçamentária Anual, sendo facultativa a inclusão das relativas à dívida mobiliária.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Itapissuma - PE
Prova:
IDHTEC - 2024 - Câmara de Itapissuma - PE - Assessor Contábil |
Q2380561
Administração Financeira e Orçamentária
Sobre despesa orçamentária no setor público, avalie as seguintes afirmações e identifique a falsa:
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Itapissuma - PE
Prova:
IDHTEC - 2024 - Câmara de Itapissuma - PE - Assessor Contábil |
Q2380552
Administração Financeira e Orçamentária
Com relação ao empenho de despesas, analise as proposições
a seguir e assinale a alternativa correta:
( ) É vedado aos Municípios empenhar, no penúltimo mês do mandato do Prefeito, mais do que o duodécimo da despesa prevista no orçamento vigente.
( ) É vedado aos Municípios, no último mês do mandato, assumir, por qualquer forma, compromissos financeiros para execução depois do término do mandato do Prefeito.
( ) O empenho da despesa não poderá exceder o limite dos créditos concedidos.
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Itapissuma - PE
Prova:
IDHTEC - 2024 - Câmara de Itapissuma - PE - Assessor Contábil |
Q2380551
Administração Financeira e Orçamentária
Com relação às receitas públicas, assinale a alternativa incorreta:
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Itapissuma - PE
Prova:
IDHTEC - 2024 - Câmara de Itapissuma - PE - Assessor Contábil |
Q2380549
Administração Financeira e Orçamentária
Com relação à elaboração de lei orçamentária, analise as proposições a seguir e assinale a alternativa correta:
( ) Não se admitirão, em quaisquer hipóteses, emendas ao projeto de Lei de Orçamento que visem alterar a dotação solicitada para despesa de custeio.
( ) Se não receber a proposta orçamentária no prazo fixado nas Constituições ou nas Leis Orgânicas dos Municípios, o Poder Legislativo considerará como proposta a Lei de Orçamento vigente.
( ) Não se admitirão emendas ao projeto de Lei de Orçamento que visem conceder dotação superior aos quantitativos previamente fixados em resolução do Poder Legislativo para concessão de auxílios e subvenções.
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Itapissuma - PE
Prova:
IDHTEC - 2024 - Câmara de Itapissuma - PE - Assessor Contábil |
Q2380548
Administração Financeira e Orçamentária
Com relação à lei de orçamento e às previsões plurianuais, assinale a alternativa incorreta:
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Itapissuma - PE
Prova:
IDHTEC - 2024 - Câmara de Itapissuma - PE - Assessor Contábil |
Q2380547
Administração Financeira e Orçamentária
Com relação às despesas e receitas, assinale a alternativa que
não corresponde a despesas de capital do tipo inversões financeiras:
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Itapissuma - PE
Prova:
IDHTEC - 2024 - Câmara de Itapissuma - PE - Assessor Contábil |
Q2380546
Administração Financeira e Orçamentária
Com relação às despesas e receitas, assinale a alternativa que
não corresponde a despesas correntes:
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Itapissuma - PE
Prova:
IDHTEC - 2024 - Câmara de Itapissuma - PE - Assessor Contábil |
Q2380545
Administração Financeira e Orçamentária
Com relação à lei orçamentária e às autorizações ao poder executivo, assinale a alternativa incorreta:
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Itapissuma - PE
Prova:
IDHTEC - 2024 - Câmara de Itapissuma - PE - Assessor Contábil |
Q2380544
Administração Financeira e Orçamentária
Com relação à lei orçamentária analise as proposições a seguir:
I. Todas as receitas constarão da Lei Orçamentária pelos seus totais, sendo permitidas deduções
II. Toda despesa constará da Lei Orçamentária pelos seus totais
III. As cotas de receitas que uma entidade pública deva transferir a outra serão incluídas como despesa no orçamento da entidade pagante
Assinale a alternativa correta:
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Itapissuma - PE
Prova:
IDHTEC - 2024 - Câmara de Itapissuma - PE - Assessor Contábil |
Q2380543
Administração Financeira e Orçamentária
Com relação à lei orçamentária analise as proposições a seguir:
I. A Lei de Orçamento deve compreender todas as despesas próprias dos órgãos do Governo e da administração centralizada
II. A Lei de Orçamento não consignará dotações globais destinadas a atender indiferentemente a despesas de pessoal, material, serviços de terceiros, transferências ou quaisquer outras, ressalvado o disposto no artigo 20 da lei 4.320/64 e seu parágrafo único.
III. A Lei de Orçamento deve compreender as despesas que por meio dos órgãos do Governo e da administração pública se devam realizar
Assinale a alternativa correta:
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Itapissuma - PE
Prova:
IDHTEC - 2024 - Câmara de Itapissuma - PE - Assessor Contábil |
Q2380541
Administração Financeira e Orçamentária
Não integra lei de orçamento dos entes públicos:
Ano: 2024
Banca:
CESGRANRIO
Órgão:
IPEA
Prova:
CESGRANRIO - 2024 - IPEA - Técnico de Planejamento e Pesquisa - Gestão e Logística |
Q2380492
Administração Financeira e Orçamentária
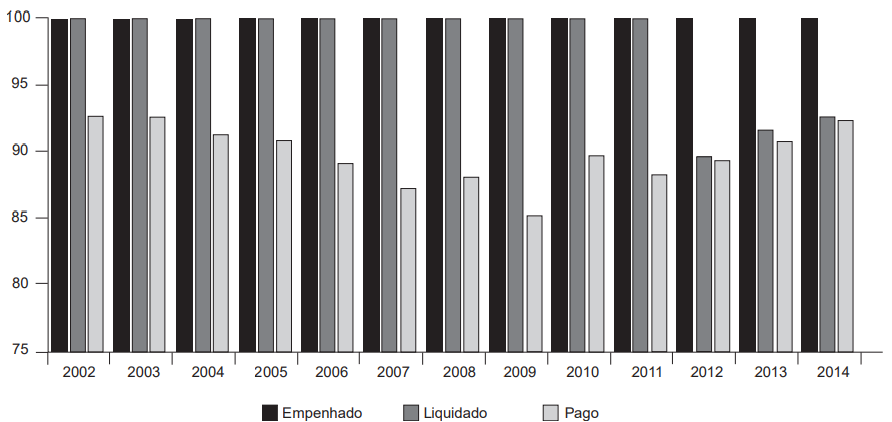
Considere o gráfico a seguir, que ilustra, em dados percentuais, a execução orçamentária do Ministério da Saúde em
Ações e Serviços Públicos de Saúde no período de 2002-2014.
VIEIRA, F.S.; PIOLA, S.F. Restos a pagar de despesas com ações e serviços públicos de saúde da união: impactos para o financiamento federal do sistema único de saúde e para a elaboraçãoo das contas de saúde. Brasília, DF: Ipea, 2016. p. 25 (Texto para discussão, n. 2225.) Disponível em: https://repositorio.ipea.gov.br/bitstream/11058/6975/1/td_2225.pdf. Acesso em: 9 jan. 2024. Adaptado.
A análise das informações ilustradas no gráfico possibilita constatar o seguinte:
Ano: 2024
Banca:
CESGRANRIO
Órgão:
IPEA
Prova:
CESGRANRIO - 2024 - IPEA - Técnico de Planejamento e Pesquisa - Gestão e Logística |
Q2380491
Administração Financeira e Orçamentária
As operações e consultas no Sistema Integrado de Administração Financeira do Governo Federal (SIAFI) têm parâmetros
e protocolos padronizados para viabilizar o acesso aos diversos usuários do sistema. No formulário GEROP - Gerenciar
Ordens de Pagamento do item “Contas a Pagar e a Receber” do SIAFI, é possível fazer uma consulta ao status de uma
ordem de pagamento.
Nessa consulta,
Nessa consulta,
Ano: 2024
Banca:
CESGRANRIO
Órgão:
IPEA
Prova:
CESGRANRIO - 2024 - IPEA - Técnico de Planejamento e Pesquisa - Gestão e Logística |
Q2380487
Administração Financeira e Orçamentária
No plano de desenvolvimento institucional de uma entidade pública, um dos objetivos estratégicos aprovados
referia-se à adoção de sistema de informação de custos
que pudesse subsidiar o processo de elaboração dos orçamentos da entidade para cada exercício, de forma a
aperfeiçoar a alocação dos recursos disponíveis.
À luz desse objetivo, na perspectiva do sistema de custeio, medidas que podem ser adotadas se referem aos custos
À luz desse objetivo, na perspectiva do sistema de custeio, medidas que podem ser adotadas se referem aos custos
Ano: 2024
Banca:
CESGRANRIO
Órgão:
IPEA
Prova:
CESGRANRIO - 2024 - IPEA - Técnico de Planejamento e Pesquisa - Gestão e Logística |
Q2380485
Administração Financeira e Orçamentária
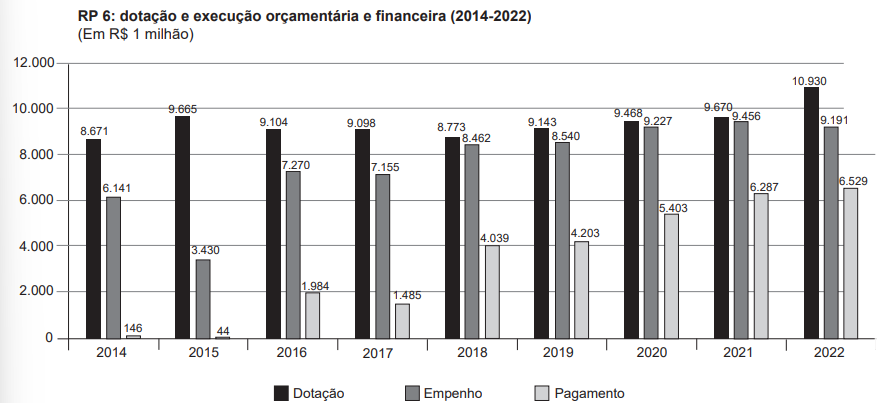
O gráfico a seguir apresenta informações sobre a autorização, o empenho e o pagamento de programações de despesas
por meio de emendas parlamentares individuais ao orçamento federal nos períodos indicados:
BASSI, C. M. Orçamento secreto: discutindo as consequências do caráter impositivo às emendas parlamentares do relator-geral. Brasília, DF: Ipea, 2023. (Nota Técnica Diset. n. 105). p.6. Disponível em: https://repositorio.ipea.gov.br/bitstream/11058/11729/1/ NT_105_Diset_Orcameto_Secreto.pdf. Acesso em: 9 jan. 2023. Adaptado.
A análise das informações do gráfico, à luz das disposições constitucionais sobre emendas parlamentares ao orçamento, permite afirmar o seguinte:
Ano: 2024
Banca:
CESGRANRIO
Órgão:
IPEA
Prova:
CESGRANRIO - 2024 - IPEA - Técnico de Planejamento e Pesquisa - Gestão e Logística |
Q2380484
Administração Financeira e Orçamentária
Nos processos de elaboração dos instrumentos orçamentários faz-se mister a identificação dos projetos plurianuais (de
grande vulto) no PPA, e também uma série de normas que impõem restrições às chamadas programações genéricas, sem
beneficiário definido (em especial no caso de transferências voluntárias). Ou seja, é preciso discriminar o local onde as
ações serão promovidas, notadamente os investimentos públicos.
Essa orientação para o processo de elaboração dos instrumentos orçamentários está relacionada ao princípio do(a)
Essa orientação para o processo de elaboração dos instrumentos orçamentários está relacionada ao princípio do(a)
Ano: 2024
Banca:
CESGRANRIO
Órgão:
IPEA
Prova:
CESGRANRIO - 2024 - IPEA - Técnico de Planejamento e Pesquisa - Gestão e Logística |
Q2380483
Administração Financeira e Orçamentária
Um servidor de um ente público recebeu um suprimento
de fundos no valor de R$ 4.000,00, no início do mês de
outubro de 20x3 para atender despesas que exigem pronto pagamento em viagens a serviço programadas até 15
de dezembro daquele exercício. Em janeiro do exercício
seguinte, o servidor apresentou a prestação de contas,
com devolução de R$ 1.000,00, que não foram aplicados.
À luz dessa situação hipotética e das disposições legais e normativas acerca de suprimento de fundos, a contabilização da devolução do valor não aplicado
À luz dessa situação hipotética e das disposições legais e normativas acerca de suprimento de fundos, a contabilização da devolução do valor não aplicado
Ano: 2024
Banca:
CESGRANRIO
Órgão:
IPEA
Prova:
CESGRANRIO - 2024 - IPEA - Técnico de Planejamento e Pesquisa - Gestão e Logística |
Q2380482
Administração Financeira e Orçamentária
No dia 23 de janeiro de 2023, um ente público divulgou a
sua programação financeira e seu cronograma de execução mensal de desembolso, com metas bimestrais de arrecadação. Após o fechamento do sexto bimestre do exercício, foi avaliado que a realização da receita até aquele
período poderia não comportar o cumprimento da meta
de resultado primário estabelecida no Anexo de Metas
Fiscais. Segundo as disposições legais, o ente promoveu
limitação de empenho e movimentação financeira. No bimestre seguinte, as metas de arrecadação foram restabelecidas em um percentual de 30% de recomposição.
Diante disso, a legislação dispõe que
Diante disso, a legislação dispõe que
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Itapissuma - PE
Prova:
IDHTEC - 2024 - Câmara de Itapissuma - PE - Controlador Interno |
Q2380267
Administração Financeira e Orçamentária
Acerca da Lei Orçamentária Anual, não se pode afirmar:

 Conheça nossos planos