Questões de Concurso Comentadas sobre administração financeira e orçamentária
Foram encontradas 22.549 questões


A programação financeira e o cronograma de execução mensal de desembolso representam um subsídio previsto na Lei de Responsabilidade Fiscal de grande relevância para o acompanhamento da execução orçamentária.
Ao analisar a prestação de contas de um ente público, um analista orçamentário fez uma recomendação para que o referido documento esteja aderente aos dispositivos legais, qual seja:
A execução dos dois grandes pilares do orçamento público (receitas e despesas) se processa em estágios legalmente definidos com o objetivo de gerar subsídios para o processo de controle. O registro de cada etapa se dá a partir dos respectivos elementos essenciais.
Ao registrar o lançamento de uma receita de natureza tributária são considerados elementos essenciais, EXCETO o(a):
Embora seja dada uma ênfase maior na limitação de gastos para fins fiscais, a perspectiva da receita também é muito relevante, principalmente por ser o parâmetro inicial para a fixação das despesas no orçamento. A Lei de Responsabilidade Fiscal dispõe alguns parâmetros para controle e acompanhamento das receitas públicas, tendo em vista a responsabilidade na gestão fiscal.
Uma origem de receita de capital que requer detalhamento da sua destinação no último bimestre do exercício financeiro refere-se a:
Um grupo de estudantes cursando a disciplina de Orçamento Governamental de um curso de graduação em Gestão Pública recebeu do professor a tarefa de analisar informações do orçamento dos Municípios da região metropolitana de um Estado da federação. Um dos itens do roteiro de análise dado pelo professor foi: “O que será desenvolvido para alcançar os objetivos dos programas na área de educação?”
Para conseguir fazer uma análise comparativa entre os Municípios estudados a partir do item proposto pelo professor, os estudantes deverão coletar dados das despesas propostas a partir da classificação:
Um parlamentar ocupante de cadeira no Congresso Nacional apresentou uma emenda individual ao projeto de lei orçamentária anual da União. O projeto se enquadra nos limites de emendas individuais impositivas e se destina a enviar recursos ao seu Estado de origem, pelo qual foi eleito.
Os recursos da emenda pretendida:
Alterações na programação de despesas autorizadas no orçamento são comuns ao longo do exercício financeiro e devem ser feitas, conforme o caso, por meio de instrumentos adequados, entre eles, os créditos adicionais. Porém, um dos limitadores para a abertura de créditos adicionais no orçamento é a disponibilidade de recursos.
das fontes de recursos utilizáveis para esta finalidade é o excesso de arrecadação, que deve ser:
Ao consultar o Portal da Transparência de um ente da federação em busca de informações sobre o orçamento do ente ao longo do exercício, um cidadão encontrou um documento que detalhava em um anexo as despesas que não serão objeto de limitação de empenho durante o exercício.
O documento acessado pelo cidadão refere-se:
No Brasil há regras para elaboração e execução dos instrumentos orçamentários tanto na Constituição da República de 1988 quanto na legislação ordinária e complementar.
Entre as regras mais consolidadas estão aquelas previstas na Lei nº 4.320/1964. Entre as disposições previstas na referida lei que devem ser observadas pelos entes públicos na elaboração do projeto de Lei Orçamentária, estão as relacionadas a:
Ao longo do tempo, os princípios orçamentários, que surgiram do esforço de planejar e orçar a ação pública, foram consagrados pela legislação e pela doutrina. Um dos resultados do processo de consolidação dos princípios orçamentários é possibilitar a coexistência de vários orçamentos autônomos, mas que podem ser vistos de forma consolidada.
Esse cenário permite uma visão ao mesmo tempo segregada e geral das finanças públicas e decorre do princípio da:
Em decorrência da sua relevância no financiamento das ações governamentais no ciclo de execução orçamentária, a dívida pública é amplamente tratada pela legislação, como a Lei de Responsabilidade Fiscal, que traz uma série de disposições para o seu controle e gestão.
Diante da necessidade de contração de novas dívidas no âmbito de um ente público, deve-se considerar que:
Diante desse cenário, à luz da Constituição Federal de 1988 (CF/1988) e da jurisprudência do STF, tal Emenda Constitucional do Estado Alfa
Nesse sentido, integram o Manual de Contabilidade Aplicada ao Setor Público (MCASP) os princípios orçamentários cuja existência e aplicação derivem de normas jurídicas.
Em relação ao tema, assinale a afirmativa correta.
Sobre os Restos a Pagar, sob a ótica da Lei de Responsabilidade Fiscal (LRF), destaca-se
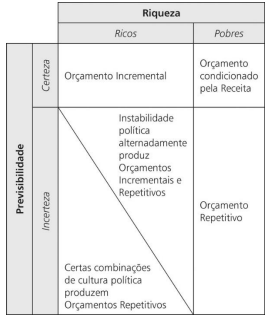
Com relação aos cinco processos apontados por Wildavsky, assinale (V) para a afirmativa verdadeira e (F) para a falsa.
( ) Quando o processo orçamentário se desenvolve em ambiente que combina riqueza e previsibilidade elaboram-se orçamentos incrementais.
( ) Quando o processo orçamentário se desenvolve em países pobres, caracterizados pela falta de recursos e com ambientes e comportamentos imprevisíveis, os orçamentos são condicionados pelas receitas.
( ) A incerteza e a instabilidade política retiram as condições necessárias para o processo incremental e os orçamentos tornam-se repetitivos.
As afirmativas são, respectivamente,
Com relação à evolução conceitual do orçamento público, analise os itens a seguir.
I. As normas que disciplinam o orçamento público em cada país resultam de embates sociais e econômicos.
II. Nem sempre o orçamento público esteve orientado para a administração.
III. O orçamento público visto como o resultado do processo de avaliação de demandas e de escolha entre alternativas ressalta a sua natureza política.
Está correto o que se afirma em

 Conheça nossos planos