Questões de Concurso Sobre despesa pública em administração financeira e orçamentária

Foram encontradas 3.374 questões

Q4047202 Administração Financeira e Orçamentária
Considere as informações constantes do Relatório de Gestão Fiscal (RGF) de determinado município, referentes ao 3º quadrimestre de 2025. Nesse período, a Despesa Total com Pessoal (DTP) foi de R$ 22.127.508,46 e a Receita Corrente Líquida (RCL) alcançou o montante de R$ 47.540.681,36. Com base nesses dados, é CORRETO afirmar que o valor do limite de alerta da despesa com pessoal, aplicável ao Poder Executivo Municipal, corresponde a: 
Alternativas
Q4044265 Administração Financeira e Orçamentária
Com base na classificação por natureza da despesa orçamentária, assinale a alternativa que apresenta despesa pertencente ao Grupo de Natureza de Despesa “Outras Despesas Correntes”.
Alternativas
Q4042688 Administração Financeira e Orçamentária

No encerramento do exercício financeiro, o SIMAE possui despesas empenhadas, mas ainda não pagas até 31 de dezembro. Conforme noções da Lei nº 4.320/1964, essas despesas poderão ser inscritas como:

Alternativas
Q4042163 Administração Financeira e Orçamentária
 Quanto ao repasse e aplicação dos recursos mínimos em ações e serviços públicos de saúde, é necessário que:
Alternativas
Q4041043 Administração Financeira e Orçamentária

A Lei Orçamentária Anual (LOA) do município Alpha possui a seguintes informações: 
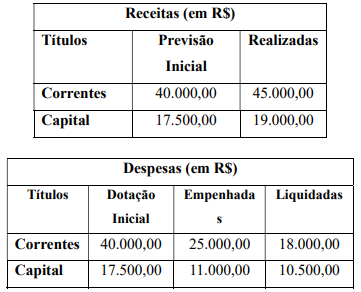


Use os dados acima para questão: 

O quociente de execução da despesa orçamentária é: 
Alternativas
Q4040852 Administração Financeira e Orçamentária
Conforme a classificação econômica das receitas e despesas públicas, é correto afirmar que: 
Alternativas
Ano: 2026 Banca: IFMG Órgão: IFMG Prova: IFMG - 2026 - IFMG - Técnico em Contabilidade |
Q4031880 Administração Financeira e Orçamentária
De acordo com a Macrofunção 021121, da Secretaria do Tesouro Nacional, o regime de adiantamento, suprimento de fundos, é aplicável aos casos de despesas expressamente definidas na lei e consiste na entrega de numerário ao servidor, em dotação própria, para o fim de realizar despesas excepcionais.
Em relação aos aspectos contábeis e orçamentários, analise as assertivas a seguir:

I. A concessão de suprimento de fundos deverá respeitar os estágios da despesa orçamentária pública: liquidação e pagamento;
II. A concessão de Suprimento de Fundos deverá ser classificada em função do objeto de gasto, respeitada a natureza de despesa, a qual será registrada, na liquidação, no subelemento 96 – Pagamento antecipado.
III. Observando-se os estágios da despesa pública, na liquidação do suprimento de fundos, movimentado por meio do Cartão de Pagamento do Governo Federal , será registrado saldo nas contas 2.1.8.9.1.36.09 (Saque-Cartão de Pagamento do Governo Federal) ou 2.1.8.9.1.36.10 (Fatura-Cartão de Pagamento do Governo Federal).

Assinale a alternativa correta: 
Alternativas
Ano: 2026 Banca: IFMG Órgão: IFMG Prova: IFMG - 2026 - IFMG - Técnico em Contabilidade |
Q4031870 Administração Financeira e Orçamentária
Uma forte chuva com raios atingiu uma unidade de uma Instituição Federal de Ensino, queimando diversas lâmpadas na área externa do campus e necessitando reparos urgentes. O diretor da unidade buscou resolver o problema, solicitando uma empresa da região que fizesse os reparos. Qual a forma de pagamento mais adequada para esse tipo de despesa emergencial? 
Alternativas
Q4026874 Administração Financeira e Orçamentária

A administração financeira, quando examinada sob perspectiva gerencial, não se limita ao registro de valores nem à descrição formal de peças orçamentárias.


A distinção entre orçamento, custo, despesa e alocação de recursos possui relevância analítica própria, pois envolve níveis distintos de planejamento, consumo de meios, decisão administrativa e controle da utilização de recursos organizacionais, inclusive no contexto da gestão pública.


Considerando os fundamentos da administração financeira e a análise de custos, assinale a alternativa CORRETA.

Alternativas
Q4026100 Administração Financeira e Orçamentária
No setor financeiro de um IF, um assistente administrativo auxilia na conferência de documentos orçamentários e precisa compreender os conceitos e classificações estabelecidos pela Lei nº 4.320/1964. Considerando as disposições da referida Lei e de suas alterações posteriores, analise as assertivas abaixo:
I. A receita pública classifica-se em duas categorias econômicas: receitas correntes, destinadas a cobrir despesas correntes e formar poupança; e receitas de capital, provenientes de operações de crédito, alienação de bens e outras fontes vinculadas a investimentos e inversões.
II. O empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento, pendente ou não de implemento de condição.
III. A liquidação da despesa consiste na entrega de recursos ao credor por meio de ordem bancária ou outro meio de pagamento autorizado, encerrando a obrigação financeira assumida pela Administração.
Quais estão corretas? 
Alternativas
Q4026028 Administração Financeira e Orçamentária
Ao comparar a execução orçamentária de uma prefeitura entre dois anos, a equipe técnica observou:

Despesa de custeio em 2024 (nominal): R$ 220 milhões
Despesa de custeio em 2025 (nominal): R$ 242 milhões.

Para o mesmo período, o índice de preços aplicável ao deflacionamento tem as seguintes referências (base 2024 = 100):
Índice 2024: 100
Índice 2025: 110

Considere que o valor real de 2025 a preços de 2024 pode ser obtido dividindo o valor nominal de 2025 pelo fator (110/100).

Assinale a alternativa CORRETA quanto à variação real do custeio em 2025 em relação a 2024. 
Alternativas
Q4011401 Administração Financeira e Orçamentária
A despesa pública que deve ser precedida de empenho extraordinário para casos em que o valor não possa ser determinado previamente chama-se:
Alternativas
Q4011388 Administração Financeira e Orçamentária
A despesa com o pagamento de salários de servidores ativos é classificada, quanto à natureza, como: 
Alternativas
Q4011382 Administração Financeira e Orçamentária
Na classificação da despesa pública, o estágio em que se verifica o direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do crédito, denomina-se:
Alternativas
Q4009041 Administração Financeira e Orçamentária
De acordo com a Portaria Conjunta MGI/MF/CGU n.º 33/2023, uma obra de engenharia com valor de R$ 30.000.000,00 se enquadra, para fins de celebração, acompanhamento da execução e prestação de contas, no nível 
Alternativas
Q4000903 Administração Financeira e Orçamentária
A execução da despesa pública obedece a estágios legalmente definidos, os quais não podem ser invertidos. São esses estágios, CORRETA e respectivamente:
Alternativas
Q3999745 Administração Financeira e Orçamentária
Considere que um Ente Público tenha obtido Receita Corrente Líquida de R$ 20.000,000,00. Sabendo que a sua despesa com pessoal atingiu R$ 15.000.000,00, assinale o valor mínimo que deve ser eliminado no primeiro quadrimestre após ultrapassar o limite:
Alternativas
Q3998986 Administração Financeira e Orçamentária
Com relação às Receitas e Despesas Públicas, marque V para verdadeiro ou F para falso. Em seguida, assinale a alternativa com a sequência correta.
(  ) As Receitas Orçamentárias são classificadas em: Receitas Correntes e Receitas de Capital.
(  ) As Despesas Orçamentárias devem passar por três estágios: empenho, liquidação e pagamento.
(  ) As Despesas Públicas classificam-se em dois grandes grupos: Despesas Orçamentárias e Despesas Extraorçamentárias.
( ) As Receitas Públicas classificam-se em dois grupos: Receitas Orçamentárias e Receitas Extraorçamentárias. 
Alternativas
Q3996381 Administração Financeira e Orçamentária
Assinale a alternativa que apresenta, respectivamente, os registros orçamentários para a concessão do adiantamento da primeira parcela do décimo terceiro salário e compra de estoque para posterior utilização na prestação dos serviços públicos: 
Alternativas
Q3996379 Administração Financeira e Orçamentária
A Liquidação é um estágio da despesa orçamentária previsto na legislação. Analise as afirmativas abaixo que tratam da liquidação da despesa orçamentária:

I - Em casos específicos é permitido a liquidação da despesa sem a realização de prévio empenho.
II - Os valores empenhados e liquidados que não forem pagos dentro do exercício corrente serão registrados como Restos a Pagar Processados.
III - A liquidação da despesa orçamentária não altera o saldo da dotação, uma vez que a dedução da dotação ocorre no momento do Empenho da despesa.
IV - A liquidação pode ser realizada por estimativa, quando não for possível obter o valor exato a ser pago.

Estão CORRETAS:

Alternativas
Respostas
101: C
102: A
103: A
104: A
105: C
106: C
107: D
108: B
109: C
110: C
111: A
112: E
113: D
114: E
115: B
116: C
117: C
118: B
119: E
120: C