Questões de Concurso
Sobre despesa pública em administração financeira e orçamentária
Foram encontradas 3.374 questões


( ) Consideram-se Restos a Pagar as despesas empenhadas mas não pagas até o dia 31 de dezembro distinguindo-se as processadas das não processadas.
( ) O empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição, não podendo, em qualquer hipótese, exceder o limite dos créditos concedidos. Além disso, é vedada a realização de despesa sem prévio empenho.
( ) Em hipóteses excepcionais, reguladas através de ato próprio de cada Poder, o pagamento da despesa poderá ocorrer antes de sua regular liquidação, desde que haja empenho emitido na dotação respectiva.
Assinale a alternativa que contempla a sequência, de cima para baixo, correta:
Diante dessas informações, o Analista buscou classificar corretamente tais eventos segundo a classificação econômica das receitas e despesas públicas.
Assinale a alternativa que apresenta a classificação CORRETA:
I.O empenho ordinário é utilizado para despesas de valor previamente determinado, cujo pagamento ocorre de uma só vez.
II.O empenho global é indicado para despesas contratuais com valor fixo, cuja execução se dá de forma parcelada ao longo do tempo.
III.O empenho por estimativa é utilizado para despesas de valor previamente fixado e certo, cujo pagamento ocorre em parcela única, sendo típico de aquisições imediatas.
Assinale a alternativa CORRETA:
O empenho constitui etapa essencial da execução orçamentária da despesa pública.
Nos termos da Lei nº 4.320/1964, o empenho é o:
Na Lei de Orçamento, a discriminação da despesa far-se-á no mínimo por elementos (1ª parte). Para efeito de classificação — da despesa, considera-se material permanente o de duração superior a dois anos (2ª parte).
A sentença está:
O quadro abaixo apresenta o extrato do edital de licitação de um município:
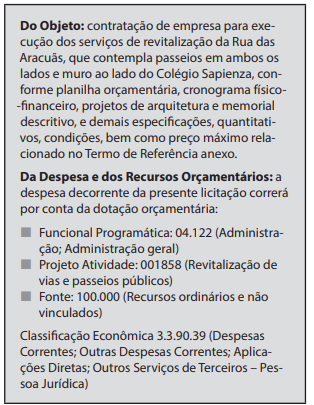
Com base no edital de licitação acima e nos conhecimentos sobre orçamento público, é correto afirmar que:
A Sra. Maria é servidora pública do município de Anhatomirim e ocupante do cargo efetivo de professora. A Sra. Maria acompanhou um grupo de quatro estudantes do município na Olimpíada Brasileira de Matemática, que foi realizada em Brasília. Para o deslocamento e viagem, o município de Anhatomirim forneceu passagens aéreas aos estudantes e, à Sra. Maria, passagem aérea, diárias e R$ 10.000 a título de suprimento de fundos (adiantamento) para o custeio de alimentação e estadia dos estudantes durante o período da viagem.
Com base na situação acima e nos conhecimentos sobre suprimento de fundos, é correto afirmar que:
Caso 2
Para responder à questão, considere a seguinte relação de contas contábeis de um município em 30/11/2025.
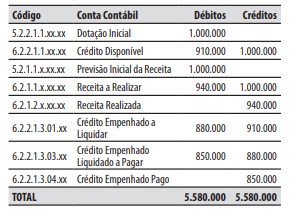
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Lançamento, arrecadação e recolhimento de receita de impostos, no valor de R$ 30.000.
2. Empenho e liquidação da despesa com pessoal e encargos sociais, no valor de R$ 20.000.
3. Pagamento de uma obrigação, que já havia sido empenhada e liquidada, no valor de R$ 10.000.
4. Ingresso na conta corrente bancária do município, de recurso referente à caução de licitação, no valor de R$ 5.000.
5. Reconhecimento da depreciação de veículos, no valor de R$ 25.000.
De acordo com a citada legislação, o limite total é fixado com base na:
(__)O Suprimento de Fundos é caracterizado como uma despesa orçamentária, pois no momento da concessão ocorre o empenho, a liquidação e o pagamento.
(__)A concessão de Suprimento de Fundos pode ser feita a servidor que esteja respondendo a inquérito administrativo ou declarado em alcance.
(__)O servidor que receber o Suprimento de Fundos é obrigado a prestar contas de sua aplicação, sujeitando-se a tomada de contas se não o fizer no prazo.
(__)É permitida a utilização do Suprimento de Fundos para a aquisição de bens permanentes ou imóveis, desde que haja autorização legislativa específica.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
De acordo com a referida norma, o estágio que consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito, denomina-se:
De acordo com a Lei nº 4.320/1964, essa despesa deve ser classificada como Despesa , na categoria econômica de .
Assinale a alternativa que completa corretamente as lacunas do texto.
Com base nessa situação hipotética e na legislação orçamentária vigente, julgue o item seguinte.
Nos termos da Lei nº 4.320/1964, a despesa pública percorre, na fase de execução, os estágios de empenho, liquidação e pagamento, sendo correto afirmar que a liquidação precede o empenho na ordem cronológica de realização da despesa.
Quanto às funções administrativas e à administração financeira nas organizações públicas, julgue o item a seguir.
Em um cenário de queda de receita, a organização pública pode utilizar o saldo de recursos próprios arrecadados no exercício anterior para pagar despesas correntes de pessoal e de encargos, sem a necessidade de autorização orçamentária prévia.
Julgue o item a seguir, no que diz respeito à gestão financeira e orçamentária.
A eficiência na gestão financeira está associada à redução de gastos sem prejuízo da qualidade dos serviços públicos.

 Conheça nossos planos