Foram encontradas 2.020.815 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


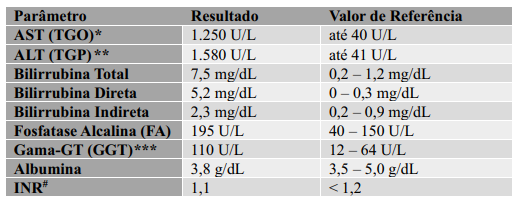
(*AST= Aspartato aminotransferase; ** ALT= Alanina aminotransferase; *** Gama-glutamiltransferase; #INR = razão normalizada internacional).
Considerando o perfil laboratorial e os conceitos de bioquímica clínica hepática, assinale a alternativa CORRETA.
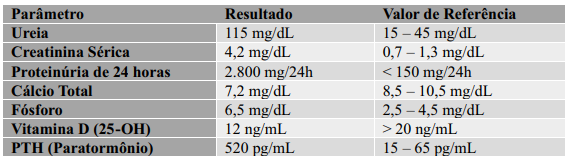
Considerando o quadro clínico e os resultados laboratoriais, assinale a alternativa que apresenta a interpretação diagnóstica CORRETA.
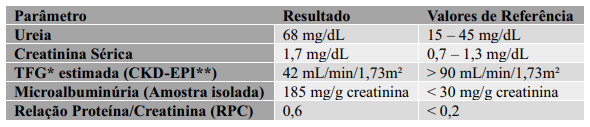
(*TFG = Taxa de Filtração Glomerular; ** CKD-EPI = Chronic Kidney Disease Epidemiology Collaboration)
Considerando os parâmetros laboratoriais e a fisiopatologia da doença renal no paciente diabético, assinale a alternativa CORRETA.
Um paciente de 12 anos, com histórico de infecção de orofaringe há duas semanas, apresenta-se com edema periorbitário, hipertensão leve e urina com coloração alterada (semelhante à “cor de chá” ou “cola”). Foi realizado o exame sumário de urina (EAS) com os seguintes resultados:
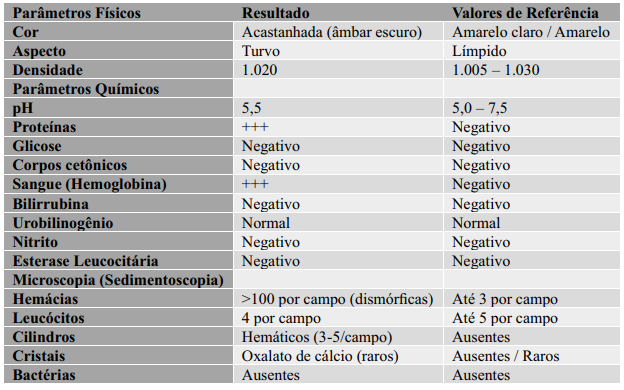
Com base na análise integrada dos achados do exame de urina e na correlação clínico-laboratorial, assinale a alternativa CORRETA.
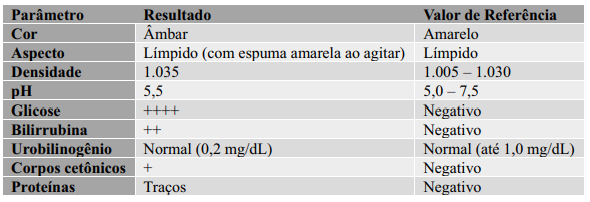
Com base na interpretação dos parâmetros químicos urinários e na correlação clínica, assinale a alternativa CORRETA.
Paciente do sexo masculino, 14 anos, apresenta episódios recorrentes de hemartrose em joelhos e hematomas musculares após traumas leves. O histórico familiar revela que um tio materno também apresenta distúrbios hemorrágicos. Foram realizados exames laboratoriais de triagem da hemostasia, com os seguintes resultados:
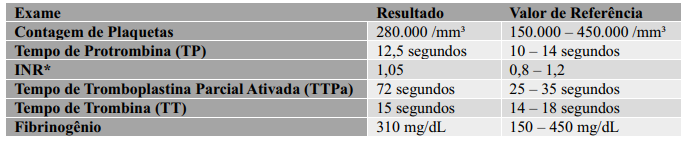
(* INR = razão normalizada internacional).
Considerando os resultados apresentados e a fisiologia da coagulação, assinale a alternativa CORRETA.
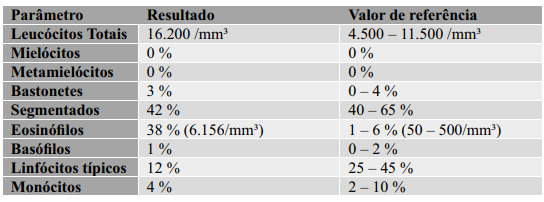
Considerando os achados laboratoriais e a correlação clínica, assinale a alternativa CORRETA.
Paciente do sexo feminino, 28 anos, procura o serviço de hematologia apresentando quadro de fadiga intensa, dispneia aos pequenos esforços, febre persistente e presença de petéquias e equimoses em membros inferiores. O hemograma revelou os seguintes resultados:
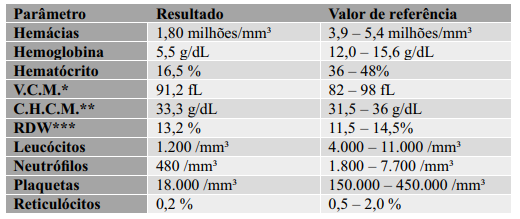
(*V.C.M. = Volume Corpuscular Médio; **C.H.C.M. = Concentração da Hemoglobina Corpuscular Média. ***RDW= Red Cell Distribution Width).
Considerando os resultados laboratoriais acima e a fisiopatologia das doenças hematológicas, assinale a alternativa que apresenta a hipótese diagnóstica CORRETA:
Considere o Texto IV abaixo para responder à questão.
Texto IV
Em janeiro de 2026, a empresa Genial Soluções Ltda., de propriedade de Edilma, foi adquirida pelo Grupo Mais Valor Ltda. pelo valor de R$ 4 milhões. Após a aquisição, o Grupo manteve o estabelecimento, empregados, equipamentos e atividade econômica anteriormente exercida pela Genial Soluções, enquanto Edilma se afastou completamente de atividades nos ramos comercial, industrial e profissional. Meses depois, a fiscalização municipal constatou a existência de débitos de IPTU, ISS e multas tributárias vinculadas à antiga empresa, discutindo-se a responsabilidade do adquirente pelos créditos tributários existentes antes da aquisição.
Durante a fiscalização, o Município aplicou as disposições das Leis Complementares Municipais nº 02/2023 e 03/2024, utilizando os critérios previstos na Planta Genérica de Valores para atualizar o valor venal de determinados imóveis e constituir os respectivos créditos tributários.
No mesmo exercício, o Município criou uma nova cobrança incidente sobre determinada atividade já submetida a outro tributo municipal, sob o argumento de ampliar a arrecadação. Além disso, aplicou multa de valor significativamente superior ao tributo devido à Genial Soluções por uma mesma infração tributária. Diante disso, o Grupo Mais Valor sustentou que as exigências poderiam resultar em efeito confiscatório e em dupla punição pelo mesmo fato, invocando as limitações ao poder de tributar e o princípio do ne bis in idem.
Considere o Texto IV abaixo para responder à questão.
Texto IV
Em janeiro de 2026, a empresa Genial Soluções Ltda., de propriedade de Edilma, foi adquirida pelo Grupo Mais Valor Ltda. pelo valor de R$ 4 milhões. Após a aquisição, o Grupo manteve o estabelecimento, empregados, equipamentos e atividade econômica anteriormente exercida pela Genial Soluções, enquanto Edilma se afastou completamente de atividades nos ramos comercial, industrial e profissional. Meses depois, a fiscalização municipal constatou a existência de débitos de IPTU, ISS e multas tributárias vinculadas à antiga empresa, discutindo-se a responsabilidade do adquirente pelos créditos tributários existentes antes da aquisição.
Durante a fiscalização, o Município aplicou as disposições das Leis Complementares Municipais nº 02/2023 e 03/2024, utilizando os critérios previstos na Planta Genérica de Valores para atualizar o valor venal de determinados imóveis e constituir os respectivos créditos tributários.
No mesmo exercício, o Município criou uma nova cobrança incidente sobre determinada atividade já submetida a outro tributo municipal, sob o argumento de ampliar a arrecadação. Além disso, aplicou multa de valor significativamente superior ao tributo devido à Genial Soluções por uma mesma infração tributária. Diante disso, o Grupo Mais Valor sustentou que as exigências poderiam resultar em efeito confiscatório e em dupla punição pelo mesmo fato, invocando as limitações ao poder de tributar e o princípio do ne bis in idem.
I- Não se extrai do Texto IV a existência de exigência com efeito confiscatório.
PORQUE
II- O caráter confiscatório do tributo deve ser avaliado à luz de todo o sistema tributário e não em função de cada tributo isoladamente analisado.
A respeito dessas asserções, é CORRETO afirmar que:
Considere o Texto IV abaixo para responder à questão.
Texto IV
Em janeiro de 2026, a empresa Genial Soluções Ltda., de propriedade de Edilma, foi adquirida pelo Grupo Mais Valor Ltda. pelo valor de R$ 4 milhões. Após a aquisição, o Grupo manteve o estabelecimento, empregados, equipamentos e atividade econômica anteriormente exercida pela Genial Soluções, enquanto Edilma se afastou completamente de atividades nos ramos comercial, industrial e profissional. Meses depois, a fiscalização municipal constatou a existência de débitos de IPTU, ISS e multas tributárias vinculadas à antiga empresa, discutindo-se a responsabilidade do adquirente pelos créditos tributários existentes antes da aquisição.
Durante a fiscalização, o Município aplicou as disposições das Leis Complementares Municipais nº 02/2023 e 03/2024, utilizando os critérios previstos na Planta Genérica de Valores para atualizar o valor venal de determinados imóveis e constituir os respectivos créditos tributários.
No mesmo exercício, o Município criou uma nova cobrança incidente sobre determinada atividade já submetida a outro tributo municipal, sob o argumento de ampliar a arrecadação. Além disso, aplicou multa de valor significativamente superior ao tributo devido à Genial Soluções por uma mesma infração tributária. Diante disso, o Grupo Mais Valor sustentou que as exigências poderiam resultar em efeito confiscatório e em dupla punição pelo mesmo fato, invocando as limitações ao poder de tributar e o princípio do ne bis in idem.
I- O Grupo Mais Valor Ltda. é integralmente responsável pelos tributos, relativos ao estabelecimento adquirido da Genial Soluções Ltda., devidos até a data da alienação.
PORQUE
II- O fato de Edilma cessar a exploração do comércio, indústria ou atividade e não ter iniciado dentro de seis meses atividade ainda que em outro ramo afasta a responsabilidade subsidiária e a continuidade da exploração do estabelecimento por parte do Grupo Mais Valor atrai a responsabilidade.
A respeito dessas asserções, é CORRETO afirmar que:
Considere o Texto III abaixo para responder à questão.
Texto III
A Construtora Gama Ltda., administrada por Eduardo e Sidney, encerrou seu exercício financeiro e elaborou o Balanço Patrimonial e a Demonstração do Resultado do Exercício. Entre as operações realizadas no período estavam vendas de serviços, aquisição de materiais a prazo, contratação de empréstimos e pagamento de fornecedores, operações que produziram diferentes efeitos sobre a situação patrimonial e o resultado da empresa.
Para verificar a regularidade das informações apresentadas, a empresa contratou a Auditoria Sigma & Associados, que realizou o planejamento dos trabalhos, avaliou os riscos de distorções relevantes e definiu procedimentos para obtenção de evidências. Durante a auditoria, foram realizados testes sobre os controles internos e procedimentos destinados à verificação dos saldos, transações e demais informações constantes das demonstrações contábeis.
No decorrer de uma fiscalização, foram ainda identificadas situações envolvendo a Construtora e agentes públicos. David, servidor responsável por determinada fiscalização, teria solicitado vantagem indevida para deixar de cobrar tributo. Paralelamente, a empresa teria adotado procedimentos destinados a reduzir ilegalmente sua obrigação tributária, mediante omissão de informações e inserção de dados falsos em documentos fiscais.
Os fatos passaram a ser analisados à luz das normas de contabilidade e auditoria e da legislação penal aplicável.
Considere o Texto III abaixo para responder à questão.
Texto III
A Construtora Gama Ltda., administrada por Eduardo e Sidney, encerrou seu exercício financeiro e elaborou o Balanço Patrimonial e a Demonstração do Resultado do Exercício. Entre as operações realizadas no período estavam vendas de serviços, aquisição de materiais a prazo, contratação de empréstimos e pagamento de fornecedores, operações que produziram diferentes efeitos sobre a situação patrimonial e o resultado da empresa.
Para verificar a regularidade das informações apresentadas, a empresa contratou a Auditoria Sigma & Associados, que realizou o planejamento dos trabalhos, avaliou os riscos de distorções relevantes e definiu procedimentos para obtenção de evidências. Durante a auditoria, foram realizados testes sobre os controles internos e procedimentos destinados à verificação dos saldos, transações e demais informações constantes das demonstrações contábeis.
No decorrer de uma fiscalização, foram ainda identificadas situações envolvendo a Construtora e agentes públicos. David, servidor responsável por determinada fiscalização, teria solicitado vantagem indevida para deixar de cobrar tributo. Paralelamente, a empresa teria adotado procedimentos destinados a reduzir ilegalmente sua obrigação tributária, mediante omissão de informações e inserção de dados falsos em documentos fiscais.
Os fatos passaram a ser analisados à luz das normas de contabilidade e auditoria e da legislação penal aplicável.
I- A aquisição de materiais a prazo aumenta o ativo e o passivo.
II- Ao lançar o pagamento a fornecedores a Construtora Gama não deve registrar um movimento a débito.
III- A receita proveniente das vendas de serviços deve ser computada na determinação do resultado do exercício independentemente da sua realização em moeda.
É CORRETO o que se afirma em:
Considere o Texto III abaixo para responder à questão.
Texto III
A Construtora Gama Ltda., administrada por Eduardo e Sidney, encerrou seu exercício financeiro e elaborou o Balanço Patrimonial e a Demonstração do Resultado do Exercício. Entre as operações realizadas no período estavam vendas de serviços, aquisição de materiais a prazo, contratação de empréstimos e pagamento de fornecedores, operações que produziram diferentes efeitos sobre a situação patrimonial e o resultado da empresa.
Para verificar a regularidade das informações apresentadas, a empresa contratou a Auditoria Sigma & Associados, que realizou o planejamento dos trabalhos, avaliou os riscos de distorções relevantes e definiu procedimentos para obtenção de evidências. Durante a auditoria, foram realizados testes sobre os controles internos e procedimentos destinados à verificação dos saldos, transações e demais informações constantes das demonstrações contábeis.
No decorrer de uma fiscalização, foram ainda identificadas situações envolvendo a Construtora e agentes públicos. David, servidor responsável por determinada fiscalização, teria solicitado vantagem indevida para deixar de cobrar tributo. Paralelamente, a empresa teria adotado procedimentos destinados a reduzir ilegalmente sua obrigação tributária, mediante omissão de informações e inserção de dados falsos em documentos fiscais.
Os fatos passaram a ser analisados à luz das normas de contabilidade e auditoria e da legislação penal aplicável.
I- David praticou o crime de concussão, punível com pena de reclusão.
II- O texto descreve a prática do crime de corrupção passiva, punível com pena de detenção.
III- A pena deve ser aumentada de um terço em razão do fato de David ter deixado de praticar ato de sua competência.
IV- Ao omitir informações com a finalidade de reduzir tributo, a Construtora Gama Ltda. cometeu crime contra a ordem tributária.
É CORRETO o que se afirma apenas em:
I- O Fisco Municipal agiu conforme a lei ao revisar de ofício o lançamento, uma vez que a Comercial Araraúna Ltda. agiu com inexatidão na declaração apresentada.
II- A Comercial Araraúna está correta ao afirmar que o lançamento apenas pode ser alterado nas hipóteses previstas em lei.
III- Entre as modalidades de lançamento narradas no Texto II não está o lançamento por homologação.
IV- Influem sobre a obrigação tributária quaisquer atos anteriores à homologação, praticado pela Comercial Araraúna Ltda. ou por terceiros, visando à extinção total ou parcial do crédito.
É CORRETO o que se afirma apenas em:
I- A Construtora Guaivira é sujeito passivo do ITBI apenas na primeira alienação.
II- Guilherme é responsável pelo ITBI decorrente da alienação da unidade habitacional pela Imobiliária Garça Azul.
III- Gustavo é responsável pelo ITBI decorrente da venda do imóvel a Guilherme.
IV- A Imobiliária Garça Azul não é sujeito passivo do ITBI.
É CORRETO o que se afirma apenas em:
I- A lei do Município G pode considerar urbana a área do loteamento Guiraobira, passando a exigir de Guilherme o IPTU que passar a ser devido pelo imóvel do qual passou a ser proprietário.
PORQUE
II- Entende-se como zona urbana a definida em lei municipal, observado o requisito mínimo da existência de pelo menos 2 (dois) melhoramentos, dentre os quais a construção ou manutenção pelo Poder Público de rede de iluminação pública, com ou sem posteamento para distribuição domiciliar.
A respeito dessas asserções, é CORRETO afirmar que:
I- O poder legislativo estadual pode, mediante lei, atribuir a Guilherme a responsabilidade pelo crédito tributário decorrente da execução das obras de construção.
II- A Imobiliária Garça Azul é responsável pelo crédito tributário decorrente da execução das obras de construção civil, hidráulica e elétrica pela Construtora Guaivira em virtude de ter contratado o serviço.
III- Não se incluem na base de cálculo do imposto o valor dos materiais fornecidos pela Construtora Guaivira.
IV- A Construtora Guaivira não deve pagar o ISS devido pela venda das unidades habitacionais.
É CORRETO o que se afirma apenas em:

 Conheça nossos planos