Foram encontradas 92.600 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


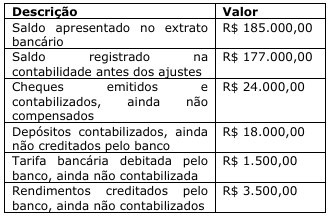
Considerando os itens de conciliação apresentados, os saldos conciliados apurados a partir do extrato bancário e dos registros contábeis serão, respectivamente:
Considerando o disposto no art. 92, caput e parágrafo único, e no art. 93 da Lei Federal nº 4.320/1964, analise as afirmativas.
I. Os restos a pagar integram a dívida flutuante, excluídos os serviços da dívida.
II. O registro dos restos a pagar será realizado por exercício e por credor, distinguindo-se as despesas processadas das não processadas.
III. As operações que resultem em débitos e créditos de natureza financeira não compreendidas na execução orçamentária também serão objeto de registro, individuação e controle contábil.
IV. Os depósitos integram a dívida flutuante, enquanto os débitos de tesouraria somente serão registrados após sua conversão em dívida fundada.
Está correto o que se afirma em:
I. Despesa de exercício encerrado para a qual o orçamento respectivo consignava crédito próprio, com saldo suficiente, mas que não se processou na época própria.
II. Restos a pagar com prescrição interrompida.
III. Compromisso reconhecido após o encerramento do exercício correspondente.
IV. Despesa do exercício corrente, regularmente empenhada e liquidada, cujo pagamento foi postergado por insuficiência momentânea de disponibilidade financeira.
Considerando exclusivamente as hipóteses expressamente previstas no art. 37, poderão ser pagas à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, a ordem cronológica, as situações:
O processo também continha termo de recebimento parcial, comprovando a entrega de 60 unidades de um total contratado de 100 equipamentos idênticos. O contrato previa preço unitário de R$ 2.000,00 e admitia entregas e pagamentos parciais.
Considere que os equipamentos recebidos foram regularmente conferidos e que não existem descontos, retenções ou outras pendências relativas à parcela executada.
Considerando os arts. 62 e 63 da Lei Federal nº 4.320/1964, assinale a alternativa que apresenta o valor passível de regular liquidação e o respectivo fundamento.
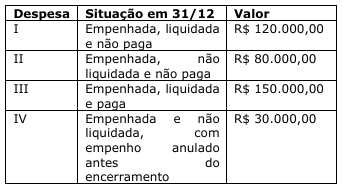
Considere que os empenhos remanescentes foram regularmente mantidos, que a inscrição dos restos a pagar não processados atende às condições legais e que não existem créditos com vigência plurianual.
Com fundamento nos arts. 35 e 36 da Lei Federal nº 4.320/1964, assinale a alternativa correta.
(1) Compreensão da natureza do risco e de suas características, inclusive do nível de risco, considerando fontes, consequências e probabilidade.
(2) Seleção e implementação de opções destinadas a modificar o risco, tais como evitar a atividade, alterar a probabilidade ou compartilhar a exposição.
(3) Reconhecimento e descrição dos riscos capazes de afetar o alcance dos objetivos, com o levantamento de suas fontes e dos eventos correspondentes.
(4) Comparação dos resultados obtidos com os critérios previamente estabelecidos, a fim de decidir onde é necessária ação adicional.
Assinale a alternativa que apresenta a ordem sequencial correta em que essas atividades se desenvolvem:
1. Quanto ao momento em que se realiza.
2. Quanto à posição do órgão que fiscaliza.
3. Quanto ao aspecto examinado.
4. Quanto à forma de deflagração.
(__) Separa o que se exerce no interior da própria estrutura daquilo confiado a instância estranha a ela.
(__) Separa o que se instaura de ofício daquilo que depende de representação ou de denúncia do interessado.
(__) Separa o que antecede o ato daquilo que o acompanha e do que sobre ele recai depois de praticado.
(__) Separa o exame de conformidade com a norma daquele que recai sobre conveniência e oportunidade.
Assinale a alternativa que apresenta a associação correta, de cima para baixo:
Coluna I
1. Papéis de trabalho.
2. Testes de observância.
3. Testes substantivos.
4. Amostragem.
Coluna II
(__) Procedimentos voltados à obtenção de evidência quanto à suficiência, à exatidão e à validade dos dados produzidos pelos sistemas de informações da entidade.
(__) Documentos e registros dos fatos, das informações e das provas obtidos no curso do exame, que dão suporte à opinião, às críticas e às recomendações emitidas.
(__) Aplicação de procedimentos a menos da totalidade dos itens de uma população, de modo que o resultado obtido permita conclusão sobre o conjunto examinado.
(__) Procedimentos voltados à obtenção de razoável segurança de que os controles internos estabelecidos pela administração estão em efetivo funcionamento.
Assinale a alternativa que apresenta a associação correta, de cima para baixo:
Coluna I
1. Balanço Orçamentário.
2. Balanço Financeiro.
3. Demonstração das Variações Patrimoniais.
4. Demonstração dos Fluxos de Caixa.
Coluna II
(__) Segrega as entradas e as saídas de disponibilidades em três agrupamentos: das operações, dos investimentos e dos financiamentos.
(__) Confronta as previsões e as fixações constantes da lei anual com aquilo que efetivamente se arrecadou e se executou no período.
(__) Apura o resultado do exercício pelo confronto entre os componentes quantitativos aumentativos e diminutivos verificados no período.
(__) Reúne os ingressos e os dispêndios do exercício, conjugados com o saldo em espécie recebido do período anterior e o transferido para o seguinte.
Assinale a alternativa que apresenta a associação correta, de cima para baixo:
Assinale a alternativa que preenche corretamente essas lacunas, na ordem em que aparecem:
Assinale a alternativa que preenche corretamente essas lacunas, na ordem em que aparecem:
(1) Entrega do produto arrecadado aos cofres da entidade, em observância ao princípio da unidade de tesouraria.
(2) Estimativa do montante que se espera ingressar no exercício, incorporada à proposta orçamentária.
(3) Entrega dos recursos pelos devedores aos agentes arrecadadores ou às instituições financeiras autorizadas.
(4) Ato da repartição competente que verifica a procedência do crédito fiscal, identifica o devedor e inscreve o débito.
Assinale a alternativa que apresenta a ordem cronológica correta em que essas etapas se sucedem:
Em 01/01/2025, uma entidade adquiriu equipamentos de informática por R$ 14.000,00, com a intenção de utilizá-los durante cinco anos. A entidade deprecia os seus ativos imobilizados de acordo com o método da linha reta.
Ao elaborar as demonstrações contábeis anuais, referentes a 31/12/2025, a entidade utilizou uma taxa de 50% para depreciar os equipamentos de informática.
Ao verificar as demonstrações contábeis, em busca de irregularidades contábeis, um Agente de Polícia Judiciária concluiu que
Ao investigar uma entidade que realiza auditoria independente, um Agente de Polícia Judiciária verificou que a entidade havia concedido muitos empréstimos em 10/12/2025 a outras sociedades, do seguinte modo:
• R$ 500.000,00 à sociedade coligada, com vencimento previsto para 30/06/2026;
• R$ 600.000,00 à sociedade da qual era acionista minoritária, sem exercer influência significativa, com pagamento previsto para 30/09/2026;
• R$ 700.000,00 à sociedade controlada, com pagamento previsto para 30/12/2026;
• R$ 800.000,00 à sociedade externa, que não detinha participação acionária, com pagamento previsto para 30/03/2027.
No Balanço Patrimonial de 31/12/2025, é esperado que o ativo realizável a longo prazo tenha o seguinte impacto causado pela concessão dos empréstimos:
Um Agente de Polícia Judiciária coletou informações contábeis de uma instituição financeira, com o objetivo de elaborar um informe sobre os seus elementos patrimoniais.
O agente constatou que a instituição financeira havia sido acionada na justiça por diversos clientes. Ele agrupou as causas e, inicialmente, apresentou aquelas em que é possível realizar uma estimativa confiável do valor da obrigação.
Posteriormente, o agente classificou essas causas de acordo com a estimativa da necessidade de saída de recursos que incorporam benefícios econômicos para liquidar a obrigação, do seguinte modo:
• saída possível: R$ 130.000,00;
• saída provável: R$ 150.000,00;
• saída remota: R$ 180.000,00.
Após a análise, o Agente de Polícia Judiciária apurou que as causas de clientes classificadas como passivo, no Balanço Patrimonial, apresentavam o seguinte montante:
Um Agente de Polícia Judiciária realizou uma investigação em uma empresa varejista, relacionada ao primeiro semestre de 2026.
O agente apurou o seguinte:
• em 01/01/2026, não havia estoque de computadores;
• em 05/01/2026, foram adquiridos 200 computadores por R$ 600.000,00; esses foram integralmente vendidos no primeiro trimestre pelo preço unitário de R$ 5.000,00;
• em 02/04/2026, foram adquiridos 300 computadores por R$ 1.050.000,00; durante o segundo trimestre, foram vendidos 100 desses computadores, pelo preço unitário de R$ 6.000,00;
• todas as compras e vendas foram realizadas à vista;
• os computadores são vendidos com garantia de um ano; a empresa estima que 10% do preço de venda é o valor necessário para cobrir os gastos com a garantia e reconhece esse valor como provisão para garantia;
• a empresa paga a seus vendedores uma comissão de venda que equivale a 5% sobre o preço.
Por meio da investigação, o Agente de Polícia Judiciária pôde constatar que a empresa deveria ter reconhecido, no primeiro semestre de 2026, lucro bruto de
Em 31/12/2025, uma entidade apresentava os seguintes saldos em seu Balanço Patrimonial:
• Disponibilidades: R$ 20.000,00;
• Terrenos utilizados em sua atividade-fim: R$ 70.000,00;
• Patrimônio Líquido: R$ 90.000,00.
Ao realizar o teste de recuperabilidade dos terrenos, o contador da entidade constatou que o valor recuperável era R$ 67.000,00.
Ao analisar o reconhecimento dos efeitos do teste de recuperabilidade nas demonstrações contábeis da entidade, um Agente de Polícia Judiciária verificou que houve um débito de R$ 3.000,00 em
Após análise técnica, a parte contrária apontou que o laudo carecia de elemento obrigatório previsto na NBC TP 01 (R2) – PERÍCIA CONTÁBIL.
Nesse caso, o seguinte elemento obrigatório da estrutura mínima do laudo pericial contábil foi omitido por Dra. W:
Ocorre que a avaliação dos ativos imóveis foi realizada exclusivamente por engenheiro de avaliações, profissional de outra área, sem participação técnica de Dr. Y. O assistente X cogita subscrever o laudo do engenheiro como forma de validá-lo, para ampliar a força probatória da perícia.
Considerando a NBC TP 01 (R2) – PERÍCIA CONTÁBIL, a conduta de X, ao subscrever o laudo do engenheiro, seria
Essas condições estão adequadamente divulgadas na nota explicativa nº 3, na qual a administração também descreve as ações que está implementando para restabelecer o equilíbrio econômico-financeiro da companhia. O auditor concluiu que tais eventos indicam a existência de incerteza relevante que pode levantar dúvida significativa quanto à capacidade de continuidade operacional, mas verificou que a divulgação nas demonstrações contábeis é apropriada, adequada e suficiente.
Nessas circunstâncias, o relatório do auditor independente deve conter

 Conheça nossos planos