Questões de Concurso Para ciências contábeis

Foram encontradas 92.604 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328013 Contabilidade Pública
Assinale a alternativa em que é apresentada a forma correta de como um Ente Público deve contabilizar a contratação de operações de crédito com prazo de pagamento superior a 12 meses a partir da data das demonstrações contábeis do período atual. 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328012 Contabilidade Pública
Durante o ano de 2025, a Prefeitura de um pequeno município arrecadou os seguintes valores relativos às receitas públicas:

● Dividendos recebidos de empresa de economia mista em que há participação societária: $ 2.000
● Obtenção de empréstimo junto ao Banco do Brasil: $ 24.000
● Recebimento de cota-parte do Fundo de Participação dos Municípios: $ 30.000
● Recebimento de IPTU: $ 50.000
● Recebimento de repasse relativo a convênio firmado junto ao Ministério da Educação para aquisição de computadores para escolas municipais: $ 6.000
● Recebimento de aluguéis relativos à utilização de espaços públicos: $ 5.000
● Recebimento de Contribuição de Melhoria decorrente de pavimentação de ruas: $ 4.000
● Recebimento de Taxa de Coleta de Lixo e Limpeza Urbana: $ 8.000
● Recebimentos relativos à venda de veículos: $ 16.000
● Rendimentos de aplicações financeiras junto ao Banco do Brasil: $ 3.000

Com base nas informações acima, assinale a alternativa em que são apresentados os valores das receitas correntes e de capital, respectivamente, para o ano de 2025. 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328010 Análise de Balanços
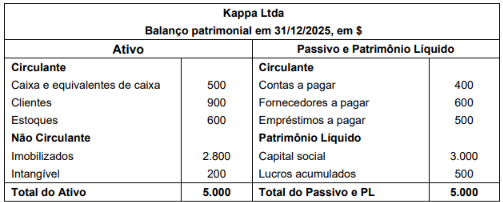
A Kappa Ltda. apresentou o seguinte Balanço Patrimonial em 31/12/2025:

Captura_de tela 2026-09-24 193020.png (503×202)

Qual é o valor da Liquidez Corrente em 31/12/2025 da Kappa Ltda.? 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328009 Contabilidade de Custos
Durante o mês de maio de 2025, a Zeta Ltda., empresa do ramo industrial, produziu 600 unidades do Produto 1 e 400 unidades do Produto 2. O tempo de produção é de 20 minutos para Produto 1 e 30 minutos para Produto 2. Nesse período, os custos indiretos de fabricação totalizaram $ 30.000. Os custos unitários com matéria-prima foram $ 50 para o Produto 1 e $ 60 para o Produto 2. Já os custos unitários com mão de obra direta foram, respectivamente, $ 32 e $ 48. Com base nessas informações, assinale a alternativa que apresenta o custo total unitário de fabricação do Produto 1 e do Produto 2, respectivamente, considerando o tempo de fabricação unitário como o critério de rateio dos custos indiretos de fabricação. 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328008 Contabilidade Geral
Abaixo estão listados os investimentos societários da Ômega S.A. em 31/12/2025:

● Investimento societário na Alfa S.A., composto de 400 ações ordinárias. A Alfa S.A. possui 500 ações ordinárias e 500 ações preferenciais em seu capital social.
● Investimento societário na Beta S.A., composto de 400 ações ordinárias e 800 ações preferenciais. A Beta S.A. possui 1.000 ações ordinárias e 1.000 ações preferenciais em seu capital social.
● Investimento societário na Gama S.A., composto de 200 ações ordinárias e 350 ações preferenciais. A Gama S.A. possui 600 ações ordinárias e 400 ações preferenciais em seu capital social.
● Investimento societário na Delta S.A., composto de 100 ações ordinárias. A Delta S.A. possui 500 ações ordinárias em seu capital social.

Sabe-se que as empresas investidas não são joint ventures nem são mantidas para venda pela Ômega S.A. Para classificar suas empresas investidas como controlada ou coligada, a Ômega S.A. observa exclusivamente seus percentuais de participação societária no capital social das empresas investidas e as determinações das Normas Brasileiras de Contabilidade. Com base nessas informações, assinale a alternativa correta. 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328007 Contabilidade Geral
Em junho de 2025, a Companhia Tau concluiu a negociação para aquisição da totalidade das cotas de capital social da Lambda Ltda. A data formal de aquisição foi definida como 31/07/2025, e o acordo entre as partes previu um pagamento à vista de $ 10.000, contraprestação em duas parcelas de $ 5.000 com vencimento em 360 e 720 dias, e ações emitidas do capital social da Companhia Tau, no valor de $ 30.000, em favor dos antigos cotistas da Lambda Ltda. Em 31/07/2025, o patrimônio líquido da Lambda Ltda. era $ 15.000. Foi contratada uma empresa especializada de consultoria, que fez uma varredura completa dos ativos e passivos da Lambda Ltda. e a posterior mensuração dos valores justos desses ativos e passivos. O laudo emitido, com data de 30/09/2025, apontou que o valor justo bruto dos ativos líquidos da Lambda Ltda. era $ 25.000. O efeito tributário diferido sobre as mais valias é calculado com base em alíquota conjunta do IRPJ/CSLL de 30%. Com base nessas informações e considerando as diretrizes da Norma Brasileira de Contabilidade NBC TG 15 (R4) – Combinação de Negócios, assinale a alternativa correta. 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328006 Contabilidade Geral
A Norma Brasileira de Contabilidade NBC TG 51 – Apresentação e Divulgação nas Demonstrações Contábeis foi emitida em fevereiro de 2026, substituindo a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, trazendo, entre outras, mudanças na forma de elaboração das demonstrações contábeis. Com base nessas informações, assinale a alternativa correta. 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328005 Contabilidade Geral
Em 02/01/2021, uma máquina adquirida pela Beta Ltda. entrou em uso operacional. Essa máquina teve um custo de aquisição de $ 1.500 e vida útil contábil estipulada de 10 anos, sem valor residual. Ao final de 2025, ao elaborar suas demonstrações contábeis, a Beta Ltda. ficou preocupada com a possibilidade de essa máquina ter se desvalorizado, em função de queda na demanda de seus produtos no mercado. Para tanto, a Beta Ltda. contratou uma empresa de consultoria para fazer o teste de recuperabilidade de valor dessa máquina, nos termos do disposto na Norma Brasileira de Contabilidade NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos. No laudo técnico emitido pela empresa de consultoria, o valor presente dos fluxos futuros de caixa esperados pelo uso dessa máquina é de $ 1.000. Já o valor justo líquido das despesas estimadas de venda da máquina é de $ 600. Com base nessas informações, assinale a alternativa correta. 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328004 Contabilidade Geral
Considerando as disposições da Norma Brasileira de Contabilidade NBC TG 09 (R1), assinale a alternativa correta em relação à Demonstração do Valor Adicionado (DVA). 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328003 Contabilidade Geral
Durante 2025, ocorreram as seguintes operações com impactos contábeis no caixa da Cia. Alfa:

● Pagamento de fornecedores: $ 2.000
● Aumento do capital social no valor de $ 8.000, sendo $ 6.000 em dinheiro e $ 2.000 por meio de incorporação de reservas de capital
● Recebimento de clientes: $ 4.000
● Aquisição de ativos imobilizados no valor de $ 3.000, sendo que 60% já foi pago
● Aquisição de investimento societário na Cia. XYZ, pago à vista, no valor de $ 1.200
● Obtenção de empréstimo junto ao Banco Jota, no valor de $ 4.000
● Pagamento de despesas gerais: $ 1.000
● Amortização de empréstimos: $ 1.200
● Resgate de investimentos em títulos e valores mobiliários: $ 1.000

Considerando as transações acima e as determinações da Norma Brasileira de Contabilidade NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa, assinale a alternativa correta. 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328002 Contabilidade Geral
Em 31/12/2025, uma empresa apresentou os seguintes saldos em suas contas patrimoniais:

● Caixa e equivalentes de caixa: $ 100
● Capital social: $ 3.000
● Contas a pagar: $ 300
● Contas a receber: $ 400
● Financiamentos a pagar: $ 1.200
● Imobilizados: $ 500
● Intangíveis de vida útil indefinida: $ 1.000
● Investimentos societários em controladas: $ 3.000
● Reservas de capital e de lucros: $ 500

Quais são os valores do Ativo e do Passivo, respectivamente, a ser evidenciados no Balanço Patrimonial em 31/12/2025? 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328001 Contabilidade Geral
Uma determinada empresa adquiriu mercadorias para o seu estoque, a prazo de 120 dias, no valor de $ 150, com tributos recuperáveis de $ 30 e ajuste a valor presente de fornecedores a pagar de $ 10. Assinale a alternativa que apresenta a contabilização correta dessa operação. 
Alternativas
Q4327460 Contabilidade de Custos
O ponto de equilíbrio é definido quando a receita é idêntica aos custos. Se os custos são custos totais (operação e depreciação), chama-se de ponto de equilíbrio operacional (PEO); se excluem-se os custos relativos à depreciação ou outros custos que não representem saída de caixa, temos o Ponto de Equilíbrio de Caixa (PEcx). Uma empresa tem um produto cujo preço de venda é de R$ 21,00; custo variável unitário = R$ 13,00; custo fixo de operação = R$ 80.000,00; depreciação = R$ 20.000,00. O PEO e o PEcx, em unidades vendidas, são:
Alternativas
Q4323049 Contabilidade Pública
Acerca do reconhecimento das variações patrimoniais aumentativas e diminutivas, considera-se realizada a variação patrimonial aumentativa (VPA)
Alternativas
Q4323048 Contabilidade Geral
No que se refere ao mecanismo de débito e crédito, é CORRETO afirmar que as contas do
Alternativas
Q4323047 Contabilidade Pública
Nos termos da Lei nº 4.320/64 e em observância aos seus artigos 92 e 98, a dívida passiva é classificada em 
Alternativas
Q4323045 Contabilidade Geral

É conta patrimonial aquela que indica 

Alternativas
Q4323043 Contabilidade Pública

A Lei n° 4.320/64 traz o conceito de ativo financeiro para fins do cálculo do superávit financeiro, o qual é fonte para abertura de créditos adicionais. Nesse contexto cabe destacar o que está contemplado nos artigos 43 e 105 da referida norma:


I. Entende-se por superavit financeiro a diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.

II. O Ativo Financeiro compreenderá os créditos e valores realizáveis, independentemente de autorização orçamentária, e os valores numerários.

III. O Ativo Permanente compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.

Considerando as afirmativas acima elencadas, é CORRETO o que se afirma em 

Alternativas
Q4323042 Contabilidade Pública

De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), o objetivo principal da maioria das entidades do setor público é prestar serviços à sociedade, em vez de obter lucros e gerar retorno financeiro aos investidores. Esses serviços incluem, por exemplo: programas e políticas de bem-estar, educação pública, segurança nacional e defesa nacional. Consequentemente, o desempenho de tais entidades pode ser apenas parcialmente avaliado por meio da análise da situação patrimonial, do desempenho e dos fluxos de caixa. As entidades do setor público possuem características que as diferem das demais entidades. Nesse contexto, é importante compreender os diferentes aspectos da contabilidade aplicada ao setor público (CASP), quais sejam: orçamentário, patrimonial e fiscal, de modo a interpretar corretamente as informações contábeis.

Diante disso, é CORRETO afirmar: 

Alternativas
Q4323041 Contabilidade Pública
Nos termos do Manual de Contabilidade Aplicada ao Setor Público (MCASP), os ativos são classificados como circulantes quando satisfizerem a um dos seguintes critérios:
I. Estiverem disponíveis para realização imediata. II. Tiverem a expectativa de realização até doze meses após a data das demonstrações contábeis. III. Sua extinção deva resultar na saída de recursos da entidade.
Considerando as afirmativas acima elencadas, é INCORRETO o que se afirma em

Alternativas
Respostas
541: E
542: B
543: D
544: B
545: A
546: B
547: A
548: D
549: E
550: C
551: C
552: E
553: A
554: B
555: C
556: D
557: C
558: D
559: B
560: C