Questões de Concurso Para auditor fiscal

Foram encontradas 9.629 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q4404898 Direito Tributário

Considere o Texto IV abaixo para responder à questão.


Texto IV


Em janeiro de 2026, a empresa Genial Soluções Ltda., de propriedade de Edilma, foi adquirida pelo Grupo Mais Valor Ltda. pelo valor de R$ 4 milhões. Após a aquisição, o Grupo manteve o estabelecimento, empregados, equipamentos e atividade econômica anteriormente exercida pela Genial Soluções, enquanto Edilma se afastou completamente de atividades nos ramos comercial, industrial e profissional. Meses depois, a fiscalização municipal constatou a existência de débitos de IPTU, ISS e multas tributárias vinculadas à antiga empresa, discutindo-se a responsabilidade do adquirente pelos créditos tributários existentes antes da aquisição.


Durante a fiscalização, o Município aplicou as disposições das Leis Complementares Municipais nº 02/2023 e 03/2024, utilizando os critérios previstos na Planta Genérica de Valores para atualizar o valor venal de determinados imóveis e constituir os respectivos créditos tributários.


No mesmo exercício, o Município criou uma nova cobrança incidente sobre determinada atividade já submetida a outro tributo municipal, sob o argumento de ampliar a arrecadação. Além disso, aplicou multa de valor significativamente superior ao tributo devido à Genial Soluções por uma mesma infração tributária. Diante disso, o Grupo Mais Valor sustentou que as exigências poderiam resultar em efeito confiscatório e em dupla punição pelo mesmo fato, invocando as limitações ao poder de tributar e o princípio do ne bis in idem.

De acordo com a Lei Complementar nº 3/2024, é CORRETO afirmar que:
Alternativas
Q4404897 Direito Tributário

Considere o Texto IV abaixo para responder à questão.


Texto IV


Em janeiro de 2026, a empresa Genial Soluções Ltda., de propriedade de Edilma, foi adquirida pelo Grupo Mais Valor Ltda. pelo valor de R$ 4 milhões. Após a aquisição, o Grupo manteve o estabelecimento, empregados, equipamentos e atividade econômica anteriormente exercida pela Genial Soluções, enquanto Edilma se afastou completamente de atividades nos ramos comercial, industrial e profissional. Meses depois, a fiscalização municipal constatou a existência de débitos de IPTU, ISS e multas tributárias vinculadas à antiga empresa, discutindo-se a responsabilidade do adquirente pelos créditos tributários existentes antes da aquisição.


Durante a fiscalização, o Município aplicou as disposições das Leis Complementares Municipais nº 02/2023 e 03/2024, utilizando os critérios previstos na Planta Genérica de Valores para atualizar o valor venal de determinados imóveis e constituir os respectivos créditos tributários.


No mesmo exercício, o Município criou uma nova cobrança incidente sobre determinada atividade já submetida a outro tributo municipal, sob o argumento de ampliar a arrecadação. Além disso, aplicou multa de valor significativamente superior ao tributo devido à Genial Soluções por uma mesma infração tributária. Diante disso, o Grupo Mais Valor sustentou que as exigências poderiam resultar em efeito confiscatório e em dupla punição pelo mesmo fato, invocando as limitações ao poder de tributar e o princípio do ne bis in idem.

A partir do contexto presente no Texto IV e das disposições da Constituição Federal do Brasil, a e as asserções a seguir e a relação IV nalis proposta entre elas.
I- Não se extrai do Texto IV a existência de exigência com efeito confiscatório.
PORQUE
II- O caráter confiscatório do tributo deve ser avaliado à luz de todo o sistema tributário e não em função de cada tributo isoladamente analisado.
A respeito dessas asserções, é CORRETO afirmar que:
Alternativas
Q4404896 Direito Tributário

Considere o Texto IV abaixo para responder à questão.


Texto IV


Em janeiro de 2026, a empresa Genial Soluções Ltda., de propriedade de Edilma, foi adquirida pelo Grupo Mais Valor Ltda. pelo valor de R$ 4 milhões. Após a aquisição, o Grupo manteve o estabelecimento, empregados, equipamentos e atividade econômica anteriormente exercida pela Genial Soluções, enquanto Edilma se afastou completamente de atividades nos ramos comercial, industrial e profissional. Meses depois, a fiscalização municipal constatou a existência de débitos de IPTU, ISS e multas tributárias vinculadas à antiga empresa, discutindo-se a responsabilidade do adquirente pelos créditos tributários existentes antes da aquisição.


Durante a fiscalização, o Município aplicou as disposições das Leis Complementares Municipais nº 02/2023 e 03/2024, utilizando os critérios previstos na Planta Genérica de Valores para atualizar o valor venal de determinados imóveis e constituir os respectivos créditos tributários.


No mesmo exercício, o Município criou uma nova cobrança incidente sobre determinada atividade já submetida a outro tributo municipal, sob o argumento de ampliar a arrecadação. Além disso, aplicou multa de valor significativamente superior ao tributo devido à Genial Soluções por uma mesma infração tributária. Diante disso, o Grupo Mais Valor sustentou que as exigências poderiam resultar em efeito confiscatório e em dupla punição pelo mesmo fato, invocando as limitações ao poder de tributar e o princípio do ne bis in idem.

A partir do contexto presente no Texto IV e das disposições do Código Tributário Nacional, analise as asserções a seguir e a relação proposta entre elas.
I- O Grupo Mais Valor Ltda. é integralmente responsável pelos tributos, relativos ao estabelecimento adquirido da Genial Soluções Ltda., devidos até a data da alienação.
PORQUE
II- O fato de Edilma cessar a exploração do comércio, indústria ou atividade e não ter iniciado dentro de seis meses atividade ainda que em outro ramo afasta a responsabilidade subsidiária e a continuidade da exploração do estabelecimento por parte do Grupo Mais Valor atrai a responsabilidade.
A respeito dessas asserções, é CORRETO afirmar que:
Alternativas
Q4404895 Auditoria

Considere o Texto III abaixo para responder à questão.


Texto III


A Construtora Gama Ltda., administrada por Eduardo e Sidney, encerrou seu exercício financeiro e elaborou o Balanço Patrimonial e a Demonstração do Resultado do Exercício. Entre as operações realizadas no período estavam vendas de serviços, aquisição de materiais a prazo, contratação de empréstimos e pagamento de fornecedores, operações que produziram diferentes efeitos sobre a situação patrimonial e o resultado da empresa.


Para verificar a regularidade das informações apresentadas, a empresa contratou a Auditoria Sigma & Associados, que realizou o planejamento dos trabalhos, avaliou os riscos de distorções relevantes e definiu procedimentos para obtenção de evidências. Durante a auditoria, foram realizados testes sobre os controles internos e procedimentos destinados à verificação dos saldos, transações e demais informações constantes das demonstrações contábeis.


No decorrer de uma fiscalização, foram ainda identificadas situações envolvendo a Construtora e agentes públicos. David, servidor responsável por determinada fiscalização, teria solicitado vantagem indevida para deixar de cobrar tributo. Paralelamente, a empresa teria adotado procedimentos destinados a reduzir ilegalmente sua obrigação tributária, mediante omissão de informações e inserção de dados falsos em documentos fiscais.


Os fatos passaram a ser analisados à luz das normas de contabilidade e auditoria e da legislação penal aplicável.

A respeito da atuação da Auditoria Sigma & Associados, é CORRETO afirmar que:
Alternativas
Q4404894 Contabilidade Geral

Considere o Texto III abaixo para responder à questão.


Texto III


A Construtora Gama Ltda., administrada por Eduardo e Sidney, encerrou seu exercício financeiro e elaborou o Balanço Patrimonial e a Demonstração do Resultado do Exercício. Entre as operações realizadas no período estavam vendas de serviços, aquisição de materiais a prazo, contratação de empréstimos e pagamento de fornecedores, operações que produziram diferentes efeitos sobre a situação patrimonial e o resultado da empresa.


Para verificar a regularidade das informações apresentadas, a empresa contratou a Auditoria Sigma & Associados, que realizou o planejamento dos trabalhos, avaliou os riscos de distorções relevantes e definiu procedimentos para obtenção de evidências. Durante a auditoria, foram realizados testes sobre os controles internos e procedimentos destinados à verificação dos saldos, transações e demais informações constantes das demonstrações contábeis.


No decorrer de uma fiscalização, foram ainda identificadas situações envolvendo a Construtora e agentes públicos. David, servidor responsável por determinada fiscalização, teria solicitado vantagem indevida para deixar de cobrar tributo. Paralelamente, a empresa teria adotado procedimentos destinados a reduzir ilegalmente sua obrigação tributária, mediante omissão de informações e inserção de dados falsos em documentos fiscais.


Os fatos passaram a ser analisados à luz das normas de contabilidade e auditoria e da legislação penal aplicável.

Considerando as operações descritas no Texto III, analise os itens a seguir.
I- A aquisição de materiais a prazo aumenta o ativo e o passivo.
II- Ao lançar o pagamento a fornecedores a Construtora Gama não deve registrar um movimento a débito.
III- A receita proveniente das vendas de serviços deve ser computada na determinação do resultado do exercício independentemente da sua realização em moeda.
É CORRETO o que se afirma em:
Alternativas
Q4404893 Direito Penal

Considere o Texto III abaixo para responder à questão.


Texto III


A Construtora Gama Ltda., administrada por Eduardo e Sidney, encerrou seu exercício financeiro e elaborou o Balanço Patrimonial e a Demonstração do Resultado do Exercício. Entre as operações realizadas no período estavam vendas de serviços, aquisição de materiais a prazo, contratação de empréstimos e pagamento de fornecedores, operações que produziram diferentes efeitos sobre a situação patrimonial e o resultado da empresa.


Para verificar a regularidade das informações apresentadas, a empresa contratou a Auditoria Sigma & Associados, que realizou o planejamento dos trabalhos, avaliou os riscos de distorções relevantes e definiu procedimentos para obtenção de evidências. Durante a auditoria, foram realizados testes sobre os controles internos e procedimentos destinados à verificação dos saldos, transações e demais informações constantes das demonstrações contábeis.


No decorrer de uma fiscalização, foram ainda identificadas situações envolvendo a Construtora e agentes públicos. David, servidor responsável por determinada fiscalização, teria solicitado vantagem indevida para deixar de cobrar tributo. Paralelamente, a empresa teria adotado procedimentos destinados a reduzir ilegalmente sua obrigação tributária, mediante omissão de informações e inserção de dados falsos em documentos fiscais.


Os fatos passaram a ser analisados à luz das normas de contabilidade e auditoria e da legislação penal aplicável.

Considerando o caso narrado no Texto III, analise os itens a seguir.
I- David praticou o crime de concussão, punível com pena de reclusão.
II- O texto descreve a prática do crime de corrupção passiva, punível com pena de detenção.
III- A pena deve ser aumentada de um terço em razão do fato de David ter deixado de praticar ato de sua competência.
IV- Ao omitir informações com a finalidade de reduzir tributo, a Construtora Gama Ltda. cometeu crime contra a ordem tributária.
É CORRETO o que se afirma apenas em:
Alternativas
Q4404892 Direito Tributário
Considere o Texto II abaixo para responder à questão.

Texto II
A Comercial Araraúna Ltda. presta serviços sujeitos ao ISS. Em janeiro de 2025, deixou de entregar, no prazo, declaração exigida pela legislação municipal, ficando sujeita à multa pelo descumprimento da obrigação acessória.
Em algumas situações, a empresa deveria apurar e recolher o imposto, posteriormente sujeito à homologação do Fisco; em outras, caberia à Administração constituir o crédito com base nas informações prestadas pelo contribuinte. Havia ainda hipóteses em que competia diretamente à autoridade fiscal efetuar o lançamento.
Durante fiscalização, constatou-se que a empresa havia declarado valores inferiores aos efetivamente praticados. O Fisco revisou o lançamento e constituiu crédito relativo às diferenças e às penalidades. A empresa contestou, alegando que a alteração somente seria possível nas hipóteses previstas em lei e dentro dos respectivos prazos.
Posteriormente, parte dos créditos foi paga, outro débito foi objeto de compensação, determinada controvérsia foi encerrada mediante transação e a empresa requereu a remissão de outro crédito.
Por fim, a empresa alegou prescrição quanto a créditos já constituídos e, em relação a outro débito, sustentou a ocorrência de decadência, questionando o prazo para a Fazenda constituir o crédito tributário.
A Administração passou, então, a analisar as diferentes modalidades de lançamento, as hipóteses de sua revisão e as formas de extinção do crédito tributário.
A respeito das modalidades de extinção do crédito tributário descritas no Texto II, considerando o Código Tributário do Município de Guarabira (Lei Complementar nº 02/2023), é CORRETO afirmar que:
Alternativas
Q4404891 Direito Tributário
Considere o Texto II abaixo para responder à questão.

Texto II
A Comercial Araraúna Ltda. presta serviços sujeitos ao ISS. Em janeiro de 2025, deixou de entregar, no prazo, declaração exigida pela legislação municipal, ficando sujeita à multa pelo descumprimento da obrigação acessória.
Em algumas situações, a empresa deveria apurar e recolher o imposto, posteriormente sujeito à homologação do Fisco; em outras, caberia à Administração constituir o crédito com base nas informações prestadas pelo contribuinte. Havia ainda hipóteses em que competia diretamente à autoridade fiscal efetuar o lançamento.
Durante fiscalização, constatou-se que a empresa havia declarado valores inferiores aos efetivamente praticados. O Fisco revisou o lançamento e constituiu crédito relativo às diferenças e às penalidades. A empresa contestou, alegando que a alteração somente seria possível nas hipóteses previstas em lei e dentro dos respectivos prazos.
Posteriormente, parte dos créditos foi paga, outro débito foi objeto de compensação, determinada controvérsia foi encerrada mediante transação e a empresa requereu a remissão de outro crédito.
Por fim, a empresa alegou prescrição quanto a créditos já constituídos e, em relação a outro débito, sustentou a ocorrência de decadência, questionando o prazo para a Fazenda constituir o crédito tributário.
A Administração passou, então, a analisar as diferentes modalidades de lançamento, as hipóteses de sua revisão e as formas de extinção do crédito tributário.
A partir do contexto presente no Texto II e das disposições do Código Tributário Nacional sobre crédito tributário e lançamento, analise os itens a seguir.
I- O Fisco Municipal agiu conforme a lei ao revisar de ofício o lançamento, uma vez que a Comercial Araraúna Ltda. agiu com inexatidão na declaração apresentada.
II- A Comercial Araraúna está correta ao afirmar que o lançamento apenas pode ser alterado nas hipóteses previstas em lei.
III- Entre as modalidades de lançamento narradas no Texto II não está o lançamento por homologação.
IV- Influem sobre a obrigação tributária quaisquer atos anteriores à homologação, praticado pela Comercial Araraúna Ltda. ou por terceiros, visando à extinção total ou parcial do crédito.
É CORRETO o que se afirma apenas em:
Alternativas
Q4404890 Direito Tributário
Considere o Texto II abaixo para responder à questão.

Texto II
A Comercial Araraúna Ltda. presta serviços sujeitos ao ISS. Em janeiro de 2025, deixou de entregar, no prazo, declaração exigida pela legislação municipal, ficando sujeita à multa pelo descumprimento da obrigação acessória.
Em algumas situações, a empresa deveria apurar e recolher o imposto, posteriormente sujeito à homologação do Fisco; em outras, caberia à Administração constituir o crédito com base nas informações prestadas pelo contribuinte. Havia ainda hipóteses em que competia diretamente à autoridade fiscal efetuar o lançamento.
Durante fiscalização, constatou-se que a empresa havia declarado valores inferiores aos efetivamente praticados. O Fisco revisou o lançamento e constituiu crédito relativo às diferenças e às penalidades. A empresa contestou, alegando que a alteração somente seria possível nas hipóteses previstas em lei e dentro dos respectivos prazos.
Posteriormente, parte dos créditos foi paga, outro débito foi objeto de compensação, determinada controvérsia foi encerrada mediante transação e a empresa requereu a remissão de outro crédito.
Por fim, a empresa alegou prescrição quanto a créditos já constituídos e, em relação a outro débito, sustentou a ocorrência de decadência, questionando o prazo para a Fazenda constituir o crédito tributário.
A Administração passou, então, a analisar as diferentes modalidades de lançamento, as hipóteses de sua revisão e as formas de extinção do crédito tributário.
Considerando as disposições do Código Tributário Nacional a respeito de obrigação tributária Fato Gerador, assim como o caso narrado no Texto II, é CORRETO afirmar que:
Alternativas
Q4404889 Direito Tributário
Considere o Texto I abaixo para responder à questão.

Texto I
A Imobiliária Garça Azul tem por público-alvo pessoas que não gostam de viver nas áreas urbanas e adquiriu um grande terreno a fim de construir o loteamento Guiraobira, devidamente aprovado pelos órgãos competentes, a 5 km da zona urbana definida em lei municipal. Para projetar e construir as unidades habitacionais, contratou a Construtora Guaivira, que executou obras de construção civil, hidráulica e elétrica. Após finalizada a construção, a Imobiliária vendeu todos os imóveis, sendo um deles para Gustavo, que logo transferiu o bem para a sua titularidade. Ainda durante a construção do loteamento, o Poder Público providenciou, na região, rede de iluminação pública sem posteamento para distribuição domiciliar, mas não ofereceu abastecimento de água, uma vez que a captação hídrica do loteamento se dará por meio de poços artesianos. Cansado da distância entre o loteamento e a escola em que trabalha, Gustavo alienou o imóvel a seu amigo Guilherme. Em nenhum dos casos houve recolhimento de impostos e todas as pessoas, tanto as físicas quanto as jurídicas, residem ou possuem sede no Município G.
Considerando a Constituição Federal, o Código Tributário Nacional, o Código Tributário Municipal (LC nº 02/2023) e o caso narrado no Texto I, analise os itens a seguir.
I- A Construtora Guaivira é sujeito passivo do ITBI apenas na primeira alienação.
II- Guilherme é responsável pelo ITBI decorrente da alienação da unidade habitacional pela Imobiliária Garça Azul.
III- Gustavo é responsável pelo ITBI decorrente da venda do imóvel a Guilherme.
IV- A Imobiliária Garça Azul não é sujeito passivo do ITBI.
É CORRETO o que se afirma apenas em:
Alternativas
Q4404888 Direito Tributário
Considere o Texto I abaixo para responder à questão.

Texto I
A Imobiliária Garça Azul tem por público-alvo pessoas que não gostam de viver nas áreas urbanas e adquiriu um grande terreno a fim de construir o loteamento Guiraobira, devidamente aprovado pelos órgãos competentes, a 5 km da zona urbana definida em lei municipal. Para projetar e construir as unidades habitacionais, contratou a Construtora Guaivira, que executou obras de construção civil, hidráulica e elétrica. Após finalizada a construção, a Imobiliária vendeu todos os imóveis, sendo um deles para Gustavo, que logo transferiu o bem para a sua titularidade. Ainda durante a construção do loteamento, o Poder Público providenciou, na região, rede de iluminação pública sem posteamento para distribuição domiciliar, mas não ofereceu abastecimento de água, uma vez que a captação hídrica do loteamento se dará por meio de poços artesianos. Cansado da distância entre o loteamento e a escola em que trabalha, Gustavo alienou o imóvel a seu amigo Guilherme. Em nenhum dos casos houve recolhimento de impostos e todas as pessoas, tanto as físicas quanto as jurídicas, residem ou possuem sede no Município G.
A partir do contexto presente no Texto I e das disposições do Código Tributário Nacional, analise as asserções a seguir e a relação proposta entre elas.
I- A lei do Município G pode considerar urbana a área do loteamento Guiraobira, passando a exigir de Guilherme o IPTU que passar a ser devido pelo imóvel do qual passou a ser proprietário.
PORQUE
II- Entende-se como zona urbana a definida em lei municipal, observado o requisito mínimo da existência de pelo menos 2 (dois) melhoramentos, dentre os quais a construção ou manutenção pelo Poder Público de rede de iluminação pública, com ou sem posteamento para distribuição domiciliar.
A respeito dessas asserções, é CORRETO afirmar que:
Alternativas
Q4404887 Direito Tributário
Considere o Texto I abaixo para responder à questão.

Texto I
A Imobiliária Garça Azul tem por público-alvo pessoas que não gostam de viver nas áreas urbanas e adquiriu um grande terreno a fim de construir o loteamento Guiraobira, devidamente aprovado pelos órgãos competentes, a 5 km da zona urbana definida em lei municipal. Para projetar e construir as unidades habitacionais, contratou a Construtora Guaivira, que executou obras de construção civil, hidráulica e elétrica. Após finalizada a construção, a Imobiliária vendeu todos os imóveis, sendo um deles para Gustavo, que logo transferiu o bem para a sua titularidade. Ainda durante a construção do loteamento, o Poder Público providenciou, na região, rede de iluminação pública sem posteamento para distribuição domiciliar, mas não ofereceu abastecimento de água, uma vez que a captação hídrica do loteamento se dará por meio de poços artesianos. Cansado da distância entre o loteamento e a escola em que trabalha, Gustavo alienou o imóvel a seu amigo Guilherme. Em nenhum dos casos houve recolhimento de impostos e todas as pessoas, tanto as físicas quanto as jurídicas, residem ou possuem sede no Município G.
Considerando as normas relacionadas ao Imposto sobre Serviços de Qualquer Natureza e o caso narrado no Texto I, analise as assertivas a seguir.
I- O poder legislativo estadual pode, mediante lei, atribuir a Guilherme a responsabilidade pelo crédito tributário decorrente da execução das obras de construção.
II- A Imobiliária Garça Azul é responsável pelo crédito tributário decorrente da execução das obras de construção civil, hidráulica e elétrica pela Construtora Guaivira em virtude de ter contratado o serviço.
III- Não se incluem na base de cálculo do imposto o valor dos materiais fornecidos pela Construtora Guaivira.
IV- A Construtora Guaivira não deve pagar o ISS devido pela venda das unidades habitacionais.
É CORRETO o que se afirma apenas em:
Alternativas
Q4404886 Direito Tributário

Considere a tabela 01 abaixo para responder à questão.


Tabela 01
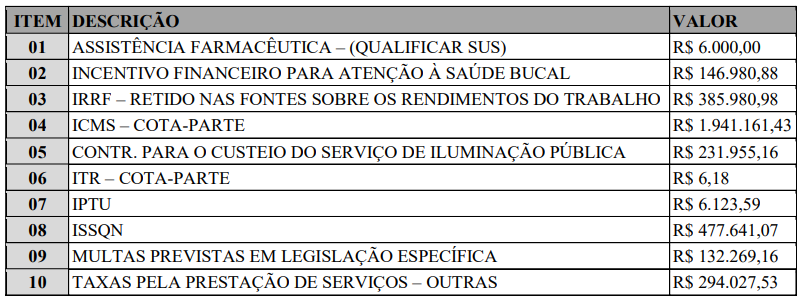
Fonte: Receita Realizada – 2025. Competência Janeiro de 2025. Disponível em https://guarabira.pb.gov.br/pagina/portal-da-transparencia. Acesso em 12 ago. 2026 [adaptado].

A competência tributária, ao contrário da capacidade tributária ativa, é indelegável. Considerando a tabela 01, assinale a alternativa CORRETA que informa tributo que, conforme a Constituição Federal do Brasil, pode ser fiscalizado e cobrado por ente diverso do competente para instituí-lo.
Alternativas
Q4404885 Direito Tributário

Considere a tabela 01 abaixo para responder à questão.


Tabela 01

Fonte: Receita Realizada – 2025. Competência Janeiro de 2025. Disponível em https://guarabira.pb.gov.br/pagina/portal-da-transparencia. Acesso em 12 ago. 2026 [adaptado].

Considerando as limitações do poder de tributar estabelecidas pela Constituição Federal e a Tabela 01, analise os itens a seguir.
I- Os municípios não podem exigir o ISSQN antes de decorridos noventa dias da data em que haja sido publicada a lei que o instituiu ou aumentou.
II- A fixação da base de cálculo do IPTU deve obedecer ao princípio da noventena (ou anterioridade nonagesimal).
III- O ITR não ser instituído sobre o patrimônio de um município.
IV- Incide ICMS sobre a venda de livros.
É CORRETO o que se afirma apenas em:
Alternativas
Q4404884 Contabilidade Pública

Considere a tabela 01 abaixo para responder à questão.


Tabela 01

Fonte: Receita Realizada – 2025. Competência Janeiro de 2025. Disponível em https://guarabira.pb.gov.br/pagina/portal-da-transparencia. Acesso em 12 ago. 2026 [adaptado].

Um importante aporte financeiro para os municípios advém do mecanismo de repartição constitucional de receitas, o qual garante que parcela do valor arrecadado pela União ou pelo Estado ingresse no cofre municipal.
Considerando a Tabela 01, assinale a alternativa que informa CORRETAMENTE o valor total recebido pelo município em virtude da repartição constitucional de receitas tributárias federais.
Alternativas
Ano: 2026 Banca: CPCON Órgão: Prefeitura de Guarabira - PB Provas: CPCON - 2026 - Prefeitura de Guarabira - PB - Agente Fiscal de Tributos | CPCON - 2026 - Prefeitura de Guarabira - PB - Arquiteto e Urbanista | CPCON - 2026 - Prefeitura de Guarabira - PB - Arquivista | CPCON - 2026 - Prefeitura de Guarabira - PB - Assistente Social | CPCON - 2026 - Prefeitura de Guarabira - PB - Auditor de Controle Interno | CPCON - 2026 - Prefeitura de Guarabira - PB - Auditor Fiscal de Tributos Municipais | CPCON - 2026 - Prefeitura de Guarabira - PB - Biomquímico | CPCON - 2026 - Prefeitura de Guarabira - PB - Educador Físico | CPCON - 2026 - Prefeitura de Guarabira - PB - Enfermeiro 40h | CPCON - 2026 - Prefeitura de Guarabira - PB - Engenheiro Civil | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Reumatologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Socorrista 24h | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Veterinário | CPCON - 2026 - Prefeitura de Guarabira - PB - Nutricionista | CPCON - 2026 - Prefeitura de Guarabira - PB - Odontólogo | CPCON - 2026 - Prefeitura de Guarabira - PB - Odontológo Pediatra | CPCON - 2026 - Prefeitura de Guarabira - PB - Procurador Municipal | CPCON - 2026 - Prefeitura de Guarabira - PB - Programador | CPCON - 2026 - Prefeitura de Guarabira - PB - Psicólogo | CPCON - 2026 - Prefeitura de Guarabira - PB - Farmacêutico | CPCON - 2026 - Prefeitura de Guarabira - PB - Fisioterapeuta | CPCON - 2026 - Prefeitura de Guarabira - PB - Fonoaudiólogo | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Cardiologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Gastroenterologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Mastologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Neurologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Neuropediatra | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Pediatra | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico PSF | CPCON - 2026 - Prefeitura de Guarabira - PB - Terapeuta Ocupacional |
Q4404778 Raciocínio Lógico
O Paradoxo do Mentiroso é um dos paradoxos mais conhecidos da lógica e da filosofia. Ele surge quando uma proposição faz referência ao próprio valor de verdade, produzindo uma situação em que não é possível atribuir-lhe, de maneira consistente, apenas um dos valores lógicos “verdadeiro” ou “falso”. Esse paradoxo motivou importantes estudos sobre lógica, linguagem e teoria da verdade (OLIVEIRA, 2022).
Fonte: OLIVEIRA, José Carlos de. O paradoxo do mentiroso: algumas reflexões sobre verdade e autorreferência. Cognitio-Estudos: Revista Eletrônica de Filosofia, São Paulo, v. 19, n. 2, 2022. Disponível em: https://revistas.pucsp.br/index.php/cognitiofilosofia/article/view/61444/47002. Acesso em: 27 jun. 2026.
Durante uma aula de Raciocínio Lógico, o professor apresentou quatro diálogos independentes e solicitou aos alunos qual deles representa corretamente um exemplo do Paradoxo do Mentiroso.
DIÁLOGO I João: Anna faltou à aula. Anna: João está mentindo.
DIÁLOGO II Carlos: Todas as afirmações que faço nesta conversa são verdadeiras. Marina: Carlos está dizendo a verdade.
DIÁLOGO III Pedro: Lucas foi aprovado. Lucas: Pedro está dizendo a verdade.
DIÁLOGO IV Pedro: Sofia, qual foi a frase que você escreveu? Sofia: Escrevi apenas isto: esta frase é falsa.
Com base na lógica clássica, é CORRETO afirmar que o diálogo que representa o Paradoxo do Mentiroso é apenas: 
Alternativas
Ano: 2026 Banca: CPCON Órgão: Prefeitura de Guarabira - PB Provas: CPCON - 2026 - Prefeitura de Guarabira - PB - Agente Fiscal de Tributos | CPCON - 2026 - Prefeitura de Guarabira - PB - Arquiteto e Urbanista | CPCON - 2026 - Prefeitura de Guarabira - PB - Arquivista | CPCON - 2026 - Prefeitura de Guarabira - PB - Assistente Social | CPCON - 2026 - Prefeitura de Guarabira - PB - Auditor de Controle Interno | CPCON - 2026 - Prefeitura de Guarabira - PB - Auditor Fiscal de Tributos Municipais | CPCON - 2026 - Prefeitura de Guarabira - PB - Biomquímico | CPCON - 2026 - Prefeitura de Guarabira - PB - Educador Físico | CPCON - 2026 - Prefeitura de Guarabira - PB - Enfermeiro 40h | CPCON - 2026 - Prefeitura de Guarabira - PB - Engenheiro Civil | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Reumatologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Socorrista 24h | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Veterinário | CPCON - 2026 - Prefeitura de Guarabira - PB - Nutricionista | CPCON - 2026 - Prefeitura de Guarabira - PB - Odontólogo | CPCON - 2026 - Prefeitura de Guarabira - PB - Odontológo Pediatra | CPCON - 2026 - Prefeitura de Guarabira - PB - Procurador Municipal | CPCON - 2026 - Prefeitura de Guarabira - PB - Programador | CPCON - 2026 - Prefeitura de Guarabira - PB - Psicólogo | CPCON - 2026 - Prefeitura de Guarabira - PB - Farmacêutico | CPCON - 2026 - Prefeitura de Guarabira - PB - Fisioterapeuta | CPCON - 2026 - Prefeitura de Guarabira - PB - Fonoaudiólogo | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Cardiologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Gastroenterologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Mastologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Neurologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Neuropediatra | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Pediatra | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico PSF | CPCON - 2026 - Prefeitura de Guarabira - PB - Terapeuta Ocupacional |
Q4404777 Raciocínio Lógico
Negar uma proposição significa determinar exatamente as situações em que ela é falsa. A partir desse princípio, o matemático inglês Augustus De Morgan (1806–1871) estabeleceu importantes equivalências lógicas, conhecidas como Leis de De Morgan, que permitem negar proposições compostas de forma equivalente.
Durante uma aula de Raciocínio Lógico, quatro estudantes discutiam sobre a negação de proposições compostas.
João afirmou: a negação da proposição “P e Q” ocorre quando P é falsa, ou Q é falsa, ou ambas são falsas.
Anna disse: a negação da proposição “P ou Q” ocorre quando pelo menos uma das proposições é falsa.
Carlos comentou: a negação da proposição “Se P, então Q” ocorre quando P é verdadeira e Q é falsa.
Marina concluiu: a negação da proposição “P se e somente se Q” ocorre quando P e Q possuem o mesmo valor lógico.
Com base nas Leis de De Morgan e nas regras de negação das proposições compostas, é CORRETO afirmar que apenas: 
Alternativas
Ano: 2026 Banca: CPCON Órgão: Prefeitura de Guarabira - PB Provas: CPCON - 2026 - Prefeitura de Guarabira - PB - Agente Fiscal de Tributos | CPCON - 2026 - Prefeitura de Guarabira - PB - Arquiteto e Urbanista | CPCON - 2026 - Prefeitura de Guarabira - PB - Arquivista | CPCON - 2026 - Prefeitura de Guarabira - PB - Assistente Social | CPCON - 2026 - Prefeitura de Guarabira - PB - Auditor de Controle Interno | CPCON - 2026 - Prefeitura de Guarabira - PB - Auditor Fiscal de Tributos Municipais | CPCON - 2026 - Prefeitura de Guarabira - PB - Biomquímico | CPCON - 2026 - Prefeitura de Guarabira - PB - Educador Físico | CPCON - 2026 - Prefeitura de Guarabira - PB - Enfermeiro 40h | CPCON - 2026 - Prefeitura de Guarabira - PB - Engenheiro Civil | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Reumatologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Socorrista 24h | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Veterinário | CPCON - 2026 - Prefeitura de Guarabira - PB - Nutricionista | CPCON - 2026 - Prefeitura de Guarabira - PB - Odontólogo | CPCON - 2026 - Prefeitura de Guarabira - PB - Odontológo Pediatra | CPCON - 2026 - Prefeitura de Guarabira - PB - Procurador Municipal | CPCON - 2026 - Prefeitura de Guarabira - PB - Programador | CPCON - 2026 - Prefeitura de Guarabira - PB - Psicólogo | CPCON - 2026 - Prefeitura de Guarabira - PB - Farmacêutico | CPCON - 2026 - Prefeitura de Guarabira - PB - Fisioterapeuta | CPCON - 2026 - Prefeitura de Guarabira - PB - Fonoaudiólogo | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Cardiologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Gastroenterologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Mastologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Neurologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Neuropediatra | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Pediatra | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico PSF | CPCON - 2026 - Prefeitura de Guarabira - PB - Terapeuta Ocupacional |
Q4404776 Raciocínio Lógico
Considere as seguintes formas de inferência da lógica proposicional:
1. Modus Ponens. 2. Modus Tollens. 3. Silogismo Disjuntivo. 4. Princípio da Explosão.
Analise as situações apresentadas a seguir.
I- Ou Carlos estudou matemática ou estudou Raciocínio Lógico. Carlos não estudou matemática. Logo, Carlos estudou Raciocínio Lógico.
II- Se Anna compareceu à prova, então assinou a lista de presença. Anna não assinou a lista de presença. Logo, Anna não compareceu à prova.
III- Se João foi aprovado no concurso, então será convocado. João foi aprovado. Logo, João será convocado.
IV- Pedro compareceu à prova e Pedro não compareceu à prova. Logo, qualquer proposição pode ser considerada verdadeira.
É CORRETO afirmar que a sequência é:
Alternativas
Ano: 2026 Banca: CPCON Órgão: Prefeitura de Guarabira - PB Provas: CPCON - 2026 - Prefeitura de Guarabira - PB - Agente Fiscal de Tributos | CPCON - 2026 - Prefeitura de Guarabira - PB - Arquiteto e Urbanista | CPCON - 2026 - Prefeitura de Guarabira - PB - Arquivista | CPCON - 2026 - Prefeitura de Guarabira - PB - Assistente Social | CPCON - 2026 - Prefeitura de Guarabira - PB - Auditor de Controle Interno | CPCON - 2026 - Prefeitura de Guarabira - PB - Auditor Fiscal de Tributos Municipais | CPCON - 2026 - Prefeitura de Guarabira - PB - Biomquímico | CPCON - 2026 - Prefeitura de Guarabira - PB - Educador Físico | CPCON - 2026 - Prefeitura de Guarabira - PB - Enfermeiro 40h | CPCON - 2026 - Prefeitura de Guarabira - PB - Engenheiro Civil | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Reumatologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Socorrista 24h | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Veterinário | CPCON - 2026 - Prefeitura de Guarabira - PB - Nutricionista | CPCON - 2026 - Prefeitura de Guarabira - PB - Odontólogo | CPCON - 2026 - Prefeitura de Guarabira - PB - Odontológo Pediatra | CPCON - 2026 - Prefeitura de Guarabira - PB - Procurador Municipal | CPCON - 2026 - Prefeitura de Guarabira - PB - Programador | CPCON - 2026 - Prefeitura de Guarabira - PB - Psicólogo | CPCON - 2026 - Prefeitura de Guarabira - PB - Farmacêutico | CPCON - 2026 - Prefeitura de Guarabira - PB - Fisioterapeuta | CPCON - 2026 - Prefeitura de Guarabira - PB - Fonoaudiólogo | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Cardiologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Gastroenterologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Mastologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Neurologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Neuropediatra | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Pediatra | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico PSF | CPCON - 2026 - Prefeitura de Guarabira - PB - Terapeuta Ocupacional |
Q4404775 Raciocínio Lógico
João e Anna participaram de um concurso organizado pela CPCon. Ao término da prova, enquanto conversavam sobre a preparação para o certame, o seguinte diálogo aconteceu:
João: Eu estudei Raciocínio Lógico durante toda a semana ou você resolveu todas as provas anteriores da CPCon.
Anna respondeu imediatamente: Anna: Isso não é verdade.
Sabendo que Anna falou a verdade, é CORRETO concluir que:
Alternativas
Ano: 2026 Banca: CPCON Órgão: Prefeitura de Guarabira - PB Provas: CPCON - 2026 - Prefeitura de Guarabira - PB - Agente Fiscal de Tributos | CPCON - 2026 - Prefeitura de Guarabira - PB - Arquiteto e Urbanista | CPCON - 2026 - Prefeitura de Guarabira - PB - Arquivista | CPCON - 2026 - Prefeitura de Guarabira - PB - Assistente Social | CPCON - 2026 - Prefeitura de Guarabira - PB - Auditor de Controle Interno | CPCON - 2026 - Prefeitura de Guarabira - PB - Auditor Fiscal de Tributos Municipais | CPCON - 2026 - Prefeitura de Guarabira - PB - Biomquímico | CPCON - 2026 - Prefeitura de Guarabira - PB - Educador Físico | CPCON - 2026 - Prefeitura de Guarabira - PB - Enfermeiro 40h | CPCON - 2026 - Prefeitura de Guarabira - PB - Engenheiro Civil | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Reumatologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Socorrista 24h | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Veterinário | CPCON - 2026 - Prefeitura de Guarabira - PB - Nutricionista | CPCON - 2026 - Prefeitura de Guarabira - PB - Odontólogo | CPCON - 2026 - Prefeitura de Guarabira - PB - Odontológo Pediatra | CPCON - 2026 - Prefeitura de Guarabira - PB - Procurador Municipal | CPCON - 2026 - Prefeitura de Guarabira - PB - Programador | CPCON - 2026 - Prefeitura de Guarabira - PB - Psicólogo | CPCON - 2026 - Prefeitura de Guarabira - PB - Farmacêutico | CPCON - 2026 - Prefeitura de Guarabira - PB - Fisioterapeuta | CPCON - 2026 - Prefeitura de Guarabira - PB - Fonoaudiólogo | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Cardiologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Gastroenterologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Mastologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Neurologista | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Neuropediatra | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico Pediatra | CPCON - 2026 - Prefeitura de Guarabira - PB - Médico PSF | CPCON - 2026 - Prefeitura de Guarabira - PB - Terapeuta Ocupacional |
Q4404774 Raciocínio Lógico

Considere que cada proposição P, Q, R e S assume exatamente um valor lógico: verdadeiro (V) ou falso (F). Considere, ainda, os seguintes conectivos lógicos:
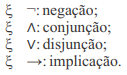

Imagem associada para resolução da questão


Com base nessas informações, analise as afirmativas.


I- Se as proposições P e Q são verdadeiras, então a proposição ¬ ((¬P)∨(¬Q)) é falsa.


II- Se a proposição R é falsa e a proposição S é verdadeira, então a proposição R→¬S é verdadeira.


III- Se as proposições P e Q são verdadeiras e a proposição R é falsa, então a proposição (¬P∧Q)→(¬R) é verdadeira.


É CORRETO o que se afirma apenas em:

Alternativas
Respostas
41: C
42: A
43: E
44: A
45: D
46: B
47: B
48: A
49: E
50: E
51: C
52: D
53: D
54: B
55: B
56: B
57: E
58: D
59: C
60: A