Foram encontradas 73.694 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


O texto seguinte servirá de base para responder à questão.
Por que seguros residenciais contra desastres climáticos ainda são tão incomuns no Brasil
O temporal que atingiu o Paraná, com granizo e ventos acima de 90 km/h, destruiu casas e lavouras, deixando mais de cem mil residências sem energia. Segundo a Defesa Civil, quinze municípios foram afetados e mais de quatro mil imóveis danificados. O caso reacendeu o debate sobre a falta de seguros residenciais contra desastres naturais no país.
Entre 2020 e 2023, o Brasil registrou 7.539 desastres climáticos ligados à chuva — aumento de 223% em relação à década de 1990, segundo a Unifesp. Mesmo assim, a América Latina é a segunda região do mundo com maior diferença entre prejuízos e cobertura de seguros (81%), atrás apenas da Ásia.
No país, existem três principais tipos de apólices: o seguro residencial, opcional e personalizável; o habitacional, obrigatório em imóveis financiados; e o condomínio, exigido ao menos para risco de incêndio. A procura tem aumentado: residências seguradas passaram de 13,6% em 2017 para 17% em 2021. O Sul lidera, com 30% dos imóveis cobertos, mas seguros contra desmoronamento e alagamento seguem raros.
A baixa adesão é explicada por fatores geográficos, culturais e econômicos. O Brasil, menos sujeito a terremotos e furacões, mantém certa despreocupação com riscos. Muitos acreditam que o seguro residencial é caro, embora custe, em média, entre R$ 600 e R$ 800 anuais — bem menos que o automotivo. A informalidade habitacional também é um entrave, já que muitos imóveis não possuem documentação.
Mesmo assim, após grandes tragédias, o interesse cresce: a cobertura contra alagamentos subiu 158% no Sul depois das enchentes de 2024. As mudanças climáticas, no entanto, dificultam a precificação, pois os eventos são cada vez mais imprevisíveis.
Para enfrentar o problema, a Confederação Nacional das Seguradoras propõe criar um seguro social contra catástrofes, com custo simbólico na conta de luz e indenização automática às famílias atingidas. Pesquisadores da FGV sugerem que municípios contratem seguros privados com financiamento climático e pagamento automático quando parâmetros pré-definidos forem atingidos.
Diante do aumento dos desastres, fortalecer a cultura de prevenção e a participação do poder público é essencial para transformar o seguro contra desastres climáticos em uma ferramenta real de proteção social no Brasil.
https://www.bbc.com/portuguese/articles/cz7r80000y4o.adaptado.
Sintaticamente, os termos destacados no trecho são, respectivamente,
Nos municípios de Santa Catarina, esse parecer prévio é emitido:
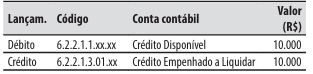
De acordo com os conhecimentos sobre o Plano de Contas Aplicado ao Setor Público (PCASP), a natureza da informação do registro contábil é:
Para a realização de despesas em que não dá dotação orçamentária específica prevista na LOA, deve ser aberto um crédito adicional:
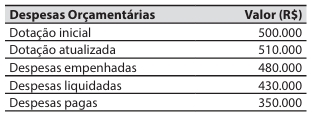
Ao final de um exercício financeiro, o valor inscrito em restos a pagar processados foi de:
Para responder à questão, considere o seguinte balanço patrimonial do município de Feltre elaborado em 31/12/2025.
Município de Feltre – Balanço Patrimonial em 31/12/2025
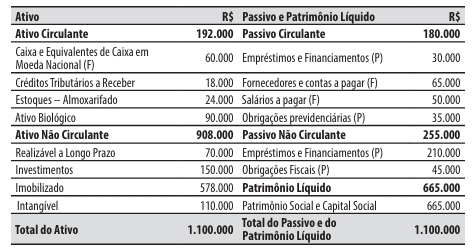
Durante o mês de janeiro de 2026, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Registros da previsão da receita e da fixação da despesa referentes ao exercício financeiro de 2026, no valor de R$ 1.200.000.
2. Reconhecimento do direito a receber, e o consequente lançamento da receita com o IPTU (Imposto sobre a Propriedade predial e Territorial Urbana), relativa ao exercício financeiro de 2026, no valor de R$ 500.000.
3. Pagamento da obrigação registrada no passivo com “Salários a pagar (F)”, no valor de R$ 50.000.
4. Lançamento, arrecadação e recolhimento da receita com contribuições, no valor de R$ 30.000.
5. Lançamento, arrecadação e recolhimento do Fundo de Participação dos Municípios, recebido em transferência do governo federal, no valor de R$ 40.000.
6. Empenho, liquidação e pagamento da despesa com pessoal e encargos sociais, no valor de R$ 60.000.
7. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.
Para responder à questão, considere o seguinte balanço patrimonial do município de Feltre elaborado em 31/12/2025.
Município de Feltre – Balanço Patrimonial em 31/12/2025
Durante o mês de janeiro de 2026, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Registros da previsão da receita e da fixação da despesa referentes ao exercício financeiro de 2026, no valor de R$ 1.200.000.
2. Reconhecimento do direito a receber, e o consequente lançamento da receita com o IPTU (Imposto sobre a Propriedade predial e Territorial Urbana), relativa ao exercício financeiro de 2026, no valor de R$ 500.000.
3. Pagamento da obrigação registrada no passivo com “Salários a pagar (F)”, no valor de R$ 50.000.
4. Lançamento, arrecadação e recolhimento da receita com contribuições, no valor de R$ 30.000.
5. Lançamento, arrecadação e recolhimento do Fundo de Participação dos Municípios, recebido em transferência do governo federal, no valor de R$ 40.000.
6. Empenho, liquidação e pagamento da despesa com pessoal e encargos sociais, no valor de R$ 60.000.
7. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.
Nesse caso, a LOA do município atendeu ao princípio orçamentário da:

 Conheça nossos planos