Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 4.656 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403219
Direito Tributário
No que se refere às noções básicas sobre tributos e ao tratamento contábil aplicado a impostos, taxas e contribuições, julgue os itens a seguir.
A contribuição de melhoria somente pode ser cobrada pelos municípios responsáveis por obras públicas que tiverem resultado em valorização imobiliária, desde que comprovada a efetiva utilização de recursos públicos no custo da obra.
A contribuição de melhoria somente pode ser cobrada pelos municípios responsáveis por obras públicas que tiverem resultado em valorização imobiliária, desde que comprovada a efetiva utilização de recursos públicos no custo da obra.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403216
Contabilidade Pública
No que diz respeito ao suprimento de fundos, ao regime contábil e à execução orçamentária e financeira segundo o MCASP, julgue os itens que se seguem.
As normas fixadas em lei complementar estabelecem o regime contábil e orçamentário para o setor público, determinando que as variações patrimoniais sejam evidenciadas, sejam elas independentes ou resultantes da execução orçamentária.
As normas fixadas em lei complementar estabelecem o regime contábil e orçamentário para o setor público, determinando que as variações patrimoniais sejam evidenciadas, sejam elas independentes ou resultantes da execução orçamentária.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403201
Contabilidade Pública
Julgue os itens a seguir, relativamente a princípios de contabilidade sob a perspectiva do setor público; sistema de contabilidade federal; conceituação, objeto e campo de aplicação da contabilidade pública; e patrimônio público.
Em decorrência da obediência aos princípios da competência e da oportunidade, atualmente a aplicação do regime contábil previsto na Lei n.º 4.320/1964 é incompatível com as previsões do MCASP em relação ao enfoque patrimonial e ao orçamentário.
Em decorrência da obediência aos princípios da competência e da oportunidade, atualmente a aplicação do regime contábil previsto na Lei n.º 4.320/1964 é incompatível com as previsões do MCASP em relação ao enfoque patrimonial e ao orçamentário.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403200
Contabilidade Pública
Julgue os itens a seguir, relativamente a princípios de contabilidade sob a perspectiva do setor público; sistema de contabilidade federal; conceituação, objeto e campo de aplicação da contabilidade pública; e patrimônio público.
A contabilidade aplicada ao setor público constitui ramo especializado da ciência contábil, com sistema, legislação e princípios próprios, diferentes dos aplicáveis à contabilidade empresarial.
A contabilidade aplicada ao setor público constitui ramo especializado da ciência contábil, com sistema, legislação e princípios próprios, diferentes dos aplicáveis à contabilidade empresarial.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403197
Contabilidade Geral
Com base no pronunciamento técnico Contabilidade para Pequenas e Médias Empresas, julgue os itens subsecutivos.
Em determinadas situações, o investimento em entidades coligadas deve ser feito, necessariamente, pelo método da equivalência patrimonial, enquanto em outras, a empresa investidora poderá optar entre o método do custo, o método do valor justo ou o método da equivalência patrimonial.
Em determinadas situações, o investimento em entidades coligadas deve ser feito, necessariamente, pelo método da equivalência patrimonial, enquanto em outras, a empresa investidora poderá optar entre o método do custo, o método do valor justo ou o método da equivalência patrimonial.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403188
Contabilidade de Custos
Com relação aos custos das mercadorias e dos produtos vendidos e aos métodos de custeio, julgue os itens que se seguem.
Considere que uma sociedade empresária possuidora de produtos com diferentes volumes de produção (produtos com alto volume e produtos com baixo volume de produção) empregue o sistema ABC — custeio baseado em atividades — para fundamentar sua tomada de decisão. Nesse caso, como se optou pelo sistema ABC, em detrimento de métodos tradicionais, a tendência é de que os produtos com alto volume estejam superavaliados e de que os produtos com baixo volume estejam subavaliados, em relação aos métodos tradicionais.
Considere que uma sociedade empresária possuidora de produtos com diferentes volumes de produção (produtos com alto volume e produtos com baixo volume de produção) empregue o sistema ABC — custeio baseado em atividades — para fundamentar sua tomada de decisão. Nesse caso, como se optou pelo sistema ABC, em detrimento de métodos tradicionais, a tendência é de que os produtos com alto volume estejam superavaliados e de que os produtos com baixo volume estejam subavaliados, em relação aos métodos tradicionais.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403187
Contabilidade Geral
Julgue os itens seguintes à luz dos pronunciamentos técnicos e das interpretações do CPC.
Em algumas situações, para mensurar o valor recuperável de um ativo intangível, não é necessário determinar o valor justo líquido de despesas de venda e o valor em uso desse ativo. Isso acontece quando um desses valores excede o valor contábil do intangível, de acordo com o CPC 01 (R1) – Redução ao Valor Recuperável.
Em algumas situações, para mensurar o valor recuperável de um ativo intangível, não é necessário determinar o valor justo líquido de despesas de venda e o valor em uso desse ativo. Isso acontece quando um desses valores excede o valor contábil do intangível, de acordo com o CPC 01 (R1) – Redução ao Valor Recuperável.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403182
Contabilidade Geral
Consoante o disposto na legislação societária, os princípios de contabilidade e os pronunciamentos técnicos do CPC, julgue os itens, relativos à elaboração de demonstrações contábeis.
Considerando-se a tabela abaixo, é correto afirmar que todas as contas listadas foram demonstradas no ativo do balanço patrimonial de uma companhia comercial, exceto duplicatas descontadas, provisão para garantias e receitas financeiras a transcorrer (conta credora).
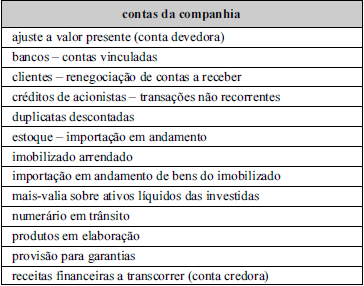
Considerando-se a tabela abaixo, é correto afirmar que todas as contas listadas foram demonstradas no ativo do balanço patrimonial de uma companhia comercial, exceto duplicatas descontadas, provisão para garantias e receitas financeiras a transcorrer (conta credora).
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403181
Contabilidade Geral
Consoante o disposto na legislação societária, os princípios de contabilidade e os pronunciamentos técnicos do CPC, julgue os itens, relativos à elaboração de demonstrações contábeis.
Considerando-se os dados apresentados na tabela abaixo, relativos a uma empresa comercial, é correto afirmar que a demonstração do resultado do período apresentará lucro bruto superior a R$ 300.000,00.
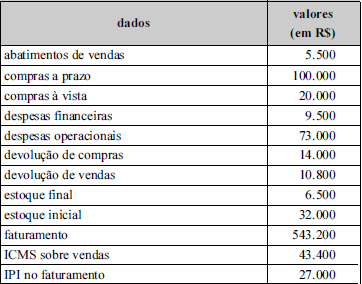
Considerando-se os dados apresentados na tabela abaixo, relativos a uma empresa comercial, é correto afirmar que a demonstração do resultado do período apresentará lucro bruto superior a R$ 300.000,00.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403180
Contabilidade Geral
Consoante o disposto na legislação societária, os princípios de contabilidade e os pronunciamentos técnicos do CPC, julgue os itens, relativos à elaboração de demonstrações contábeis.
Considerando-se os dados mostrados na tabela abaixo, que foram retirados da demonstração do valor adicionado de determinada empresa, é correto afirmar que o valor das retenções e o valor adicionado recebido em transferência são ambos iguais a R$ 550.000,00.
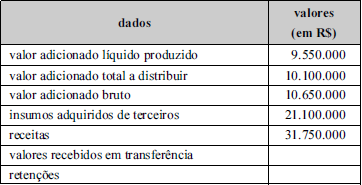
Considerando-se os dados mostrados na tabela abaixo, que foram retirados da demonstração do valor adicionado de determinada empresa, é correto afirmar que o valor das retenções e o valor adicionado recebido em transferência são ambos iguais a R$ 550.000,00.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403179
Contabilidade Geral
Consoante o disposto na legislação societária, os princípios de contabilidade e os pronunciamentos técnicos do CPC, julgue os itens, relativos à elaboração de demonstrações contábeis.
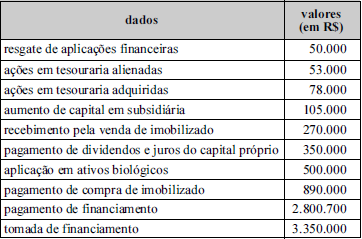
Considerando-se a tabela abaixo, que apresenta dados referentes aos fluxos de investimento e de financiamento extraídos da demonstração dos fluxos de caixa de determinada empresa, é correto afirmar que a soma dos fluxos de investimento e de financiamento evidencia um consumo de caixa inferior a R$ 1.000.000,00.
Considerando-se a tabela abaixo, que apresenta dados referentes aos fluxos de investimento e de financiamento extraídos da demonstração dos fluxos de caixa de determinada empresa, é correto afirmar que a soma dos fluxos de investimento e de financiamento evidencia um consumo de caixa inferior a R$ 1.000.000,00.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403178
Contabilidade Geral
Consoante o disposto na legislação societária, os princípios de contabilidade e os pronunciamentos técnicos do CPC, julgue os itens , relativos à elaboração de demonstrações contábeis.
Considerando-se a tabela abaixo, cujos dados foram retirados da demonstração do resultado abrangente de determinada empresa, é correto afirmar que o lucro líquido dessa empresa foi superior a R$ 1.000.000,00.
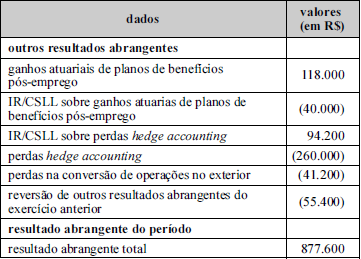
Considerando-se a tabela abaixo, cujos dados foram retirados da demonstração do resultado abrangente de determinada empresa, é correto afirmar que o lucro líquido dessa empresa foi superior a R$ 1.000.000,00.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403174
Contabilidade Geral
Com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue os itens a seguir.
Os estoques devem ser mensurados pelo menor valor apurado entre o valor realizável líquido e o valor de custo, que inclui todos os custos incorridos para trazer os estoques à condição de venda.
Os estoques devem ser mensurados pelo menor valor apurado entre o valor realizável líquido e o valor de custo, que inclui todos os custos incorridos para trazer os estoques à condição de venda.
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388739
Administração Financeira e Orçamentária
De acordo com a Constituição Federal, a despesa com pessoal ativo e inativo da União, dos Estados, do Distrito Federal e dos Municípios não poderá exceder os limites estabelecidos em lei complementar. Assim, a Lei Complementar nº 101/2000 estabeleceu limites máximos de despesas com pessoal para cada Poder. Com relação aos órgãos da esfera federal, a repartição dos limites não poderá exceder os seguintes percentuais:
I. 2,5% para o Legislativo, incluído o Tribunal de Contas da União; 6% para o Judiciário.
II. 49% para o Executivo; 2% para o Ministério Público da União.
III. 3% para o Legislativo, incluído o Tribunal de Contas da União; 6% para o Judiciário.
IV. 40,9% para o Executivo; 0,6% para o Ministério Público da União.
V. 2,5% para o Legislativo, incluído o Tribunal de Contas da União; 16% para o Judiciário.
Está correto o que se afirma APENAS em
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388738
Administração Financeira e Orçamentária
De acordo com o Relatório de Gestão Fiscal, considere as seguintes despesas com pessoal empenhadas, liquidadas e pagas, no período de janeiro a dezembro de 2013, por determinado ente público.
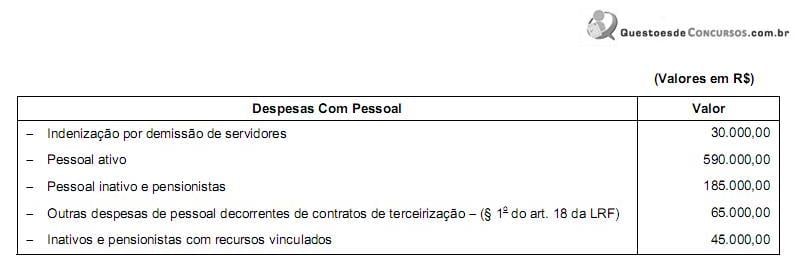
As despesas líquidas com pessoal, de acordo com a Lei Complementar nº 101/00 - LRF, somam
As despesas líquidas com pessoal, de acordo com a Lei Complementar nº 101/00 - LRF, somam
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388735
Administração Financeira e Orçamentária
Texto associado
Considere os créditos adicionais previstos na Lei Federal nº 4.320/64 e as informações abaixo.
O Senhor Prefeito do município de Águas Cristalinas determinou a compra de seis ambulâncias para os hospitais públicos. Preliminarmente a realização da despesa, o contador verificou que não consta na Lei Orçamentária Anual para o exercício de 2014 dotação específica.
O Senhor Prefeito do município de Águas Cristalinas determinou a compra de seis ambulâncias para os hospitais públicos. Preliminarmente a realização da despesa, o contador verificou que não consta na Lei Orçamentária Anual para o exercício de 2014 dotação específica.
A abertura do crédito adicional visando à aquisição das ambulâncias depende da existência de recursos disponíveis para ocorrer a despesa. Dentre eles, considera-se recurso disponível
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388734
Administração Financeira e Orçamentária
Texto associado
Considere os créditos adicionais previstos na Lei Federal nº 4.320/64 e as informações abaixo.
O Senhor Prefeito do município de Águas Cristalinas determinou a compra de seis ambulâncias para os hospitais públicos. Preliminarmente a realização da despesa, o contador verificou que não consta na Lei Orçamentária Anual para o exercício de 2014 dotação específica.
O Senhor Prefeito do município de Águas Cristalinas determinou a compra de seis ambulâncias para os hospitais públicos. Preliminarmente a realização da despesa, o contador verificou que não consta na Lei Orçamentária Anual para o exercício de 2014 dotação específica.
Para viabilizar à aquisição das ambulâncias foi aberto um crédito adicional classificado em
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388733
Administração Financeira e Orçamentária
Com relação à Lei Orçamentária Anual, nos termos da Constituição Federal, considere:
I. Estabelecerá a previsão de receitas e a fixação das despesas da Administração pública federal para o período do mandato presidencial.
II. Compreenderá o orçamento fiscal referente aos Poderes da União, seus fundos, órgãos e entidades da administração direta e indireta, inclusive fundações instituídas e mantidas pelo Poder Público.
III. Compreenderá as metas e prioridades da Administração pública federal, incluindo as despesas de capital para o exercício financeiro subsequente.
IV. É vedado o início de programas ou projetos não incluídos na Lei Orçamentária Anual.
V. É vedado a realização de despesas ou a assunção de obrigações diretas sem prévio procedimento licitatório.
Está correto o que se afirma APENAS em
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388731
Administração Financeira e Orçamentária
Na elaboração de seus orçamentos, os entes públicos deverão atender às regras norteadoras básicas estabelecidas pelos princípios orçamentários. O princípio orçamentário da exclusividade
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388725
Contabilidade Pública
Texto associado
Considere a estrutura dos balanços financeiro e orçamentário, nos termos da Lei Federal no 4.320/64, e as informações abaixo.
O saldo das disponibilidades financeiras (em espécie), em 31.12.2012, de determinada entidade pública, era de R$ 35.000,00. Durante o exercício de 2013, a entidade realizou as seguintes transações:

O saldo das disponibilidades financeiras (em espécie), em 31.12.2012, de determinada entidade pública, era de R$ 35.000,00. Durante o exercício de 2013, a entidade realizou as seguintes transações:
O saldo das disponibilidades financeiras (em espécie), em 31.12. 2013 totaliza

 Conheça nossos planos