Foram encontradas 7.268 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q1053195 Administração Financeira e Orçamentária
A Despesa Orçamentária cujo comprometimento do orçamento (empenho), em geral, não constitui o reconhecimento de um bem, um direito ou uma obrigação correspondente, é a:
Alternativas
Q1053194 Administração Financeira e Orçamentária
Ingresso extraorçamentário são recursos financeiros de caráter temporário, do qual o Estado é mero agente depositário. Sua devolução não se sujeita a autorização legislativa, portanto, não integram a Lei Orçamentária Anual (LOA). Por serem constituídos por ativos e passivos exigíveis, os ingressos extraorçamentários, em geral, não têm reflexos no Patrimônio Líquido da Entidade. Dessa forma, representam
Alternativas
Q1053193 Administração Financeira e Orçamentária
A classificação da receita orçamentária é de utilização obrigatória para todos os entes da Federação, sendo facultado seu desdobramento para atendimento das respectivas peculiaridades. Nesse sentido, as receitas orçamentárias são classificadas segundo os seguintes critérios:
Alternativas
Q1053192 Direito Financeiro
Em conformidade com a Constituição Federal, a lei que instituir o plano plurianual estabelecerá de forma regionalizada, além das diretrizes,
Alternativas
Q1053191 Administração Financeira e Orçamentária
Em consonância com a Lei nº 4.320/64, a lei que conterá a discriminação da receita e despesa de forma a evidenciar a política econômico-financeira e o programa de trabalho do governo, obedecidos os princípios de unidade, universalidade e anualidade, é a
Alternativas
Q1053190 Contabilidade Geral

A Demonstração dos Fluxos de Caixa é uma demonstração obrigatória segundo a Lei nº 6.404/76 e a Norma Brasileira de Contabilidade TG 26 (R4) do Conselho Federal de Contabilidade. Os fluxos de caixa das atividades operacionais podem ser obtidos pelo método direto ou indireto. São dadas, em R$, s as seguintes informações em relação a uma determinada companhia no ano de 2017:
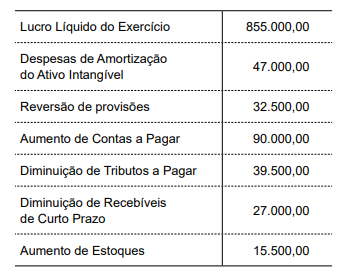
Imagem associada para resolução da questão

Com essas informações, é possível concluir que o fluxo de caixa das atividades operacionais da companhia citada no exercício de 2017 representou uma entrada líquida de recursos equivalente, em R$, a

Alternativas
Q1053189 Contabilidade Geral

Os dados do Balancete de Verificação a seguir devem ser utilizados para responder a questão.


        Balancete de Verificação – CIA. Gama

                       31.12.2017 – em R$
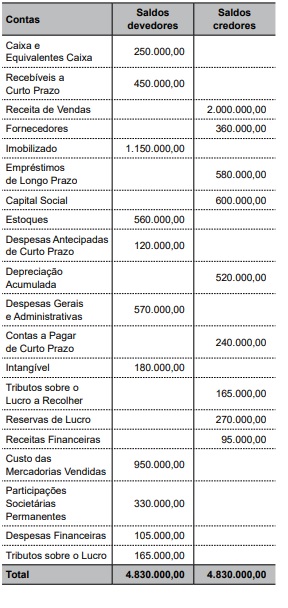

O lucro antes dos tributos sobre o lucro, na Demonstração de Resultado de 2017, equivaleu, em R$, a
Alternativas
Q1053188 Contabilidade Geral

Os dados do Balancete de Verificação a seguir devem ser utilizados para responder a questão.


        Balancete de Verificação – CIA. Gama

                       31.12.2017 – em R$


O Valor do Patrimônio Líquido no Balanço Patrimonial de 31.12.2017 correspondeu, em R$, a
Alternativas
Q1053187 Contabilidade Geral

Os dados do Balancete de Verificação a seguir devem ser utilizados para responder a questão.


        Balancete de Verificação – CIA. Gama

                       31.12.2017 – em R$


A diferença positiva entre o Ativo Circulante e o Passivo Circulante no Balanço Patrimonial de 31.12.2017 foi, em R$, igual a
Alternativas
Q1053186 Contabilidade Geral
Assinale a alternativa que contém uma reserva de capital.
Alternativas
Q1053185 Contabilidade Geral
A Cia. Mirassol adquiriu uma máquina para suas atividades industriais em 15.06.2017 pagando à vista R$ 1.240.000,00 ao seu fornecedor. O valor dos impostos pagos recuperáveis foi de R$ 300.000,00. Os gastos com a instalação da máquina montaram a R$ 160.000,00. Os engenheiros da companhia avaliaram a vida útil da máquina em 10 anos e seu valor residual, nulo. A máquina foi colocada em atividade fabril pela entidade em 01.07.2017. O valor que a companhia deverá lançar como despesa de depreciação de 2017 relativa a esse ativo corresponde, em R$, a:
Alternativas
Q1053182 Direito Tributário
A base de cálculo é elemento indispensável para a composição do critério quantitativo da regra-matriz de incidência. Sobre ela, pode-se afirmar que
Alternativas
Q1053181 Direito Tributário
Sobre a isenção, pode-se afirmar, corretamente:
Alternativas
Q1053180 Direito Tributário
O lançamento será efetuado e revisto de ofício pela autoridade administrativa
Alternativas
Q1053179 Direito Tributário
Nos termos do Código Tributário Nacional,
Alternativas
Q1053178 Direito Tributário
Sobre a exclusão do crédito tributário, é correto afirmar que
Alternativas
Q1053177 Direito Tributário
Nos termos do Código Tributário Nacional, o pagamento do crédito tributário pode ser efetuado
Alternativas
Q1053176 Direito Tributário
Sobre o lançamento, é correto afirmar:
Alternativas
Q1053175 Direito Tributário
Por meio de Decreto, o Prefeito de determinado Município atualizou o valor monetário da base de cálculo do IPTU. Considerando as disposições constantes do Código Tributário Nacional, é correto afirmar que o decreto é
Alternativas
Q1053174 Administração Financeira e Orçamentária
A Lei de Responsabilidade Fiscal estabelece que constituem requisitos essenciais da responsabilidade na gestão fiscal a instituição, previsão e efetiva arrecadação de todos os tributos da competência constitucional do ente da Federação. Na hipótese, portanto, de um Município não observar esse mandamento legal no que se refere aos impostos, a Lei dispõe que 
Alternativas
Respostas
6641: A
6642: C
6643: E
6644: B
6645: D
6646: A
6647: E
6648: D
6649: B
6650: C
6651: A
6652: D
6653: A
6654: E
6655: C
6656: B
6657: B
6658: C
6659: D
6660: A