Questões de Concurso
Comentadas para cesgranrio
Foram encontradas 32.301 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Um projeto de investimento apresenta um fluxo de caixa. Para esse projeto, foi calculada uma taxa interna de retorno (TIR).
No sentido de aferir o cálculo da TIR, é possível utilizarem-se alguns mecanismos de validação, dentre estes o fluxo de caixa
Em relação a esses outros modelos/ferramentas, o BSC
Considere a ilustração a seguir que apresenta as empresas relacionadas com a Cia. Alfa.
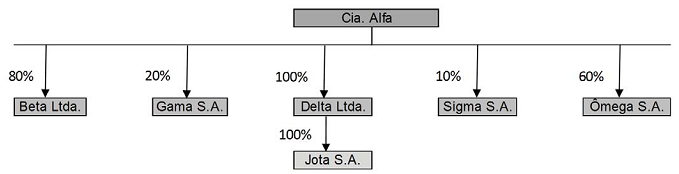
Os percentuais representam a participação da Cia. Alfa no patrimônio líquido de cada uma das entidades. Além disso, registra-se que a Cia. Alfa adquiriu a participação na Ômega com o objetivo de manter o investimento para venda.
Considerando essas informações e as disposições do CPC 36 para apresentação das demonstrações contábeis, as entidades
que devem ser consolidadas pela Cia. Alfa são, apenas
Ao final do exercício de 2015, uma companhia apresentou os seguintes saldos em relação à composição do seu patrimônio líquido na DMPL:
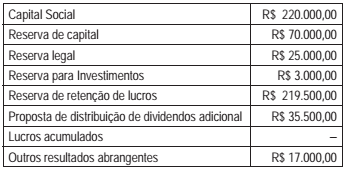
Em relação ao exercício de 2016, foram obtidas as seguintes informações:
Aumento do capital com emissão de novas ações R$ 1.150,00
Aumento de capital com reservas R$ 40.000,00
Lucro Líquido apurado R$ 119.600,00
Destinação:
Reserva legal R$ 5.980,00
Juros sobre capital próprio R$ 33.500,00
Dividendos propostos R$ 28.200,00
Retenção de lucros R$ 51.920,00
Considerando que o saldo de dividendos propostos no início do exercício de 2015 foi pago, o patrimônio líquido da
entidade ao final de 2016 representa
Uma companhia organiza a administração das suas operações em seis grupos, para os quais há gestores que acompanham seu desempenho. As informações sobre os grupos de operações para o último exercício estão apresentadas a seguir, com valores expressos em milhões de reais:
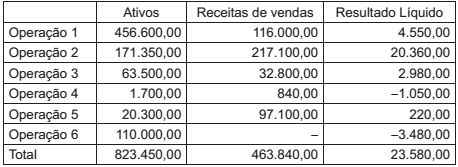
Considerando as informações apresentadas e as orientações do Pronunciamento Técnico CPC 22 - Informações por
Segmento, qual(is) operação(ões) não atinge(m) nenhum dos parâmetros mínimos para ser um segmento divulgável?
A elaboração dos procedimentos analíticos substantivos nos trabalhos de auditoria depende, em grande medida, da confiabilidade dos dados, conforme preconiza a NBC TA 520 – Procedimentos Analíticos.
São aspectos relevantes para determinar se os dados são confiáveis para a elaboração de procedimentos analíticos substantivos, EXCETO
Um aspecto importante do trabalho do auditor refere-se à documentação de auditoria. A NBC TA 230 – Documentação de Auditoria, aprovada pelo CFC, trata de pontos relevantes sobre esse assunto.
A esse respeito, ao documentar os procedimentos de auditoria executados, o auditor deve registrar:
I - as características que identificam os itens ou assuntos específicos testados;
II - as informações relativas a assunto significativo inconsistentes com a sua conclusão final;
III - o responsável pela execução do trabalho de auditoria e a data em que foi concluído;
IV - as restrições de acesso a informações encontradas no trabalho.
Está correto APENAS o que se expressa em
Durante os meses de janeiro e fevereiro de 2017 uma companhia registrou a ocorrência dos seguintes eventos:
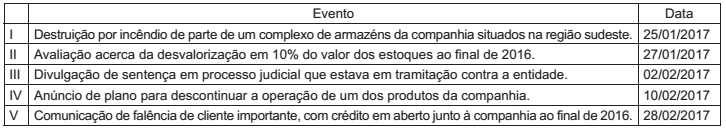
Considerando que a diretoria autorizou a emissão das demonstrações contábeis em 25/02/2017, quais eventos originam
ajustes nas demonstrações contábeis de 2016?
O Imposto Sobre Serviços de Qualquer Natureza, mais conhecido, na prática, pela sigla ISS, é de competência dos municípios e do Distrito Federal. Entretanto, suas regras gerais básicas são estabelecidas pela Lei Complementar n°116/2003.
De acordo com os termos dessa Lei Complementar, o Imposto Sobre Serviços de Qualquer Natureza incide sobre o(a)
Contribuição de Intervenção do Domínio Econômico (CIDE) é da exclusiva competência da União e uma de suas modalidades é a Cide-remessas, com a incidência da contribuição de intervenção no domínio econômico incidente sobre as remessas para o exterior.
Nesse contexto, o pagamento da contribuição da Cide-remessas, em relação ao mês da ocorrência de seu fato gerador, deverá ser feito até o último dia útil
O Código Tributário Nacional (CTN) regula as normas gerais de direito tributário aplicáveis à União, estados, Distrito Federal e municípios sem prejuízo da legislação complementar, supletiva ou regulamentar e estabelece que Tributo é toda prestação pecuniária compulsória, em moeda, ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada.
Nesse enfoque e contexto das disposições do Código Tributário Nacional, classifica(m)-se como tributo
A empresa V, montadora de veículos, efetua operações de deslocamento de peças entre os estabelecimentos que possui, em municípios vizinhos situados no mesmo estado, para que sua produção seja finalizada. Um dia, o fisco estadual decide reter a mercadoria que estava sendo transportada pelo veículo da empresa entre uma filial e outra, como forma de forçar o pagamento do ICMS, uma vez que o motorista da empresa não apresentou comprovante referente ao adimplemento do alegado débito fiscal.
Considerando a situação apresentada e com base na legislação vigente, o ICMS é
Nessa condição, o(a)
O Município J publicou lei ordinária que instituiu a contribuição para o custeio do serviço de iluminação pública. A referida lei, que entrou em vigor na data de sua publicação, estabeleceu como fato gerador o consumo individual de energia elétrica e definiu valores diferenciados de cobrança para contribuintes. Uma comerciante ouviu, de um parente, que a cobrança da referida contribuição era inconstitucional.
Qual a razão que sustenta a inconstitucionalidade do tributo na situação apresentada?

 Conheça nossos planos