Questões de Concurso
Para consulplan
Foram encontradas 19.617 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Uma empresa industrial apresentou os seguintes valores de contas:
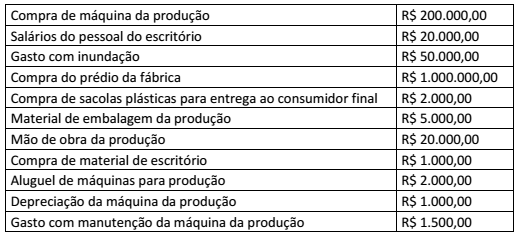
A sequência correta de valores de custos e despesas são, respectivamente:
Segundo a Instrução Normativa TCU nº 63/2010, os relatórios de gestão e os processos de contas constituídos pelo Tribunal serão organizados de acordo com a seguinte classificação:
I. Individual, quando envolverem uma única unidade jurisdicionada.
II. Consolidado, quando envolverem mais de uma unidade jurisdicionada e for conveniente ao Tribunal avaliar a gestão em conjunto.
III. Agregado, quando envolverem mais de uma unidade jurisdicionada e for conveniente ao Tribunal avaliar a gestão por meio do confronto das peças de cada unidade do conjunto.
Estão corretas as afirmativas
A Lei nº 8.666/1993, em seu Art. 54, diz que: “os contratos administrativos de que trata esta Lei regulam-se pelas suas cláusulas e pelos preceitos de direito público, aplicando-se-lhes, supletivamente, os princípios da teoria geral dos contratos e as disposições de direito privado. § 1º Os contratos devem estabelecer com clareza e precisão as condições para sua execução, expressas em cláusulas que definam os direitos, obrigações e responsabilidades das partes, em conformidade com os termos da licitação e da proposta a que se vinculam. § 2º Os contratos decorrentes de dispensa ou de inexigibilidade de licitação devem atender aos termos do ato que os autorizou e da respectiva proposta”.
Considere que “uma determinada prefeitura, após cumprir todos os atos anteriormente no exposto em conformidade com a lei, assinou contrato com uma empresa para realização do serviço de obra de uma ponte. No contrato constam: o objeto e seus elementos característicos; o regime de execução ou a forma de fornecimento; o preço e as condições de pagamento, os critérios, data-base e periodicidade do reajustamento de preços, os critérios de atualização monetária entre a data do adimplemento das obrigações e a do efetivo pagamento; os prazos de início de etapas de execução, de conclusão, de entrega, de observação e de recebimento definitivo; o crédito pelo qual correrá a despesa, com a indicação da classificação funcional programática e da categoria econômica; as garantias oferecidas para assegurar sua plena execução; os direitos e as responsabilidades das partes, as penalidades cabíveis e os valores das multas; os casos de rescisão; o reconhecimento dos direitos da Administração, em caso de rescisão administrativa prevista no Art. 77 da Lei nº 8.666/93; as condições de importação, a data e a taxa de câmbio para conversão; a vinculação ao edital de licitação ou ao termo que a dispensou ou a exigiu, ao convite e à proposta do licitante vencedor; a legislação aplicável à execução do contrato e especialmente aos casos omissos; a obrigação do contratado de manter, durante toda a execução do contrato, em compatibilidade com as obrigações por ele assumidas, todas as condições de habilitação e qualificação exigidas na licitação”. De acordo com a Lei nº 8.666/1993, faltam, no contrato, uma cláusula constando:
“A metodologia utilizada para a estruturação do Plano de Contas Aplicado ao Setor Público (PCASP) foi a segregação das contas contábeis em grandes grupos de acordo com as características dos atos e fatos nelas registrados. Essa metodologia permite o registro dos dados contábeis de forma organizada e facilita a análise das informações de acordo com sua natureza.”
(Manual de Contabilidade Aplicada ao Setor Público, parte IV.)
No PCASP a segregação está de acordo com as naturezas:
I. Natureza de Informação Orçamentária: registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária.
II. Natureza de Informação Patrimonial: registra, processa e evidencia os fatos financeiros e não financeiros relacionados com a composição do patrimônio público e suas variações qualitativas e quantitativas.
III. Natureza de Informação de Registro: registra, processa e evidencia os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle.
Sobre a natureza das contas registradas no PCASP estão corretas as afirmativas
Segundo o Manual de Contabilidade Aplicada ao Setor Público, “as variações patrimoniais aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da entidade do setor público e que afetam o resultado. Essas variações patrimoniais podem ser definidas como: Variações Patrimoniais Aumentativas (VPA): correspondem a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários. Variações Patrimoniais Diminutivas (VPD): correspondem a diminuições na situação patrimonial líquida da entidade não oriundas de distribuições aos proprietários”. Considera-se realizada a Variação Patrimonial Aumentativa (VPA):
I. Nas transações com contribuintes e terceiros, quando estes efetuarem o pagamento ou assumirem compromisso firme de efetivá-lo, quer pela ocorrência de um fato gerador de natureza tributária, investidura na propriedade de bens anteriormente pertencentes à entidade, ou fruição de serviços por esta prestados.
II. Quando da extinção, exclusivamente total, de um passivo, qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior.
III. Pela extinção natural de novos ativos independentemente da intervenção de terceiros.
Sobre a Variação Patrimonial Aumentativa (VPA) estão INCORRETAS as afirmativas
Segundo o Art. 96. da Lei nº 8.666/93, tem como pena de três a seis anos e multa, aquele que fraudar, em prejuízo da Fazenda Pública, licitação instaurada para aquisição ou venda de bens ou mercadorias, ou contrato dela decorrente, destas entre outras formas:
I. Elevando os preços, mesmo que conste em contrato.
II. Vendendo, como verdadeira ou perfeita, mercadoria falsificada ou deteriorada.
III. Entregando uma mercadoria por outra.
Estão corretas as afirmativas
“Os Princípios Orçamentários visam estabelecer diretrizes norteadoras básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do orçamento público. Válidos para os Poderes Executivo, Legislativo e Judiciário de todos os entes federativos – União, estados, Distrito Federal e municípios – são estabelecidos e disciplinados por normas constitucionais, infraconstitucionais e pela doutrina.”
(Manual de Contabilidade Aplicada ao Setor Público.)
“A prefeitura de uma grande cidade brasileira fez a sua lei do orçamento e, aproveitando a oportunidade de publicação, resolveu incluir na lei um capítulo que fez constar o código de ética dos servidores municipais.” A publicação do código de ética na lei do orçamento está

 Conheça nossos planos