Questões de Concurso Público ABGF 2026 para Contador
Foram encontradas 60 questões


Q4428396
Contabilidade Geral
No início de 20X3, a empresa "Röldin S.A." iniciou uma fase de investimentos em novos negócios. Sua equipe responsável
selecionou uma startup chamada "Alvo", que havia iniciado suas atividades em 20X2 no ramo de tecnologia.
A "Röldin" investiu R$ 400.000,00 em "Alvo", cujo capital social passou aser de R$ 1.000.000,00. Sendo assim, a participação da investidora é de 40%, a nova investida foi classificada como coligada e o investimento foi registrado pelo Método de Equivalência Patrimonial.
Durante o exercício de 20X3, a empresa "Alvo" auferiu lucro de R$ 200.000,00 e distribuiu 50% desse valor em dividendos, conforme estabelecido em seu contrato social.
De acordo com o que é determinado pelo CPC 18 (R2) - Investimento em Coligada e em Empreendimento Controlado em Conjunto, o saldo da conta de Investimentos referente à empresa "Alvo" apresentado no ativo da "Rôldin", em 31/12/20X3, foi de
A "Röldin" investiu R$ 400.000,00 em "Alvo", cujo capital social passou aser de R$ 1.000.000,00. Sendo assim, a participação da investidora é de 40%, a nova investida foi classificada como coligada e o investimento foi registrado pelo Método de Equivalência Patrimonial.
Durante o exercício de 20X3, a empresa "Alvo" auferiu lucro de R$ 200.000,00 e distribuiu 50% desse valor em dividendos, conforme estabelecido em seu contrato social.
De acordo com o que é determinado pelo CPC 18 (R2) - Investimento em Coligada e em Empreendimento Controlado em Conjunto, o saldo da conta de Investimentos referente à empresa "Alvo" apresentado no ativo da "Rôldin", em 31/12/20X3, foi de
Q4428397
Contabilidade Geral
A empresa "FNatural S.A." (arrendatária) assinou em 01/10/X1 um contrato de arrendamento de equipamentos com a empresa
"GPlus" (arrendadora), com duração de 24 meses. A utilização dos ativos começou imediatamente após a assinatura do contrato.
A mensuração inicial do passivo de arrendamento é de R$ 58.000,00 e o ativo de direito de uso deve ser mensurado usando o método do custo. A vida útil estimada dos equipamentos é de 30 meses. Em 31/12/20X1, o valor recuperável do ativo arrendado é de R$ 60.000,00.
Após o final do contrato, o ativo ficará com a empresa "FNatural", que irá exercer sua opção de compra.
Com base apenas nessas informações e no que estabelece o CPC 06 (R2) - Arrendamentos, em 31/12/20X1, o saldo do direito de uso, líquido de depreciação, foi de
A mensuração inicial do passivo de arrendamento é de R$ 58.000,00 e o ativo de direito de uso deve ser mensurado usando o método do custo. A vida útil estimada dos equipamentos é de 30 meses. Em 31/12/20X1, o valor recuperável do ativo arrendado é de R$ 60.000,00.
Após o final do contrato, o ativo ficará com a empresa "FNatural", que irá exercer sua opção de compra.
Com base apenas nessas informações e no que estabelece o CPC 06 (R2) - Arrendamentos, em 31/12/20X1, o saldo do direito de uso, líquido de depreciação, foi de
Q4428398
Contabilidade Geral
A empresa "Aumentei! S.A." aumentou o seu capital social por meio da emissão de 100.000 novas ações de valor nominal de
R$ 1,00. As condições de mercado fizeram as novas ações serem negociadas, à vista, por R$ 1,50. Com base na Lei
nº 6.404/1976, o lançamento contábil relacionado a essa transação é:
Q4428399
Contabilidade Geral
A empresa "Guarda-tudo Ltda" apresentava em 30/11/20X5 os seguintes saldos:
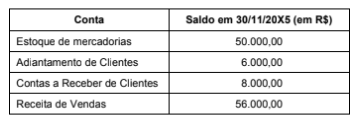
Em dezembro de 20X5, a empresa realizou as seguintes operações:
1. Compra a prazo de mercadorias para revenda, no valor de R$ 7.000,00;
2. Venda das mercadorias no valor total de R$ 15.000,00, sendo metade a vista e a outra metade a prazo;
3. Entrega de mercadorias referentes ao recebimento antecipado de vendas, no valor de venda de R$ 5.000,00.
O inventário final, de 31/12/20X5, das mercadorias era de R$ 5.000,00, sendo que a empresa adota o método do inventário periódico.
Desconsidere os impactos fiscais e, com base apenas nessas informações, o Lucro Bruto apresentado na Demonstração do Resultado da "Guarda-tudo Ltda." foi de
Em dezembro de 20X5, a empresa realizou as seguintes operações:
1. Compra a prazo de mercadorias para revenda, no valor de R$ 7.000,00;
2. Venda das mercadorias no valor total de R$ 15.000,00, sendo metade a vista e a outra metade a prazo;
3. Entrega de mercadorias referentes ao recebimento antecipado de vendas, no valor de venda de R$ 5.000,00.
O inventário final, de 31/12/20X5, das mercadorias era de R$ 5.000,00, sendo que a empresa adota o método do inventário periódico.
Desconsidere os impactos fiscais e, com base apenas nessas informações, o Lucro Bruto apresentado na Demonstração do Resultado da "Guarda-tudo Ltda." foi de
Q4428400
Contabilidade Geral
Considere as seguintes transações em contrapartida ao caixa.
I. Pagamentos para aquisição de uma instalação utilizada na produção por uma indústria de calçados.
II. Pagamentos de uma indústria farmacêutica a fornecedores pela aquisição de matérias-primas.
III. Empréstimo de longo prazo obtidos de uma instituição financeira, realizado por uma prestadora de serviços de limpeza predial.
IV. Resgate do principal de uma aplicação financeira (não classificada como equivalentes de caixa), realizado por uma empresa comercial.
V. Recebimentos pela prestação de serviços realizada por uma cooperativa de fisioterapeutas.
Considerando o que estabelece o CPC 03 (R2) - Demonstração dos Fluxos de Caixa, são classificadas como Atividades de Investimento APENAS as transações
I. Pagamentos para aquisição de uma instalação utilizada na produção por uma indústria de calçados.
II. Pagamentos de uma indústria farmacêutica a fornecedores pela aquisição de matérias-primas.
III. Empréstimo de longo prazo obtidos de uma instituição financeira, realizado por uma prestadora de serviços de limpeza predial.
IV. Resgate do principal de uma aplicação financeira (não classificada como equivalentes de caixa), realizado por uma empresa comercial.
V. Recebimentos pela prestação de serviços realizada por uma cooperativa de fisioterapeutas.
Considerando o que estabelece o CPC 03 (R2) - Demonstração dos Fluxos de Caixa, são classificadas como Atividades de Investimento APENAS as transações
Q4428401
Contabilidade Geral
A Lei nº 6.404/1976 e suas alterações posteriores estabelecem diversas regras que devem ser cumpridas pelas sociedades por
ações. Algumas dessas regras restringem aquilo que é estabelecido pelas normas internacionais de Contabilidade - as IFRS,
traduzidas e adaptadas pelo CPC. Sobre esse assunto, considere as seguintes afirmativas:
I. A lei estabelece que o exercício social seja de um ano; enquanto as IFRS permitem que seja diferente, de acordo com o ciclo operacional da empresa.
II. Enquanto o CPC 26 (R1) indica a apresentação da Demonstração das Mutações do Patrimônio Líquido (DMPL); a lei exige a apresentação da Demonstração dos Lucros ou Prejuízos Acumulados (DLPA), podendo estar incluída na DMPL.
III. A lei requer que seja apresentada a demonstração do resultado do período como uma seção separada; enquanto o CPC 26 (R1) indica ser possível apresentar uma única demonstração para o resultado do período e outros resultados abrangentes, caso a lei permita.
Está correto o que se afirma em
I. A lei estabelece que o exercício social seja de um ano; enquanto as IFRS permitem que seja diferente, de acordo com o ciclo operacional da empresa.
II. Enquanto o CPC 26 (R1) indica a apresentação da Demonstração das Mutações do Patrimônio Líquido (DMPL); a lei exige a apresentação da Demonstração dos Lucros ou Prejuízos Acumulados (DLPA), podendo estar incluída na DMPL.
III. A lei requer que seja apresentada a demonstração do resultado do período como uma seção separada; enquanto o CPC 26 (R1) indica ser possível apresentar uma única demonstração para o resultado do período e outros resultados abrangentes, caso a lei permita.
Está correto o que se afirma em
Q4428402
Contabilidade Geral
A empresa "Protegida S.A." assinou um contrato para venda futura de commodities e, para se proteger da variação de preço
desses itens, entrou em um contrato derivativo, que foi designado como instrumento de hedge. A contabilidade da empresa
classificou essa transação como hedge de fluxo de caixa e utiliza a Contabilidade de Hedge (Hedge Accounting) para registro das
transações. De acordo com o CPC 48- Instrumentos Financeiros, ao final de cada exercício, a parcela de ganho ou perda no
instrumento de hedge que for determinada como hedge efetivo
Q4428403
Contabilidade Geral
De acordo com o CPC 26 (R1) - Apresentação das Demonstrações Contábeis sobre a divulgação de informações em Notas
Explicativas, é correta a seguinte decisão de divulgação de informações da sociedade empresária "Olhe para Lá":
Q4428404
Contabilidade Geral
Na Lei nº 6.404/1976 são mencionadas diversas contas do Patrimônio Líquido. A empresa "Patrimonial S.A." apresentou os seguintes saldos de algumas delas em 31/12/20X4.
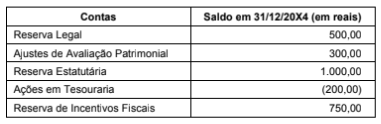
Considerando apenas os saldos apresentados, o total de Reservas de Lucros em 31/12/20X4 foi de
Q4428405
Contabilidade Geral
A sociedade empresária "Constrói" iniciou, em 01/07/20X1, a construção de um condomínio de prédios e irá reconhecer as receitas
conforme as obrigações de performance são satisfeitas ao longo do tempo.
O contrato de construção em questão tem duração de 5 anos e o método utilizado para o reconhecimento das receitas é o de custo incorrido (método utilizado para determinar o estágio de execução de suas obras). Para aplicar o método, a empresa estimou as receitas e custos totais dos cinco anos de contrato, cujos valores foram, em milhares de reais, de R$ 5.000 e R$ 1.000, respectivamente.
No fechamento do ano de 20X1, a empresa não alterou a previsão das estimativas anteriores e verificou que foram incorridos custos no valor de R$ 90 (em milhares de reais). Não foi recebido qualquer valor referente a esse contrato em 20X1.
Desconsiderando os efeitos fiscais, com base nessas informações e no CPC 47 - Receita de Contrato com Cliente, a receita a ser reconhecida na Demonstração do Resultado referente ao exercício de 20X1 foi, em milhares de reais, de
O contrato de construção em questão tem duração de 5 anos e o método utilizado para o reconhecimento das receitas é o de custo incorrido (método utilizado para determinar o estágio de execução de suas obras). Para aplicar o método, a empresa estimou as receitas e custos totais dos cinco anos de contrato, cujos valores foram, em milhares de reais, de R$ 5.000 e R$ 1.000, respectivamente.
No fechamento do ano de 20X1, a empresa não alterou a previsão das estimativas anteriores e verificou que foram incorridos custos no valor de R$ 90 (em milhares de reais). Não foi recebido qualquer valor referente a esse contrato em 20X1.
Desconsiderando os efeitos fiscais, com base nessas informações e no CPC 47 - Receita de Contrato com Cliente, a receita a ser reconhecida na Demonstração do Resultado referente ao exercício de 20X1 foi, em milhares de reais, de
Q4428406
Contabilidade de Custos
A literatura de Contabilidade Gerencial e de Custos indica diversos métodos de custeio que possuem prós e contras. Algumas
dessas vantagens e desvantagens são:
I. Os custos não sofrem processos arbitrários ou subjetivos de distribuição dos custos fixos.
II. Está de acordo com as normas do Comitê de Pronunciamentos Contábeis.
III. Não exige a separação entre custos fixos e variáveis uma vez que todos os gastos relacionados ao esforço de produção são distribuídos para todos os produtos fabricados ou serviços realizados.
IV. Quase sempre distribui os custos indiretos à base de critérios de rateio arbitrários.
Àquelas que se relacionam ao custeio por absorção são as indicadas APENAS em
I. Os custos não sofrem processos arbitrários ou subjetivos de distribuição dos custos fixos.
II. Está de acordo com as normas do Comitê de Pronunciamentos Contábeis.
III. Não exige a separação entre custos fixos e variáveis uma vez que todos os gastos relacionados ao esforço de produção são distribuídos para todos os produtos fabricados ou serviços realizados.
IV. Quase sempre distribui os custos indiretos à base de critérios de rateio arbitrários.
Àquelas que se relacionam ao custeio por absorção são as indicadas APENAS em
Q4428407
Contabilidade de Custos
Sobre as definições de diferentes tipos de custos, considere:
I. Custos diretos são aqueles cuja alocação deve ser realizada de forma estimada e, geralmente, arbitrária.
II. Custos fixos são aqueles diretamente apropriáveis aos produtos por meio de uma medida de consumo.
III. Custos variáveis são aqueles em que o total do custo varia de acordo com o volume de produção.
Está correto o que se afirma APENAS em
I. Custos diretos são aqueles cuja alocação deve ser realizada de forma estimada e, geralmente, arbitrária.
II. Custos fixos são aqueles diretamente apropriáveis aos produtos por meio de uma medida de consumo.
III. Custos variáveis são aqueles em que o total do custo varia de acordo com o volume de produção.
Está correto o que se afirma APENAS em
Q4428408
Contabilidade de Custos
A empresa "Sempre Juntos Ltda" apresentou ao final de 20X6 as seguintes informações:
- 500 unidades vendidas de seu único produto pelo preço unitário líquido de R$ 30,00.
- Custo unitário variável de fabricação de R$ 8,00.
- Custos fixos de fabricação de R$ 310,00.
Desconsiderando os efeitos tributários, baseando-se apenas nessas informações e aplicando o Custeio Variável (Direto), o valor da Margem de Contribuição Total de 20X6 é:
- 500 unidades vendidas de seu único produto pelo preço unitário líquido de R$ 30,00.
- Custo unitário variável de fabricação de R$ 8,00.
- Custos fixos de fabricação de R$ 310,00.
Desconsiderando os efeitos tributários, baseando-se apenas nessas informações e aplicando o Custeio Variável (Direto), o valor da Margem de Contribuição Total de 20X6 é:
Q4428409
Contabilidade de Custos
A empresa "Tudo-tudo Ltda" apresentou as seguintes informações ao final de 20X5, referentes à fabricação de 50 unidades de
seu principal produto.
- Preço unitário líquido de R$ 50,00.
- Custos e despesas variáveis totais de fabricação de R$ 750,00.
- Custos e despesas fixos totais de fabricação de R$ 500,00.
Desconsiderando os efeitos tributários e com base apenas nessas informações, o Ponto de Equilíbrio Unitário (break even point) foi de, aproximadamente:
- Preço unitário líquido de R$ 50,00.
- Custos e despesas variáveis totais de fabricação de R$ 750,00.
- Custos e despesas fixos totais de fabricação de R$ 500,00.
Desconsiderando os efeitos tributários e com base apenas nessas informações, o Ponto de Equilíbrio Unitário (break even point) foi de, aproximadamente:
Q4428410
Contabilidade de Custos
O custo de oportunidade deve ser definido como:
Q4428411
Direito Financeiro
No que concerne aos mecanismos de controle fiscal estabelecidos pela Lei de Responsabilidade Fiscal (LRF), aplicáveis às
empresas em que a União possua participação acionária, tem-se que
Q4428412
Administração Financeira e Orçamentária
Considere que, em um contrato de parceria público-privada, tenham se materializado riscos alocados ao Poder Concedente,
demandando a necessidade de reequilibrar o contrato mediante a celebração de aditivo com aumento da contraprestação pública.
Ocorre que as dotações orçamentárias destinadas ao referido contrato na Lei Orçamentária Anual (LOA) são insuficientes para
fazer frente ao incremento de despesa decorrente do aditivo contratual. Diante de tal situação, a medida adequada sob a ótica da
responsabilidade fiscal e do regime de orçamento público consiste
Q4428413
Direito Financeiro
O Plano Plurianual (PPA), a Lei de Diretrizes Orçamentárias (LDO) e a Lei Orçamentária Anual (LOA) formam um sistema integrado de planejamento e gestão fiscal responsável, contemplando a visão estratégica e os objetivos de médio prazo, a mediação
entre planejamento e orçamento, com definição de prioridades e metas fiscais, e, por fim, a materialização dessas escolhas na
programação anual de receitas e despesas. A Lei de Responsabilidade Fiscal (LRF) prevê mecanismos e elementos que propiciam
a integração desse sistema e, nesse contexto, a denominada Reserva de Contingência
Q4428414
Contabilidade Pública
As receitas auferidas pela União no curso do exercício orçamentário a título de dividendos declarados e pagos por empresas sob
seu controle acionário caracterizam-se, sob a ótica orçamentária, como receitas
Q4428415
Contabilidade Pública
Considerando a natureza jurídica e a gestão dos fundos especiais de despesa da União, instituídos na forma estabelecida pela
Lei nº 4.320/64, tem-se que:

 Conheça nossos planos