Questões de Concurso
Sobre cálculo de probabilidades em estatística
Foram encontradas 2.946 questões


 , onde x =0,1, 2,...,n, quando n ? ?, p ? 0, e np ? ?.
 com função densidade de probabilidade f(x) e função de distribuição F(x), onde -? < x < ?. Considere uma nova variável aleatória
 se e somente se
 para todo
 Obtenha
 , a função densidade de probabilidade da variável aleatória
 .

A probabilidade de que, em um determinado dia, não seja vendido nenhum televisor é igual a 10% e de que seja vendido mais que 3 é igual a 30%. Então, a probabilidade de que em um determinado dia sejam vendidos 2 televisores é de

É(São) correta(s) a(s) propriedade(s)
 onde f(z) é a função de densidade de probabilidade de z, pode-se concluir que o número de pessoas da amostra será
I - Para toda e qualquer variável aleatória, sua função de densidade de probabilidade fornece a probabili- dade de ocorrência de cada valor da variável aleatória considerada, exceto no caso de variáveis aleatórias contínuas, para as quais a probabilidade de ocorrência de um valor específico é zero.
II - A esperança matemática (expectância) de uma variável aleatória discreta, ou seja, seu valor esperado, é a média dessa variável aleatória, que é definida como um navos do somatório dos valores possíveis dessa variável multiplicados por suas respectivas probabilidades.
III - A distribuição binomial é uma extensão direta da Distribuição de Bernoulli, uma vez que o experimento aleatório que caracteriza a binomial nada mais é do que um Experimento de Bernoulli repetido n vezes.
É correto APENAS o que se afirma em
I - Se um processo MA(1) for estacionário, ele pode ser representado como um processo autorregressivo (AR) de ordem infinita.
II - Se um processo AR(1) for estacionário, ele pode ser representado por um processo de médias móveis (MA) de ordem infinita.
III - Uma série de tempo é um conjunto ordenado de variáveis aleatórias, isto é, um processo estocástico, portanto uma série de tempo y(t) pode ser representada pela função de densidade conjunta dos yt
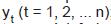 ; assim, trabalhar com uma série de tempo é inferir sobre o processo estocástico com uma única realização desse processo.
É(São) correta(s) a(s) proposição(ões)
A variável aleatória contínua x tem a função densidade de probabilidade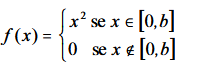
Com base nessa informação, assinale a opção correta.
Atenção: Para resolver à questão use, dentre as informações dadas a seguir, as que julgar apropriadas.
Se Z tem distribuição normal padrão, então:
P(Z > 1,64) = 0,05 P(Z > 2) = 0,02 P(0 < Z < 1,5) = 0,43 P(0 < Z < 0,67) = 0,25
Um elevador tem seu funcionamento bloqueado se sua carga for superior a 310 kg.
Seja: Xi, é a variável aleatória que representa o peso do usuário i desse elevador, i = 1,2,...,n.
Sabendo-se que todas as Xi (i = 1,2,...,n.) têm distribuição normal com média 70 kg e desvio padrão 10 kg e são independentes, a probabilidade de ocorrer bloqueio numa tentativa de se transportar 4 passageiros é
Atenção: Para resolver à questão use, dentre as informações dadas a seguir, as que julgar apropriadas.
Se Z tem distribuição normal padrão, então:
P(Z > 1,64) = 0,05 P(Z > 2) = 0,02 P(0 < Z < 1,5) = 0,43 P(0 < Z < 0,67) = 0,25
Os salários dos analistas de um tribunal é uma variável aleatória X, com distribuição normal com média μ e desvio padrão R$ 500,00. Sabendo que P(X < 5.000 reais) = 0,02, o valor do primeiro quartil de X, em reais, é
Atenção: Para resolver à questão use, dentre as informações dadas a seguir, as que julgar apropriadas.
Se Z tem distribuição normal padrão, então:
P(Z > 1,64) = 0,05 P(Z > 2) = 0,02 P(0 < Z < 1,5) = 0,43 P(0 < Z < 0,67) = 0,25
 é a variável aleatória média
amostral, tomada de uma amostra aleatória com reposição de n elementos da distribuição de X. O valor de n para que
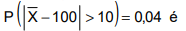
 um vetor aleatório com distribuição normal bivariada com vetor de médias
 e matriz de covariâncias
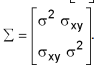
Considere as seguintes afirmações:
I. Se σXY = 0, X e Y são variáveis aleatórias independentes. II. Se σXY = 0, a distribuição condicional de X dado Y é normal univariada com média µX e desvio padrão σ. III. Se σXY = 0, (X + Y) tem distribuição normal univariada com média ( ) µX + µY e variância 2σ2. IV. (X − Y) tem distribuição normal univariada com média ( ) µX − µY e desvio padrão 2σ.
É correto o que se afirma APENAS em
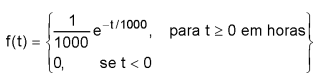
A probabilidade de uma lâmpada durar menos do que 1.200 horas é

 Conheça nossos planos