Questões de Concurso
Sobre análise de séries temporais em estatística
Foram encontradas 275 questões


Julgue os próximos itens, considerando uma série temporal {Yt} gerada por um processo ARMA(1,1) estacionário representado pela equação Yt = 0,45Yt-1 + ∈t − 0,45∈t-1, em que {∈t } constitui uma série temporal de ruídos aleatórios independentes com médias iguais a zero e variâncias iguais a 10, com t ∈ ℤ.
A autocorrelação entre Yt e Yt-1 é igual a 0,45.
Se a série temporal observada for constituída pelos valores 0, 2, −1, −2, 2, então, com base nesses cinco valores, segundo o modelo ARMA(1,1) em tela e o preditor linear, o valor previsto para a sexta observação será 0,1.
A respeito do modelo de séries temporais St = ɛt + ɛt-12 + ɛt-24 + ɛt-36 + ... =  no qual t ∈ ℤ representa um índice temporal e εt denota um erro
aleatório no instante t, que segue uma distribuição normal com
média zero e desvio padrão 5, assinale a opção correta.
Se {yt} for uma série temporal fracamente estacionária descrita pelo modelo na forma yt = 3 + 0,7yt−1 + εt , no qual εt é um ruído branco com média nula e t ∈ ℤ, então o valor esperado da variável yt será igual a
Nos seguintes modelos de séries temporais, Xt representa uma observação e wt denota um ruído branco no instante t ∈ ℤ.
I Xt = Xt-1 − 0,25Xt-2 + wt − 0,5wt-1
II Xt = wt − 0,5wt-1
III Xt = 0,8Xt-1 − 0,5wt
IV Xt = 0,09Xt-2 + wt − 0,3wt-1
Considerando os modelos de séries temporais apresentados,
assinale a opção em que é corretamente indicada a quantidade de
modelos cuja função de autocorrelação apresenta a forma de um
processo autorregressivo de primeira ordem.
No que se refere a vetores autorregressivos, julgue o item que se segue.
Em um modelo de vetor autorregressivo de ordem p, cada
variável do sistema é modelada como uma função linear das
defasagens de todas as variáveis incluídas no modelo,
incluindo as próprias defasagens passadas.
No que se refere a vetores autorregressivos, julgue o item que se segue.
Para a utilização efetiva de um modelo de vetor
autorregressivo em previsões, não é necessário que as séries
temporais incluídas sejam estacionárias.
No que se refere a vetores autorregressivos, julgue o item que se segue.
Uma série temporal é considerada estacionária se suas
médias e variâncias permanecerem constantes ao longo do
tempo e se ela não exibir tendências ou sazonalidade.
Os seguintes gráficos correspondem a
determinada série temporal e foram obtidos em
uma análise exploratória antes de ajustar um
modelo de previsão:
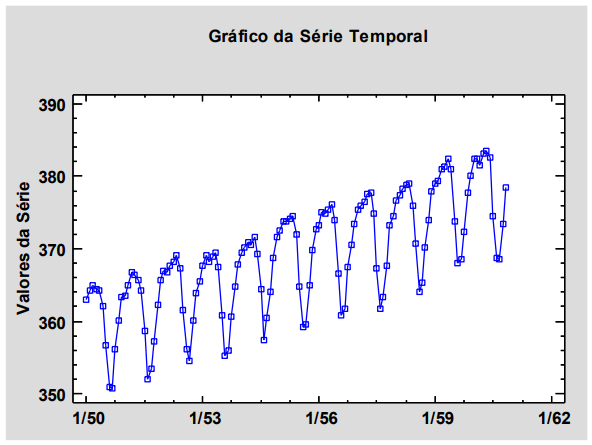
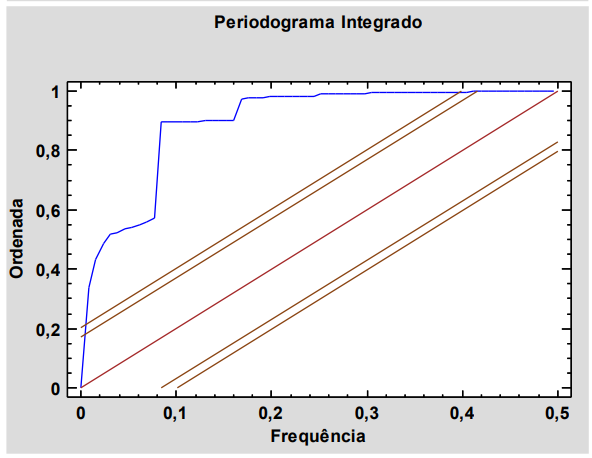
Observando os gráficos, é correto afirmar que
É correto concluir que essas séries:
(Obs: os valores críticos propostos por Engle-Granger para esse tipo de teste não são necessários para a resolução da questão)
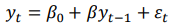
onde εt é independente e igualmente distribuído com distribuiçãonormal com média zero e variância δ2.
Sabendo-se que β0 = 65 , β1 = 0,8 e que y3 = 90 e usando omodelo adotado, a previsão para y5 é
Assinale a opção que melhor descreve uma diferença chave entre um processo estocástico estacionário e um não estacionário.
Julgue o item seguinte, referente a regressão linear e séries temporais.
O processo autorregressivo 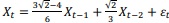 , com
 , de ordem 2, é estacionário.
Julgue o item seguinte, referente a regressão linear e séries temporais.
Duas séries temporais, xt e yt, ambas não estacionárias e
integradas de ordem um, são cointegradas se existir uma
combinação linear entre yt e xt que seja estacionária.
A formulação do modelo de séries temporais ARIMA(1,1,1)
é dada por
Essa metodologia é composta pelas seguintes etapas:
P - Estimação
Q - Diagnóstico
R - Previsão
S - Identificação
Segundo essa metodologia, a sequência das etapas, da primeira para a última, para explicar a dinâmica de uma série temporal é:
Seja o seguinte processo dinâmico caracterizado pela descontinuidade no tempo:
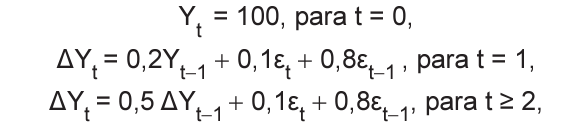
em que t é a unidade de tempo e εt é o termo de erro independente e identicamente distribuído com média igual a 0 e variância constante.
Sendo assim, qual é o valor esperado para t = 3, isto é, E[Y3 ]?
Com base nessas informações, identifica-se que o modelo ajustado pelo analista foi o de
wt = awt-1 + βet-1 + et ,
em que et é um ruído branco com média zero e variância σ2.
Desse modo, esse modelo é estacionário de segunda ordem se, e somente se,
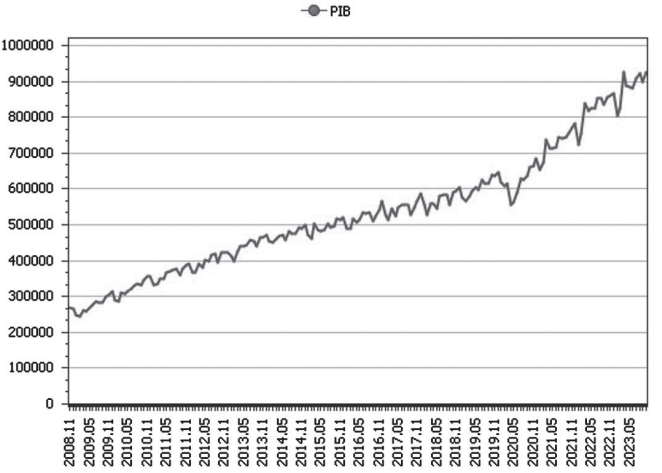
Disponível em: http://www.ipeadata.gov.br/ExibeSerie.aspx?serid=521274780&module=M. Acesso em: 17 dez. 2023. Adaptado.
Um pesquisador deseja modelar essa série, a partir de um modelo ARMA(p,q).
Esse modelo

 Conheça nossos planos