Questões de Concurso
Sobre restos a pagar em contabilidade pública
Foram encontradas 835 questões


I. A devolução de caução ou fiança recebida em garantia contratual constitui despesa extraorçamentária, pois o valor já havia ingressado como receita extraorçamentária e sua restituição não depende de autorização orçamentária.
II. A inscrição de restos a pagar processados e não processados no balanço financeiro é registrada contabilmente como receita extraorçamentária, com o objetivo de compensar a despesa orçamentária já empenhada e garantir o equilíbrio do balanço financeiro.
III. Os serviços da dívida a pagar (juros e amortizações da dívida pública já empenhados e não quitados até 31 de dezembro) integram a dívida flutuante e são classificados como despesa extraorçamentária quando do seu efetivo pagamento no exercício seguinte.
Está correto o que se afirma em:
Analise as informações a seguir, extraídas do sistema contábil de um Município, relativas ao exercício financeiro de 2025:
• Receita Orçamentária Arrecadada: R$ 40.000.000.
• Transferências Financeiras Recebidas: R$ 20.000.000.
• Inscrição de Restos a Pagar Processados (em 31/12/2025): R$ 1.200.000.
• Despesa Orçamentária Empenhada: R$ 37.000.000.
• Transferências Financeiras Concedidas: R$ 2.000.000.
• Devolução de Depósitos Caução: R$ 40.000.
• Pagamento de Restos a Pagar: R$ 1.000.000.
Considerando a estrutura do balanço financeiro, é CORRETO afirmar que o resultado financeiro do exercício de 2025 corresponde a:
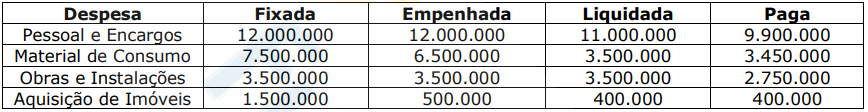
Para responder à questão, considere o demonstrativo a seguir, relativo à execução das despesas orçamentárias da Entidade Pública XYZ em 31 de dezembro de 2024.
Julgue o próximo item, referente a receitas e despesas públicas, execução financeira e orçamentária e restos a pagar.
Os restos a pagar classificados como processados representam as despesas que passaram regularmente pelos estágios de empenho e liquidação, mas que não foram pagas até o dia 31 de dezembro do exercício financeiro.
No âmbito da contabilidade aplicada ao setor público, o contador deve observar os princípios orçamentários, as normas do MCASP e as regras de execução da receita e da despesa pública. Com base nessa informação, julgue o item seguinte.
Classificam‑se como restos a pagar não processados as despesas empenhadas e as liquidadas até o encerramento do exercício financeiro, mas ainda pendentes de pagamento.
No âmbito da contabilidade aplicada ao setor público, o contador deve observar os princípios orçamentários, as normas do MCASP e as regras de execução da receita e da despesa pública. Com base nessa informação, julgue o item seguinte.
Consideram‑se restos a pagar apenas as despesas que tenham sido empenhadas e liquidadas até o encerramento do exercício financeiro, mas que permaneçam pendentes de pagamento.
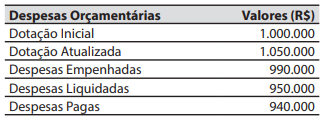
O valor inscrito em restos a pagar processados foi de:
( ) São restos a pagar todas as despesas regularmente empenhadas, mas não pagas até 31 de dezembro do exercício financeiro vigente.
( ) Restos a pagar processados são aqueles cuja despesa foi efetivamente liquidada e não paga até o último dia do exercício.
( ) Restos a pagar não processados são as despesas que concluíram o estágio do empenho e que se encontram pendentes de liquidação e pagamento no final do exercício financeiro.
( ) Os restos a pagar processados e os restos a pagar não processados liquidados, não podem ser cancelados.
• em 30/11/2024, ocorreu o recebimento de receitas patrimoniais no valor de R$ 12.000; • em 05/12/2024, ocorreu o Empenho da despesa no valor de R$ 65.000 para a aquisição de materiais de escritório; • em 12/12/2024, ocorreu a entrega de parte dos materiais de escritório no valor de R$ 57.000; • em 13/12/2024, ocorreu a verificação do direito adquirido pelo ente público referente aos produtos recebidos em 12/12/2024; • em 16/12/2024, ocorreu o pagamento parcial no valor de R$ 50.000.
Considere também que todas as transações foram realizadas com o mesmo fornecedor e com os mesmos produtos e que não ocorreram outras transações no exercício. Com base nessas informações, o técnico em contabilidade deve registrar na contabilidade do órgão
I. Ocorrida a liquidação em exercício seguinte à inscrição, o Restos a Pagar Não Processados em liquidação será reclassificado para "liquidado".
II. O cancelamento de despesas empenhadas e inscritas em restos a pagar deve observar rotinas específicas quanto às informações de natureza patrimonial, orçamentária e controle. Essa rotina terá tratamento específico, conforme o estágio em que a despesa se encontrar, podendo estar pendente de liquidação ("a liquidar" ou "em liquidação") ou liquidado.
III. Restos a pagar processados são receitas previstas, mas não arrecadadas até o final do exercício financeiro.
Quais estão INCORRETAS?
No que diz respeito à contabilidade pública e ao orçamento público, julgue o item a seguir, conforme as normas legais e os princípios aplicáveis à Administração Pública.
Despesas inscritas como restos a pagar não processados são aquelas já liquidadas e em fase de pagamento.
O Relatório de Gestão de 2024 do Conselho Federal de Psicologia apresentou o balanço orçamentário a seguir.
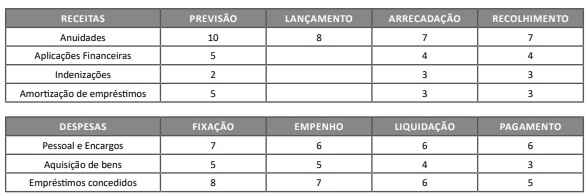
Com base nessa situação hipotética e nos dados informados, julgue o item seguinte.
Os valores inscritos em restos a pagar processados são 2.
Com base nessa situação hipotética, julgue o item a seguir.
O valor de restos a pagar não processados é de R$ 400.
Com base nessa situação hipotética, julgue o item a seguir.
O valor inscrito em restos a pagar é de R$ 3.000.
Com base nessa situação hipotética, julgue o item a seguir.
Consideram‑se restos pagar as despesas liquidadas, mas não pagas até o dia 31 de dezembro, distinguindo‑se as processadas das não processadas.
A respeito do tratamento contábil dos restos a pagar e das despesas de exercícios anteriores no setor público, julgue o item que se segue.
Os restos a pagar não processados liquidados no exercício, mas que não sejam pagos, devem ser transferidos para os restos a pagar processados.

 Conheça nossos planos