Questões de Concurso
Sobre restos a pagar em contabilidade pública
Foram encontradas 834 questões


A Lei nº 4.320/64, em seu artigo 36, expõe a figura dos Restos a Pagar. O Decreto nº 93.872/86 regulamenta o fato e impõe condições para que o empenho de determinado exercício não seja cancelado em 31 de dezembro do ano de emissão, para todos os fins, salvo quando este estiver amparado nas situações descritas em seu artigo 35. Analise as assertivas abaixo e assinale a alternativa CORRETA:
I. Quando for ainda vigente o prazo para cumprimento da obrigação assumida pelo credor, nele estabelecida;
II. Quando vencido o prazo de que trata o item anterior, mas esteja em cursos a liquidação da despesa, ou seja de interesse da Administração exigir o cumprimento da obrigação assumida pelo credor;
III. Quando o mesmo corresponder a compromissos assumidos no exterior;
IV. Quando este se destinar a atender transferências a instituições públicas ou privadas;
V. Quando este se destinar a atender despesas com ajuda de custos devidamente autorizadas pela autoridade competente e empenhadas antes da emissão da Portaria de Encerramento do Exercício do ano vigente.
A metodologia utilizada para a estruturação do Plano de Contas Aplicado ao Setor Público (PCASP) foi a segregação das contas contábeis em grandes grupos, de acordo com as características dos atos e fatos nelas registrados. Essa metodologia permite o registro dos dados contábeis de forma organizada e facilita a análise das informações de acordo com sua natureza. O quadro a seguir demonstra como está estruturado o PCASP:
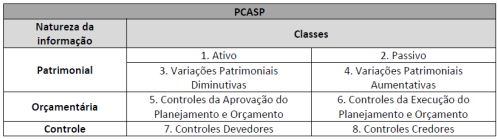
Fonte: MCASP 7º edição
Considerando as informações dadas, assinale a alternativa CORRETA:
I. seu planejamento está condicionado aos limites fixados à conta das fontes de recursos correspondentes, com base na legislação vigente.
II. o conceito de Restos a Pagar está ligado aos Estágios da Receita Pública, representados pelo Empenho, Liquidação e Pagamento.
III. entende-se como Restos a Pagar Não Processados aqueles que, no momento da inscrição, a despesa empenhada estava em processo de liquidação e sua inscrição está condicionada à indicação pelo Ordenador de Despesa da Unidade Gestora, ou pessoa por ele autorizada.
IV. é vedada a inscrição de Restos a Pagar sem que haja suficiente disponibilidade de caixa assegurada para este fim, considerados os encargos e despesas compromissadas a pagar até o final do respectivo exercício.
Está(ão) correta(s) apenas
Para o exercício de 2017, a dotação orçamentária aprovada destinada à aquisição de materiais de escritório por uma entidade pública era de R$ 35.000,00. No exercício de 2017, houve as seguintes operações:
− Anulação parcial da dotação ................... R$ 13.000,00
− Despesa empenhada e liquidada ............ R$ 32.000,00
− Doação de material adquirido ................. R$ 7.000,00
− Pagamento ................................................ R$ 20.000,00
Considerando as informações acima, o valor inscrito em restos a pagar processado foi, em reais, de:
Classifique as assertivas apresentadas a seguir sobre Restos a Pagar:
A. Processados.
B. Não Processados.
( ) Despesas já liquidadas.
( ) Despesas a liquidar ou em liquidação.
( ) Pendente de liquidação e pagamento.
( ) Pendente de pagamento.
Assinale a alternativa que contém, de cima para baixo, a sequência CORRETA:
Então, no exercício atual, no momento do pagamento, essas obrigações serão reconhecidas pelo contador de um ente público:
De acordo com a Lei n.º 4.320/1964, o exercício financeiro coincidirá com o ano civil, sendo que pertencem ao exercício financeiro as receitas nele arrecadadas, bem como as despesas nele legalmente empenhadas. As despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas, serão classificadas como Restos a Pagar. Ademais, verifica-se que os empenhos que sobrem na conta de créditos com vigência plurianual, que não tenham sido liquidados, só serão computados como Restos a Pagar no último ___________ de vigência do crédito.
Assinale a alternativa que preenche corretamente a lacuna.
Os restos a pagar são as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas ou canceladas até 31 de dezembro do exercício financeiro vigente. Com relação aos restos a pagar, considere as afirmativas a seguir.
I. É proibido contrair obrigação no último ano do mandato do governante sem que exista a respectiva cobertura financeira, eliminando dessa forma as heranças fiscais onerosas.
II. O cancelamento de despesas empenhadas e inscritas em restos a pagar deve observar rotinas específicas quanto às informações de natureza patrimonial, orçamentária e controle.
III. Restos a pagar não processados são aqueles em que a despesa orçamentária percorreu os estágios do empenho e liquidação, restando o estágio do pagamento.
Está(ão) correta(s) a(s) afirmativa(s):

 Conheça nossos planos