Questões de Concurso Sobre relatório de gestão fiscal - rgf em contabilidade pública

Foram encontradas 238 questões

Q4188074 Contabilidade Pública
Determinado município elabora os relatórios fiscais previstos na legislação para acompanhamento da execução orçamentária e da gestão fiscal, observando os prazos e a forma de divulgação fixados em norma federal. Sobre a publicação desses instrumentos, assinale a alternativa CORRETA.
Alternativas
Q4185292 Contabilidade Pública
Um técnico em contabilidade de uma universidade federal foi designado para auxiliar no fornecimento de informações contábeis e fiscais que seriam utilizadas pela União na elaboração do Relatório de Gestão Fiscal (RGF) referente ao encerramento do quadrimestre. Durante a análise dos instrumentos de transparência fiscal previstos na Lei Complementar n. 101/2000, o servidor verificou que o relatório anterior havia sido divulgado sem a assinatura das autoridades responsáveis pela administração financeira e pelo controle interno.

Com base na Lei Complementar n. 101/2000, assinale a alternativa CORRETA.
Alternativas
Q4181760 Contabilidade Pública
De acordo com o Manual de Demonstrativos Fiscais (MDF) 15u edição, assinale a alternativa que corresponde CORRETAMENTE a um demonstrativo que somente deve constar do Relatório de Gestão Fiscal (RGF) do último quadrimestre do exercício.
Alternativas
Q4156131 Contabilidade Pública
Ao final de determinado quadrimestre, o responsável pelo setor financeiro de um Município que não se enquadra na hipótese de divulgação semestral prevista na Lei de Responsabilidade Fiscal foi consultado sobre o prazo de divulgação do Relatório de Gestão Fiscal, instrumento utilizado para acompanhar limites e condições da gestão fiscal responsável. Nos termos da Lei de Responsabilidade Fiscal, o Relatório de Gestão Fiscal deve ser publicado:
Alternativas
Q4133978 Contabilidade Pública
O Relatório de Gestão Fiscal deve ser publicado pelos Poderes e pelo Ministério Público ao final de cada quadrimestre. Esse relatório tem por finalidade dar transparência à execução orçamentária e conter informações sobre 
Alternativas
Q4105579 Contabilidade Pública
A Lei Complementar nº 101, de 4 de maio de 2000, disciplina os relatórios fiscais como instrumentos de transparência da gestão fiscal, com periodicidade e conteúdo próprios. Acerca dos referidos relatórios, registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__)O Relatório Resumido da Execução Orçamentária será publicado pelo Poder Executivo até trinta dias após o encerramento de cada bimestre, conforme dispõe o art. 52 da referida Lei Complementar.
(__)O Relatório de Gestão Fiscal será emitido pelos titulares dos Poderes e órgãos referidos na referida Lei ao final de cada quadrimestre, conforme dispõe o art. 54 da Lei Complementar nº 101, de 4 de maio de 2000.
(__)O Relatório Resumido da Execução Orçamentária e o Relatório de Gestão Fiscal são divulgados de forma anual, no encerramento do exercício financeiro, em substituição às prestações de contas anuais do gestor público responsável.
(__)O Relatório de Gestão Fiscal contempla os comparativos com os limites de despesa total com pessoal, da dívida consolidada e mobiliária, da concessão de garantias e das operações de crédito, conforme dispositivo da referida Lei.

Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo: 
Alternativas
Q4084951 Contabilidade Pública
Sobre o Relatório de Gestão Fiscal (RGF) da Câmara Municipal, conforme a Lei de Responsabilidade Fiscal, assinale a alternativa que descreve corretamente uma regra de sua elaboração e transparência:
Alternativas
Q4072814 Contabilidade Pública
A transparência da gestão fiscal é princípio fundamental da Lei Complementar Federal nº 101, de 4 de maio de 2000, materializado em instrumentos específicos de prestação de contas e controle social, entre os quais se destaca o Relatório de Gestão Fiscal. Acerca do assunto, registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__)O Relatório de Gestão Fiscal deve ser emitido ao final de cada semestre pelos titulares dos Poderes e órgãos referidos no art. 54 da Lei Complementar Federal nº 101/2000, devendo ser publicado no Diário Oficial e, quando couber, na rede mundial de computadores.
(__)O Relatório de Gestão Fiscal deve ser assinado pelo titular do Poder ou órgão e pelos responsáveis pela administração financeira e pelo controle interno, consoante o art. 54 da Lei Complementar Federal nº 101/2000, sendo elemento essencial à responsabilização dos signatários.
(__)O prazo para publicação do Relatório de Gestão Fiscal é de noventa dias após o encerramento do período de apuração, devendo, em caso de descumprimento desse prazo, o gestor responsável ser afastado preventivamente do cargo pelo Tribunal de Contas competente.
(__)O Relatório de Gestão Fiscal conterá comparativo com os limites de que trata a própria lei, em relação às despesas com pessoal, dívida consolidada, operações de crédito, concessão de garantias e inscrição em Restos a Pagar.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo: 
Alternativas
Q4065339 Contabilidade Pública
O Relatório de Gestão Fiscal (RGF), exigido pela Lei de Responsabilidade Fiscal – LRF (Lei complementar nº 101/2000), deve conter informações que permitam aferir o cumprimento dos limites legais.

Entre elas, incluem-se:
Alternativas
Q4063828 Contabilidade Pública
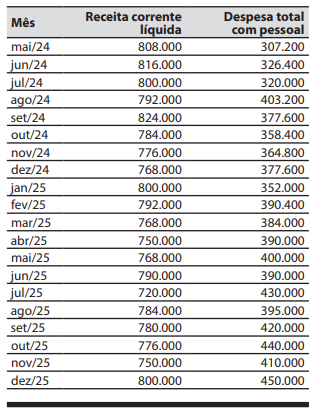
Para responder à questão, considere o demonstrativo abaixo, que apresenta a relação mensal da despesa total com pessoal e da receita corrente líquida do poder executivo de um município.


O comparativo com os limites da despesa total com pessoal em relação à receita corrente líquida, distinguindo a despesa com inativos e pensionistas, previstos na Lei de Responsabilidade Fiscal, é parte integrante do:
Alternativas
Q4027224 Contabilidade Pública

À luz das disposições da Lei Complementar (LC) n.º 178/2021, que instituiu o Programa de Acompanhamento e Transparência Fiscal (PATF) e o Plano de Promoção do Equilíbrio Fiscal (PEF) para estados e municípios, julgue o item que se segue. 


O Poder ou órgão que apresentava, ao término do exercício em que foi publicada a LC n.º 178/2021, despesa total com pessoal acima do limite legal, ficou obrigado a eliminar o excesso à razão de, no mínimo, 10% a cada exercício, a partir de 2023, com o objetivo de atingir o pleno enquadramento até o fim do exercício de 2032. 

Alternativas
Q4027204 Contabilidade Pública

Acerca das despesas com pessoal na administração pública e das despesas de exercícios anteriores, julgue o item a seguir. 


A criação de cargo, emprego ou função pelo Poder Executivo será vedada se a respectiva despesa total com pessoal exceder 90% do limite estabelecido na lei. 

Alternativas
Q4027203 Contabilidade Pública

Acerca das despesas com pessoal na administração pública e das despesas de exercícios anteriores, julgue o item a seguir. 


Para fins de averiguação do cumprimento do limite de gastos com pessoal estabelecido na Lei de Responsabilidade Fiscal, o valor da despesa total com pessoal dos entes da Federação deve corresponder exatamente ao somatório dos gastos efetuados com seus servidores ativos.

Alternativas
Q3974051 Contabilidade Pública
O Relatório de Gestão Fiscal do Poder Executivo do Estado do Amazonas demonstrou que a despesa total com pessoal atingiu 97% da receita corrente líquida, ultrapassando, portanto, o limite prudencial estabelecido pela Lei de Responsabilidade Fiscal (LRF). O IPAAM, diante de uma grave carência de pessoal, planeja as seguintes ações:
(i) nomear 10 analistas ambientais aprovados em concurso para repor vagas de servidores que se aposentaram no mês anterior;
(ii) implementar o pagamento de uma gratificação de especialização prevista no novo plano de cargos para os servidores atuais.
Considerando estritamente o que dispõe a LRF, assinale a opção correta a respeito da situação hipotética apresentada. 
Alternativas
Q3889685 Contabilidade Pública

No que se refere à elaboração de demonstrações financeiras e ao controle patrimonial de uma empresa estatal dependente, julgue o item a seguir, à luz dos princípios e das normas orçamentárias.


A programação financeira da empresa estatal dependente não está sujeita ao contingenciamento de recursos determinado pelo Poder Executivo, ainda que a realização da receita não comporte o cumprimento das metas de resultado primário.

Alternativas
Q3883765 Contabilidade Pública
Há um componente que se insere no relatório da gestão fiscal cuja exigência de elaboração é quadrimestral. Esse componente é o(a):
Alternativas
Q4089794 Contabilidade Pública
A gestão fiscal no Brasil é regulamentada por normas e instrumentos legais que buscam assegurar a transparência, o equilíbrio das contas públicas e a responsabilidade na aplicação dos recursos públicos. Entre os instrumentos legais, há a Lei de Responsabilidade Fiscal (LRF), instituída pela Lei Complementar nº 101/2000, o Manual de Contabilidade Aplicada ao Setor Público (MCASP) e a consolidação das contas públicas, promovendo conformidade às Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP). Esses instrumentos, embora complementares, possuem funções específicas e limites de atuação que devem ser respeitados pelos gestores públicos. Assim, considerando os aspectos fiscais e os mecanismos de controle estabelecidos pela Lei de Responsabilidade Fiscal (LRF) e pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP), analise as assertivas e assinale a alternativa que aponta a(s) correta(s).

I. A LRF determina que os entes federativos devem elaborar e publicar o Relatório Resumido da Execução Orçamentária (RREO) e o Relatório de Gestão Fiscal (RGF), enquanto o MCASP fornece orientações sobre a estrutura e o conteúdo desses relatórios.
II. O MCASP estabelece limites para despesas com pessoal e endividamento dos entes públicos, visando assegurar o equilíbrio fiscal e a sustentabilidade das contas públicas.
III. A LRF define os procedimentos contábeis patrimoniais a serem adotados pelos entes públicos, incluindo o reconhecimento, a mensuração e a evidenciação dos ativos e passivos.
IV. O MCASP é responsável por fixar metas fiscais e limites de despesas para os entes federativos, conforme as diretrizes estabelecidas pela LRF. 
Alternativas
Q3793394 Contabilidade Pública
O Relatório de Gestão Fiscal (RGF), conforme o Art. 54 da Lei Complementar nº 101/2000, será emitido pelos titulares dos Poderes e órgãos referidos no art. 20 ao final de cada:
Alternativas
Q3767020 Contabilidade Pública
A gestão fiscal no último ano de mandato demanda equilíbrio entre disponibilidade de caixa e inscrição de despesas. Considerando a LRF (Lei de Responsabilidade Fiscal – Lei Complementar nº 101/2000) e ao tratamento de restos a pagar, assinale a alternativa que indica o procedimento correto conforme a regra. 
Alternativas
Q3281748 Contabilidade Pública
Considere o Demonstrativo da Divida Consolidada Líquida integrante do Relatório de Gestão Fiscal do último quadrimestre de 2024, no quadro abaixo (com valores em milhões de reais): 

Imagem associada para resolução da questão

Acerca do demonstrativo considere:

I.  A divida mobiliária corresponde a zero na maior parte dos municípios brasileiros em virtude da proibição à emissão de títulos da divida pública municipal.
II. Há inconsistência no fato de as linhas V E VI apresentarem percentuais de sinais opostos. 
III. Se a norma fosse alterada, de forma que o passivo atuarial do RPPS municipal (linha VII) passasse a integrar a Divida Consolidada, o limite autorizado por Resolução do Senado Federal para endividamento seria extrapolado. 
IV. São incluídos entre os precatórios (linha I.3) todos os precatórios emitidos e não pagos há mais de 30 dias. 

Alternativas
Respostas
21: A
22: A
23: B
24: D
25: C
26: B
27: D
28: C
29: A
30: D
31: C
32: E
33: E
34: D
35: E
36: D
37: A
38: C
39: A
40: B