Questões de Concurso
Sobre relatório de gestão fiscal - rgf em contabilidade pública
Foram encontradas 242 questões


( ) O Relatório Resumido da Execução Orçamentária deve incluir o demonstrativo da estimativa e da compensação da renúncia de receita no bimestre de referência.
( ) O demonstrativo dos resultados primário e nominal integra o Relatório de Gestão Fiscal e deverá ser publicado ate trinta dias após o encerramento de cada quadrimestre.
( ) O Relatório de Gestão Fiscal deve apresentar o demonstrativo da disponibilidade de caixa e dos restos a pagar no último quadrimestre do exercício.
Qual alternativa preenche, CORRETAMENTE, de cima para baixo, os parênteses acima?
Assinale a alternativa que preenche corretamente a lacuna:
Durante uma capacitação sobre responsabilidade fiscal, servidores municipais discutem dois importantes instrumentos de transparência previstos na Lei de Responsabilidade Fiscal. Um deles apresenta informações sobre a execução do orçamento, permitindo acompanhar receitas, despesas e resultados ao longo do exercício. O outro evidência, entre outros aspectos, limites e condições relacionados a despesas com pessoal, dívida consolidada, operações de crédito e garantias. Com base na Lei Complementar n.º 101/2000, analise as assertivas:
I. O Relatório Resumido da Execução Orçamentária (RREO) tem como finalidade acompanhar a execução orçamentária e deve ser publicado periodicamente ao longo do exercício.
II. O Relatório de Gestão Fiscal (RGF) está relacionado ao acompanhamento dos limites e condições estabelecidos pela LRF, incluindo despesas com pessoal e dívida pública.
III. O RREO e o RGF são documentos equivalentes, possuindo exatamente o mesmo conteúdo e a mesma finalidade.
IV. A divulgação desses relatórios contribui para a transparência e para o controle da gestão fiscal.
V. O RGF deve evidenciar informações relevantes para verificar o cumprimento de limites fiscais pelo ente público.
Assinale a alternativa correta:
Considerada a regra geral da Lei de Responsabilidade Fiscal, sem aplicação de eventual faculdade legal de divulgação semestral por municípios que preencham os requisitos legais, o Relatório de Gestão Fiscal deve ser emitido pelos titulares dos Poderes e órgãos referidos na LRF ao final de cada:
I. Demonstrativo da inscrição em restos a pagar das despesas: liquidadas; empenhadas e não liquidadas, regularmente inscritas; empenhadas e não liquidadas, inscritas até o limite do saldo da disponibilidade de caixa; não inscritas por falta de disponibilidade de caixa e cujos empenhos foram cancelados. II. Demonstrativo relativo a restos a pagar, detalhando, por Poder e órgão sujeito aos limites da Lei de Responsabilidade Fiscal, os valores inscritos, os pagamentos realizados e o montante a pagar. III. Demonstrativo da variação patrimonial, evidenciando a alienação de ativos e a aplicação dos recursos dela decorrentes.
À luz da Lei Complementar nº 101/2000, os demonstrativos descritos devem integrar, respectivamente:
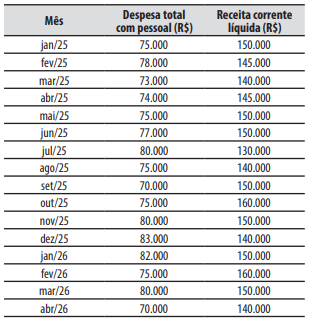
I.Despesa total com pessoal.
II.Dívidas consolidada e mobiliária.
III.Resultados nominal e primário.
IV.Concessão de garantias.
V.Operações de crédito.
É montante a ser considerado o que se apresenta em:
I. O demonstrativo evidenciará, entre outras informações, as despesas não inscritas em Restos a Pagar em razão da insuficiência de disponibilidade de caixa, bem como os empenhos cancelados.
II. A elaboração desse demonstrativo é obrigatória apenas ao final do último quadrimestre do exercício financeiro, devendo ser realizada pelos Poderes e órgãos dotados de autonomia administrativa e financeira.
III. O demonstrativo deverá contemplar, além dos Restos a Pagar do exercício, os saldos remanescentes de exercícios anteriores.
Está CORRETO o que se afirma em:

 Conheça nossos planos