Questões de Concurso
Sobre receita pública: orçamentária e extraorçamentária em contabilidade pública
Foram encontradas 947 questões


Julgue o próximo item, relativo à norma de gestão dos recursos públicos e de planejamento orçamentário.
Se o fato gerador de determinada receita ocorreu em um exercício financeiro, mas a arrecadação correspondente só foi realizada no exercício financeiro seguinte, o evento será registrado no patrimônio público como receita do exercício financeiro em que ocorreu o fato gerador.
I. Na elaboração de sua proposta orçamentária, as unidades devem considerar o histórico de arrecadação de períodos anteriores, associado a aspectos legais que possam afetar a previsão, os índices de preços e o crescimento econômico. II. Na elaboração da proposta orçamentária dos tribunais, a previsão das receitas econômicas é tão complexa quanto a definição das despesas a serem executadas no decorrer do exercício social seguinte. III. Os ingressos extraorçamentários são considerados receitas públicas por serem utilizados na cobertura de despesas públicas a encargo do ente público que as arrecada.
Marque a opção que indica a(s) afirmativa(s) CORRETA(S).
Em relação às Receitas Públicas, identifique como verdadeiras (V) ou falsas (F) as seguintes afirmativas:
( ) Receitas Intraorçamentárias são ingressos oriundos de operações realizadas entre órgãos e demais entidades da Administração Pública integrantes dos orçamentos fiscal e da seguridade social no âmbito de uma mesma esfera de governo.
( ) As Contribuições de Interesse de Categorias Profissionais ou Econômicas, tais como a Anuidade cobrada para a Categoria QI – Enfermeiro, pelo Conselho Regional de Enfermagem do Paraná, constituem Receitas Correntes Tributárias desse órgão.
( ) Receitas Ordinárias possuem característica de continuidade, como por exemplo, as receitas correntes tributárias, ao passo que as Receitas Extraordinárias não possuem tal característica, como, por exemplo, a receita de capital decorrente da alienação de ativos imobilizados.
( ) Para fins de reconhecimento de Receitas Públicas sob o enfoque orçamentário, todo ingresso de recurso financeiro, inclusive os transitórios e com obrigação de restituição imediata, constitui Receitas Públicas.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
Atenção: Para responder à questão, considere as informações a seguir extraídas do sistema de contabilidade de uma determinada entidade pública referentes às transações ocorridas no mês de dezembro de 2017:
− Lançamento e arrecadação de Receitas de Serviços no valor de R$ 1.000.000,00.
− Lançamento de Receitas com Taxas no valor de R$ 900.000,00. A receita foi arrecadada pelo valor total do lançamento em janeiro de 2018.
− Recebimento de Transferências Correntes no valor de R$ 8.000.000,00, cujo direito foi reconhecido em dezembro de 2017.
− Empenho, liquidação e pagamento de despesa com Pessoal e Encargos Sociais no valor de R$ 850.000,00 referente a dezembro de 2017.
− Empenho de despesa no valor de R$ 40.000,00 referente à aquisição de material de consumo. O material foi entregue pelo fornecedor e a despesa foi liquidada e paga pelo valor total do empenho em janeiro de 2018. Todo o material adquirido foi utilizado pela entidade pública em janeiro de 2018.
− Empenho de despesa corrente no valor de R$ 8.000,00 referente à contratação de Outros Serviços de Terceiros – Pessoa Física. O serviço foi prestado e a despesa foi liquidada pelo valor total do empenho em janeiro de 2018. A despesa foi paga pelo valor total do empenho em fevereiro de 2018.
− Amortização de R$ 100.000,00 referentes ao principal de uma Operação de Crédito por Antecipação de Receita Orçamentária.
− Pagamento de R$ 15.000,00 referentes a Restos a Pagar Processados inscritos em 31/12/2016. Os Restos a Pagar eram relativos à aquisição de um veículo.
− Reconhecimento da depreciação mensal do ativo imobilizado no valor de R$ 20.000,00.
− Reconhecimento de perdas de estoque no valor de R$ 9.000,00 decorrentes do ajuste ao valor realizável líquido.
− Devolução de depósito caução no valor de R$ 10.000,00.
Atenção: Para responder à questão, considere as informações a seguir extraídas do sistema de contabilidade de uma determinada entidade pública referentes às transações ocorridas no mês de dezembro de 2017:
− Lançamento e arrecadação de Receitas de Serviços no valor de R$ 1.000.000,00.
− Lançamento de Receitas com Taxas no valor de R$ 900.000,00. A receita foi arrecadada pelo valor total do lançamento em janeiro de 2018.
− Recebimento de Transferências Correntes no valor de R$ 8.000.000,00, cujo direito foi reconhecido em dezembro de 2017.
− Empenho, liquidação e pagamento de despesa com Pessoal e Encargos Sociais no valor de R$ 850.000,00 referente a dezembro de 2017.
− Empenho de despesa no valor de R$ 40.000,00 referente à aquisição de material de consumo. O material foi entregue pelo fornecedor e a despesa foi liquidada e paga pelo valor total do empenho em janeiro de 2018. Todo o material adquirido foi utilizado pela entidade pública em janeiro de 2018.
− Empenho de despesa corrente no valor de R$ 8.000,00 referente à contratação de Outros Serviços de Terceiros – Pessoa Física. O serviço foi prestado e a despesa foi liquidada pelo valor total do empenho em janeiro de 2018. A despesa foi paga pelo valor total do empenho em fevereiro de 2018.
− Amortização de R$ 100.000,00 referentes ao principal de uma Operação de Crédito por Antecipação de Receita Orçamentária.
− Pagamento de R$ 15.000,00 referentes a Restos a Pagar Processados inscritos em 31/12/2016. Os Restos a Pagar eram relativos à aquisição de um veículo.
− Reconhecimento da depreciação mensal do ativo imobilizado no valor de R$ 20.000,00.
− Reconhecimento de perdas de estoque no valor de R$ 9.000,00 decorrentes do ajuste ao valor realizável líquido.
− Devolução de depósito caução no valor de R$ 10.000,00.
Em relação à receita orçamentária e à receita contábil, analise as afirmativas a seguir:
I. A receita contábil envolve a incorporação de elementos de ativos e o desaparecimento de passivos.
II. Para o reconhecimento de uma receita orçamentária, é necessário apenas que haja arrecadação de recursos financeiros.
III. Quando há o fato gerador da receita contábil, mas ainda não houve recebimento de recursos financeiros. O registro contábil envolve apenas duas contas de variação patrimonial, e ocorre no caso em que uma receita contábil não é uma receita orçamentária.
IV. Segundo a Lei n°. 4320/64, art 3° e art 57°, to da receita arrecadada deve ser classificada e contabilizada como receita contábil, exceto as entradas compensatórias no ativo e no passivo financeiro.
V. A receita contábil é reconhecida segundo o princípio de competência, estabelecido pela teoria contábil.
Assinale a alternativa correta:
Analise as afirmativas a seguir, considerando as Receitas Públicas:
I. As receitas intraorçamentárias são decorrentes da execução da despesa intraorçamentária e ocorrem entre os órgãos ou entidades integrantes dos orçamentos fiscal e/ou da seguridade social.
II. Ao final do exercício, o montante das receitas intraorçamentárias pode não ser igual ao das despesas intraorçamentárias. A diferença deve ser inscritos em exercícios anteriores e restos a pagar.
III. A receita patrimonial é o ingresso proveniente de rendimentos sobre os investimentos do ativo permanente, de aplicações e disponibilidades em operações de mercado e outros rendimentos oriundos de renda de ativos permanentes.
IV. As transferências de capital são os ingressos derivados de outros entes ou entidades referentes a recursos pertencentes a entidade recebedora, não classificáveis em subcategorias econômicas originárias.
V. As parcelas expressivas do produto de arrecadação dos impostos, contribuições e outras receitas públicas não podem ser livremente programadas a cada ano.
Assinale a alternativa correta:
A figura representa o enfoque da receita patrimonial e orçamentária. Analise as afirmativas a seguir:
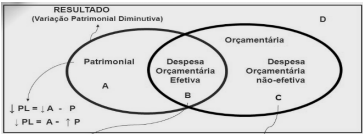
I. O ponto A” representa fatos que diminuem o patrimônio, mas sem ingresso de recursos.
II. O ponto B” representa ingresso de recursos que aumentam o patrimônio da entidade e financiam as despesas.
III. O ponto C” representa ingresso de recursos que aumentam o patrimônio e normalmente produzem um ativo ou aumentam um passivo.
IV. O ponto D” representa ingresso de recursos que não aumentam o patrimônio.
V. O ponto D” não se caracteriza como Receita Orçamentaria.
Assinale a alternativa correta:
O Plano de Contas Aplicável ao Setor Público (PCASP) divide-se nas classes:
1 – ativo;
2 – passivo;
3 – variações patrimoniais diminutivas;
4 – variações patrimoniais aumentativas;
5 – controle e aprovação do planejamento e orçamento;
6 – controle e execução do planejamento e orçamento;
7 – controles devedores;
8 – controles credores.
Acerca dessas classes, julgue o item subsecutivo.
O recebimento de uma receita extraorçamentária pelo ente
público gera um registro em conta da classe 4, em
contrapartida a uma conta da classe 1.
Atenção: Utilize as informações abaixo para responder à questão.
As informações sobre as receitas públicas de um determinado ente público estadual, referentes ao exercício financeiro de 2017, foram extraídas do seu sistema de contabilidade:
− Arrecadação de R$ 10.000.000,00 referentes ao valor principal de Impostos.
− Arrecadação de R$ 2.500.000,00 referentes ao valor principal de Taxas pela Prestação de Serviços.
− Arrecadação de R$ 10.000,00 referentes ao valor de multas e juros de Taxas pela Prestação de Serviços.
− Obtenção, em 01/06/2017, de Operação de Crédito de longo prazo no valor de R$ 1.500.000,00.
− Arrecadação de Contribuições Sociais no valor de R$ 1.000.000,00.
− Alienação de Bens Imóveis, à vista, pelo valor de R$ 550.000,00, cujo resultado com a venda foi R$ 50.000,00.
− Obtenção, em 01/02/2017, de Operação de Crédito por Antecipação de Receita Orçamentária no valor de R$ 400.000,00.
− Recebimento de depósito caução no valor de R$ 60.000,00.
− Arrecadação de R$ 40.000,00 de créditos inscritos em dívida ativa referentes a Aluguéis e Arrendamentos.
− Recebimento de remuneração de Depósitos Bancários no valor de R$ 20.000,00.
Informações adicionais referentes ao exercício financeiro de 2017:
− Parcelas entregues aos municípios por determinação constitucional: R$ 3.000.000,00.
− Contribuição dos servidores estaduais para o custeio do seu sistema de previdência e assistência social: R$ 600.000,00.
− Não houve receitas provenientes da compensação financeira citada no § 9o do artigo 201 da Constituição Federal de 1988.
− Não houve valores pagos e recebidos em decorrência da Lei Complementar no 87/1996, e do fundo previsto pelo
artigo 60 do Ato das Disposições Constitucionais Transitórias.

 Conheça nossos planos