Questões de Concurso
Sobre receita pública: orçamentária e extraorçamentária em contabilidade pública
Foram encontradas 947 questões


( ) Os ingressos podem ser orçamentários (podem ser aplicados na aquisição de bens e serviços) ou extraorçamentários (têm caráter temporário e podem ser devolvidos); ( ) Receita não efetivas são os ingressos orçamentários que não provocam elevações do patrimônio líquido; ( ) Receitas originárias decorrem da utilização ou exploração do patrimônio; ( ) A Receita Orçamentária pode ser classificada em duas categorias econômicas: receitas correntes e receitas de capital.
A sequência correta, de cima para baixo, é:
Ingressos extraorçamentários são recursos financeiros de caráter temporário, dos quais o Estado é mero agente depositário, na forma dos créditos previstos na lei orçamentária anual.
Os eventos mostrados na tabela a seguir, em que os valores são expressos em R$ mil, ocorreram em determinado estado da Federação, no exercício de 20X9. Nesse sentido, considere que as siglas IPVA e ICMS referem-se, respectivamente a imposto sobre a propriedade de veículos automotores e imposto sobre circulação de mercadorias e serviços.
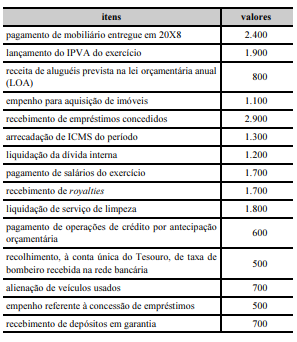
Com relação às informações apresentadas, julgue o seguinte item.
O montante da receita extraorçamentária foi superior a
R$ 1.000.000.
INSTRUÇÃO: Com base nos dados abaixo, responda a questão.

INSTRUÇÃO: Analise os dados na tabela abaixo e responda à questão.

- Arrecadação de R$ 8.850.000,00 referente ao valor principal de Impostos. - Arrecadação de R$ 800.000,00 referente à Exploração do Patrimônio Imobiliário do Estado. - Obtenção de R$ 650.000.000,00 referente às Operações de Crédito por Antecipação de Receita Orçamentária. - Obtenção de R$ 500.000.000,00 referente às Operações de Crédito - Mercado Interno. - Arrecadação de R$ 130.000,00 referente à Delegação de Serviços Públicos Mediante Concessão, Permissão, Autorização ou Licença. - Arrecadação de R$ 100.000,00 referente às Indenizações, Restituições e Ressarcimentos. - Alienação de Bens Imóveis, à vista, por R$ 80.000,00, cujo resultado com a venda foi igual a zero. - Arrecadação de R$ 50.000,00 referente ao valor de multas e juros de mora de Impostos. - Arrecadação de R$ 20.000,00 referente a Serviços Administrativos e Comerciais Gerais.
Com base nessas informações tomadas em conjunto, o valor da receita de capital arrecadada no exercício financeiro de 2018 pelo referido ente público estadual foi, em reais,
Em sentido amplo, os ingressos de recursos financeiros nos cofres do Estado denominam-se receitas públicas, porém nem todos esses recursos são receitas orçamentárias.
Alguns ingressos de recursos financeiros nos cofres públicos têm natureza extraorçamentária, que se caracteriza por:
Uma entidade pública recebeu um montante de recursos decorrente de uma transação sem contraprestação.
Quando satisfeitos os critérios para reconhecimento e na ausência de exceções, tais recursos devem ser registrados como ativo em contrapartida a:
I. A Lei n◦ 4.320/64 classifica a receita pública em duas categorias econômicas: corrente e de capital.
II. O superávit do orçamento corrente constitui item da classificação da receita orçamentária.
III. Os dividendos são exemplos de receitas correntes.
IV. O recolhimento da receita pública é feito em estrita observância ao princípio da unidade financeira.
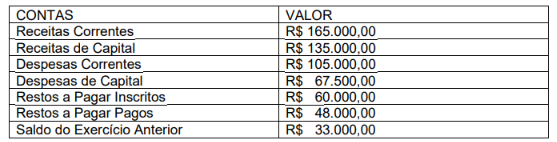
Com base nesses resultados, de acordo com a Lei nº 4.320/64, a receita extraorçamentária demonstrada apresenta o valor de:
A legislação que regulamenta o Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) estabelece, de modo geral, que o fato gerador desse tributo ocorrerá no dia 1º de janeiro de cada ano. Nesse momento, os registros contábeis, sob a ótica do Plano de Contas Aplicado ao Setor Público no Lançamento do fato gerador (dia 1º de janeiro), serão:

 Conheça nossos planos