Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.070 questões


Acerca do procedimento contábil da depreciação e da redução ao valor recuperável de ativo, a ser realizada em uma entidade do setor público, julgue o seguinte item.
Caso o bem a ser depreciado já tenha sido usado anteriormente à posse dele pela administração pública, pode-se estabelecer a metade da vida útil do bem como novo prazo para sua depreciação.
Acerca do procedimento contábil da depreciação e da redução ao valor recuperável de ativo, a ser realizada em uma entidade do setor público, julgue o seguinte item.
Caso o ativo não seja gerador de caixa, não há que se falar em reversão da perda por redução ao valor recuperável.
Acerca do procedimento contábil da depreciação e da redução ao valor recuperável de ativo, a ser realizada em uma entidade do setor público, julgue o seguinte item.
Na redução ao valor recuperável de um ativo gerador de caixa, os fluxos de caixa devem ser estimados para o ativo considerando-se futuras entradas ou saídas de caixa, decorrentes do aprimoramento do desempenho do ativo.
Com base nessa situação, julgue o item a seguir, considerando a contabilização do regime orçamentário e contábil do setor público.
No mês de janeiro, deve ser registrado um aumento do ativo e do resultado do exercício para evidenciar o impacto no patrimônio.
Com base nessa situação, julgue o item a seguir, considerando a contabilização do regime orçamentário e contábil do setor público.
Para sustentar o dispositivo legal do regime orçamentário, a receita orçamentária deve ser registrada no mês de março, no momento da sua arrecadação.
Julgue o seguinte item, referente às receitas e despesas públicas.
A distinção entre despesas correntes e despesas de capital tem impacto direto na política fiscal e no cálculo do resultado primário, podendo as despesas de capital aumentar o endividamento público, mesmo quando financiadas por superávits financeiros.
I.A implementação das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP) contribuiu para a padronização e maior transparência das informações contábeis, facilitando a comparabilidade entre entes federativos.
II.A qualidade da informação contábil no setor público depende não apenas da adoção de normas técnicas, mas também da capacitação dos profissionais e do aprimoramento dos sistemas de gestão fiscal e contábil.
III.No Brasil, a Contabilidade Pública ainda não adota o regime de competência, sendo todas as receitas e despesas registradas exclusivamente pelo regime de caixa.
Após análise, assinale a alternativa correta.
Coluna 1
1. Investimento. 2. Financiamento. 3. Operacional.
Coluna 2
( ) Pagamento de dividendos aos acionistas. ( ) Aquisição de máquinas e equipamentos para uso na produção. ( ) Recompra de ações próprias pela empresa. ( ) Pagamento de fornecedores por mercadorias adquiridas para revenda.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Considere os dados a seguir.

De acordo com os dados acima, no balanço de 2023, o coeficiente de participação do ativo não circulante – intangível é
Leia a Tabela 1 para responder à questão.

Analise as seguintes informações extraídas do Balanço Financeiro de uma entidade pública, encerrado em 31/12/2023:

A partir dessas informações, o resultado financeiro do exercício obtido por meio da elaboração do balanço financeiro em 31/12/2024 equivale, em R$, a
Leia o caso a seguir.

No balanço de encerramento, o patrimônio líquido totaliza
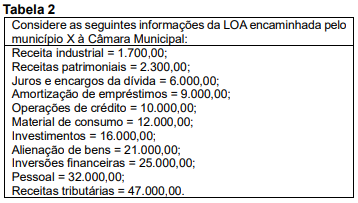
Leia a Tabela 2 para responder à questão.
A prefeitura do município X possui cinco imóveis, conforme descrição abaixo:

Com base na Norma Brasileira de Contabilidade Aplicada ao Setor Público – NBC TSP 06, quais imóveis são classificados como propriedades para investimento?

 Conheça nossos planos