Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.247 questões

Ano: 2014 Banca: FUNCAB Órgão: SES-MG
Q1227790 Contabilidade Pública
Assinale a alternativa que apresenta a classificação da despesa pública no que tange a sua afetação patrimonial.
Alternativas
Ano: 2014 Banca: FEPESE Órgão: SCPar Porto de Imbituba - SC
Q1219866 Contabilidade Pública
Assinale a alternativa que apresenta o melhor resultado em um sistema orçamentário.
Alternativas
Ano: 2014 Banca: FUNDATEC Órgão: UFCSPA - RS
Q1213615 Contabilidade Pública
No setor público, o empenho da despesa pode ser classificado como o ato emanado de autoridade competente que cria para o
Alternativas
Ano: 2014 Banca: FUNDATEC Órgão: UFCSPA - RS
Q1208317 Contabilidade Pública
Dentre os Princípios de Contabilidade, o Princípio da Entidade reconhece o Patrimônio como objeto da Contabilidade e enfatiza que o Patrimônio da Entidade não se confunde com aqueles dos seus sócios ou proprietários. Assinale a alternativa que representa o NÃO cumprimento desse princípio.
Alternativas
Ano: 2014 Banca: CESPE / CEBRASPE Órgão: FUB
Q1206711 Contabilidade Pública
No que concerne à classificação das transações e ao sistema de custos no âmbito da UnB, julgue o item subsecutivo.
São de natureza administrativa as transações originadas de fatos que afetem o patrimônio da UnB, mesmo que não decorram da execução do orçamento. 
Alternativas
Ano: 2014 Banca: CESPE / CEBRASPE Órgão: FUB
Q1206694 Contabilidade Pública
Julgue o item  subsequente, relativo aos procedimentos contábeis de mensuração de ativos e passivos que devem ser efetuados pela UnB.
Mesmo que sejam atendidos os critérios de reconhecimento de ativos, o gasto realizado na geração interna de um ativo intangível deve ser reconhecido como variação patrimonial diminutiva.
Alternativas
Ano: 2014 Banca: CONSULPLAN Órgão: TRE-MG
Q1202320 Contabilidade Pública
De acordo com a Lei nº 4.320/1964, em relação às transferências correntes: das subvenções sociais, fundamentalmente, e nos limites das possibilidades financeiras, a concessão de subvenções sociais visará a prestação de serviços essenciais de assistência social, médica e educacional sempre que a suplementação de recursos de origem privada aplicados a esses objetivos revelar‐se mais econômica. O valor das subvenções, sempre que possível, será calculado com base
Alternativas
Ano: 2014 Banca: FCC Órgão: TCE-RS
Q1201614 Contabilidade Pública
De acordo com a Portaria MPS no 509/2013, os procedimentos contábeis aplicados aos Regimes Próprios de Previdência Social − RPPS dos servidores públicos da União, dos Estados, do Distrito Federal e dos Municípios deverão observar o previsto no Manual de Contabilidade Aplicada ao Setor Público − MCASP, aprovado pela Secretaria do Tesouro Nacional. Nesse contexto, os RPPS deverão adotar as contas contábeis a estes aplicáveis especificadas conforme
Alternativas
Ano: 2014 Banca: CESPE / CEBRASPE Órgão: ANTAQ
Q1195580 Contabilidade Pública
No que diz respeito à contabilidade pública brasileira, julgue o item subsequente. Para tanto, considere que a sigla SIAFI, sempre que empregada, se refere ao Sistema Integrado de Administração Financeira do governo federal.
Promover a transparência dos gastos públicos e permitir que a contabilidade pública seja fonte de informações gerenciais são objetivos do SIAFI.
Alternativas
Ano: 2014 Banca: CESPE / CEBRASPE Órgão: ANTAQ
Q1195577 Contabilidade Pública
Julgue os item que se segue, relativos às receitas e despesas públicas e à execução orçamentária e financeira.
Os eventuais resultados positivos obtidos pelo ente público na prestação de serviços associados ao transporte aquaviário constituem receitas de capital.
Alternativas
Ano: 2014 Banca: FUNCAB Órgão: Câmara de Vitória - ES
Q1195493 Contabilidade Pública
O princípio contábil que pressupõe a simultaneidade da confrontação de receitas e de despesas correlatas é o da:
Alternativas
Ano: 2014 Banca: CESPE / CEBRASPE Órgão: CGE-PI
Q1195142 Contabilidade Pública
De acordo com a Lei n.º 4.320/1964, julgue o item a seguir, relativo a etapas e estágios das receitas e das despesas públicas.
Se o instrumento de contrato for facultativo, a nota de empenho da despesa poderá substituir tal contrato.
Alternativas
Ano: 2014 Banca: FUNCAB Órgão: SES-MG
Q1183375 Contabilidade Pública
A NBC TG 26 — Apresentação das Demonstrações Contábeis — informa que todos os itens de receita e despesa devem ser incluídos no resultado do exercício. Marque a alternativa que, no caso de circunstancias específicas, amparadas por um pronunciamento, interpretação ou orientação, exijam o reconhecimento de outro modo.
Alternativas
Q1176148 Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) atende às necessidades dos entes da Federação e dos demais usuários da informação contábil e está em conformidade com os princípios da administração pública, com as leis de finanças e orçamento público e com as normas e princípios contábeis. São objetivos do Plano de Contas Aplicado ao Setor Público (PCASP), EXCETO:
Alternativas
Q1176145 Contabilidade Pública
“Processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas. A falta de integridade e tempestividade na produção e na divulgação da informação contábil pode ocasionar a perda de sua relevância, por isso é necessário ponderar a relação entre a oportunidade e a confiabilidade da informação.” Trata‐se do Princípio da
Alternativas
Q1176144 Contabilidade Pública
As variações patrimoniais quantitativas decorrem de transações que aumentam ou diminuem o patrimônio líquido. Em relação às variações patrimoniais quantitativas, é correto afirmar que a
Alternativas
Q1167753 Contabilidade Pública
Um Município aluga um edifício onde está instalada uma creche infantil há 5 (cinco) anos. Em 2013, os gestores responsáveis pela oferta desse serviço público decidiram comprar o imóvel. É correto afirmar que essa despesa orçamentária, segundo o artigo 12 da Lei nº 4.320/1964, será classificada como
Alternativas
Q1167752 Contabilidade Pública

O Balanço Financeiro é um fluxo de disponibilidades. Analise as informações abaixo, referentes ao encerramento do exercício de 2013, fornecidas pelo Departamento de Contabilidade de um Município e apure o valor do resultado financeiro obtido e, em seguida, assinale a alternativa correta. 


Saldo em Espécie do Exercício Anterior                R$500,00

Inscrição de Restos a Pagar não Processados     R$700,00

Despesa Orçamentária Ordinária                        R$5.500,00

Receita Orçamentária Ordinária                          R$7.500,00

Pagamento de Restos a Pagar Processados         R$800,00

Despesa Orçamentária Vinculada                        R$2.000,00

Receita Orçamentária Vinculada                          R$1.500,00

Transferências Financeiras Recebidas                    R$200,00

Recebimento em dinheiro de Consignações         R$2.000,00 

Alternativas
Q1167751 Contabilidade Pública

Considere as afirmações abaixo em relação aos atributos da informação de custos aplicada ao setor público.


1. Deve permitir o detalhamento das informações em razão das diferentes expectativas e necessidades informacionais das diversas unidades organizacionais e seus respectivos usuários.

2. Sistema que deve ser capaz de produzir informações em diferentes níveis de detalhamento, mediante a geração de diferentes relatórios, sem perder o atributo da comparabilidade.


Os conceitos apresentados referem-se aos seguintes atributos da informação de custos aplicada ao setor público:

Alternativas
Q1167750 Contabilidade Pública

Determinado Município, aplicando as novas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, apresentou, em 2013, as seguintes informações:
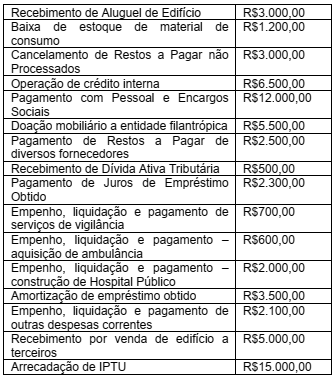

Imagem associada para resolução da questão


A Demonstração de Fluxo de Caixa, elaborada pelo método direto, apresentou, em suas atividades das operações, o seguinte saldo de caixa líquido:

Alternativas
Respostas
25201: A
25202: A
25203: C
25204: D
25205: E
25206: E
25207: D
25208: A
25209: C
25210: E
25211: E
25212: E
25213: B
25214: B
25215: D
25216: D
25217: A
25218: C
25219: E
25220: D