Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.247 questões


Ano: 2014
Banca:
FUNDATEC
Órgão:
Prefeitura de Vacaria - RS
Prova:
FUNDATEC - 2014 - Prefeitura de Vacaria - RS - Contador |
Q1332345
Contabilidade Pública
O seu objetivo é demonstrar a
execução do orçamento e comparar com os limites
estabelecidos na LOA e suas alterações. Essa
informação trata de qual demonstração aplicada ao
setor público?
Q1320084
Contabilidade Pública
Juros e Encargos de Empréstimos e Financiamentos Obtidos na Demonstração das Variações Patrimoniais do
setor público são reconhecidos como:
Q1320083
Contabilidade Pública
O reconhecimento da receita orçamentária arrecadada com alienação de bens no subsistema de
informações orçamentárias deve ser feita:
Q1320080
Contabilidade Pública
Segundo a NBC T 16.6, é a demonstração que evidencia qualitativa e quantitativamente a situação
patrimonial da entidade pública:
Q1320078
Contabilidade Pública
As Despesas de Exercícios Anteriores é exceção ao seguinte princípio contábil:
Q1320077
Contabilidade Pública
Dada a importância da Receita Corrente Líquida, como importante indicador de desempenho da
arrecadação do ente público, ela é utilizada como parâmetro para reconhecimento da (o):
Q1320075
Contabilidade Pública
A dívida flutuante não é pontualmente definida na Lei nº 4320/64. Por outro lado, percebe-se que o rol
nela elencado não é taxativo, daí porque a literatura e a legislação correlata lhe atribuem outros itens.
Neste sentido, não compõe o rol enumerado na Lei nº 4320/64 a seguinte alternativa:
Q1320071
Contabilidade Pública
Na atual estrutura do Balanço Orçamentário, pode-se perceber informação inerente a este demonstrativo
e que não está presente na estrutura contida na Lei nº 4320/64 (Anexo 12):
Q1320070
Contabilidade Pública
A estrutura do Balanço Patrimonial com base na Lei nº 4320/64 se compunha dos seguintes grupos: ativo
financeiro, ativo permanente, passivo financeiro, passivo permanente, saldo patrimonial e contas de
compensação. Ocorre que houve alteração sensível do balanço patrimonial com a adoção pelo País das
Normas Internacionais de Contabilidade do Setor Público, o que implicou em alteração da estrutura deste
demonstrativo. Sobre os grupos acima enumerados em relação à atual estrutura é correto afirmar:
Q1320069
Contabilidade Pública
DEMONSTRAÇÃO XXX
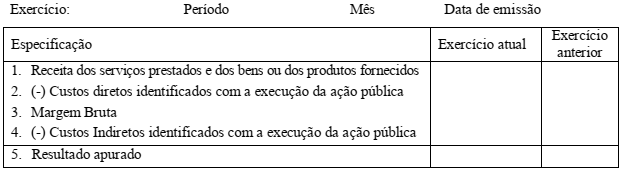
Sobre a demonstração acima é correto afirmar:
Q1320068
Contabilidade Pública
O plano de contas se utiliza de subsistemas, sendo a Natureza da Informação determinante na lógica do
registro contábil, e, inclusive, os lançamentos reconhecimentos em termos de codificação. Assim, é
possível reconhecer um determinado registro tão somente através da sua “classe”. Neste sentido
representa classe de informação Orçamentária:
Q1320067
Contabilidade Pública
É correto afirmar com relação às receitas extra-orçamentárias:
Q1320058
Contabilidade Pública
Foi eleito à condição de Grupo na nova estrutura do plano de contas aplicado ao setor público:
Q1320057
Contabilidade Pública
Diariamente o contador público, por força das suas atribuições, necessita manejar vários documentos do
SIAFI. Neste sentido, é o documento que se presta ao registro do desdobramento do Plano Interno e do
detalhamento da fonte de recursos:
Q1320056
Contabilidade Pública
O lançamento abaixo, necessariamente, foi realizado no seguinte subsistema:
D – 7.3.2.1.x.xx.xx Inscrição de Créditos
C – 8.3.2.1.x.xx.xx Créditos a Inscrever em Dívida Ativa
Q1320053
Contabilidade Pública
O termo Dívida Ativa é sinônimo de:
Q1320052
Contabilidade Pública
Sobre Restos a Pagar, assinale a alternativa correta.
Q1230845
Contabilidade Pública
Com base no art. 58 da Lei 4.320/64 o empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. O empenho é formalizado mediante a emissão de um documento denominado:
Q1230796
Contabilidade Pública
Estabelece a Lei 4.320/64 que a despesa pública dispõe de três estágios: Empenho, liquidação e:
Q1228278
Contabilidade Pública
Assinale a alternativa que apresenta o patrimônio público no aspecto qualitativo.

 Conheça nossos planos