Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.247 questões

Q1167748 Contabilidade Pública

A Contabilidade Aplicada ao Setor Público constitui um ramo da ciência contábil e deve observar os Princípios de Contabilidade. Segundo a Resolução CFC nº 750/1993, atualizada pela Resolução CFC nº 1.282/2010, marque V para verdadeiro ou F para falso e, em seguida, assinale a alternativa que apresenta a sequência correta.


( ) O Princípio da Continuidade pressupõe que a Entidade continuará em operação no futuro e, portanto, o reconhecimento e a apresentação dos componentes do patrimônio levam em conta essa circunstância.

( ) O Princípio do Registro pelo Valor Original determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional.

( ) O Princípio da Oportunidade refere-se ao processo de reconhecimento e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas.

Alternativas
Q1167746 Contabilidade Pública

Determinado Município, aplicando as novas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, apresentou, em 2013, as seguintes informações de seu Balanço Orçamentário: 


Com base nos dados apresentados, é correto afirmar que o Município teve como Resultado Orçamentário um(a)
Alternativas
Q1167745 Contabilidade Pública
A Contabilidade deve evidenciar, tempestivamente, os fatos ligados à administração orçamentária, financeira e patrimonial, gerando informações que permitam o conhecimento da composição patrimonial e dos resultados econômicos e financeiros da entidade pública. Assinale a alternativa que apresenta o lançamento do reconhecimento do crédito tributário relativo ao Imposto Predial e Territorial Urbano – IPTU.
Alternativas
Q1167744 Contabilidade Pública
Sobre o conceito de Conta apresentado no Manual de Contabilidade Aplicada ao Setor Público, pode-se afirmar que torna possíveis diversas ações, apresentadas nas alternativas abaixo, exceto em uma. Assinale-a.
Alternativas
Q1155413 Contabilidade Pública
Empenho, segundo o art. 58 da Lei nº 4.320/1964, é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. Em relação ao empenho, é INCORRETO afirmar que
Alternativas
Q1155412 Contabilidade Pública

O plano de contas aplicado ao setor público está dividido em 8 classes:

1. Ativo;

2. Passivo e Patrimônio Líquido;

3. Variações Patrimoniais Diminutivas;

4. Variações Patrimoniais Aumentativas;

5. Controles da Aprovação do Planejamento e Orçamento;

6. Controles da Execução do Planejamento e Orçamento;

7. Controles Devedores; e,

8. Controles Credores.

É correto afirmar que as 4 primeiras classes são utilizadas para o registro de informações de natureza

Alternativas
Q1155411 Contabilidade Pública
O fato gerador do Imposto sobre Propriedade Predial e Territorial Urbana (IPTU) ocorre no dia 1º de janeiro de cada ano. Dessa forma, é gerado o seguinte lançamento contábil para reconhecimento do direito e da variação patrimonial, considerando o fato gerador e não a efetiva arrecadação: D – 1.1.2.2.x.xx.xx – Créditos Tributários a Receber C – 4.1.1.2.x.xx.xx – Impostos Sobre o Patrimônio e a Renda
Trata‐se da variação patrimonial
Alternativas
Q944250 Contabilidade Pública
De acordo com o art. 40 da Lei n.º 4.320/64, são créditos adicionais
Alternativas
Q944249 Contabilidade Pública
A Lei n.º 4.320/64 determina que o exercício financeiro coincida com o ano civil. Diante dessa determinação, pode-se afirmar que pertence(m) ao exercício financeiro
Alternativas
Q929781 Contabilidade Pública
O conceito de tributação abrange a ideia de que o sistema tributário ideal deve ser equitativo. Para tanto, cada indivíduo deve pagar uma contribuição considerada justa.
É condição para que esta contribuição seja considerada justa:
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917704 Contabilidade Pública
Dentro do ativo do ente Federativo, a inscrição de créditos em Dívida Ativa representa um fato contábil modificativo, pois provoca um acréscimo patrimonial ao órgão ou à entidade competente para inscrição e um decréscimo patrimonial ao órgão ou à entidade originária do crédito.
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917702 Contabilidade Pública
O lançamento a seguir refere-se ao registro de arrecadação de receita corrente:
DÉBITO – Tributos a Receber CRÉDITO – Variação Patrimonial aumentativa
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917700 Contabilidade Pública
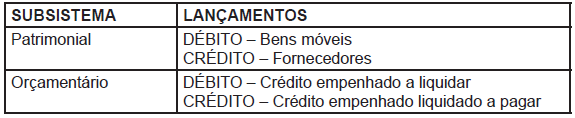
Na contabilidade pública, o registro da fase do empenho relativo à aquisição a prazo de um bem do imobilizado se dará por meio do seguinte conjunto de lançamentos contábeis:
Imagem associada para resolução da questão
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917699 Contabilidade Pública
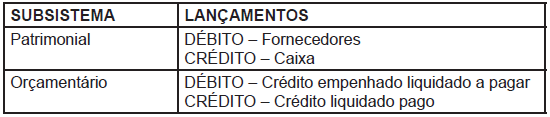
O conjunto de lançamentos a seguir se refere ao registro do pagamento de uma despesa orçamentária:
Imagem associada para resolução da questão
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917698 Contabilidade Pública
Os seguintes lançamentos tratam do registro da previsão da receita:
DÉBITO – Caixa CRÉDITO – Crédito Tributário a Receber
DÉBITO – Receita a Realizar CRÉDITO – Receita Realizada
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917697 Contabilidade Pública
Os efeitos decorrentes de mudanças nos critérios contábeis e de retificação de erros cometidos em exercícios anteriores devem ser evidenciados na Demonstração das Mutações do Patrimônio Líquido das entidades públicas.
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917696 Contabilidade Pública

Considerando-se as regras prescritas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público — NBCT 16, pode-se afirmar:


A contratação de uma operação de crédito por uma entidade do setor público representa uma variação quantitativa, pois constitui um ingresso de receita.

Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917695 Contabilidade Pública

Considerando-se as regras prescritas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público — NBCT 16, pode-se afirmar:


Se o valor de aquisição ou de produção dos estoques das entidades do setor público for superior ao seu valor de mercado, o critério de avaliação e a mensuração desse ativo devem ser o próprio valor de mercado.

Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917694 Contabilidade Pública

Considerando-se as regras prescritas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público — NBCT 16, pode-se afirmar:


Nas entidades do setor público, a depreciação cessará quando o ativo se tornar obsoleto ou for retirado temporariamente de operação.
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917693 Contabilidade Pública

Considerando-se as regras prescritas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público — NBCT 16, pode-se afirmar:


Os ajustes e as eliminações decorrentes do processo de consolidação de demonstrações contábeis devem ser escriturados no livro diário e no livro razão da entidade pública responsável pela consolidação.

Alternativas
Respostas
25221: C
25222: B
25223: A
25224: D
25225: D
25226: A
25227: D
25228: C
25229: C
25230: B
25231: E
25232: E
25233: E
25234: C
25235: E
25236: C
25237: E
25238: C
25239: C
25240: E