Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.247 questões

Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917692 Contabilidade Pública

Considerando-se as regras prescritas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público — NBCT 16, pode-se afirmar:


É proibida a divulgação de contas retificadoras no Balanço Patrimonial das entidades do setor público.

Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917691 Contabilidade Pública

Considerando-se as regras prescritas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público — NBCT 16, pode-se afirmar:


É permitido às entidades do setor público fazer o reconhecimento de ajustes decorrentes de omissões e erros de registros ocorridos em anos anteriores ou de mudanças de critérios contábeis. Esse reconhecimento deve ser realizado na conta do patrimônio líquido e evidenciado em notas explicativas.

Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917690 Contabilidade Pública

Considerando-se as regras prescritas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público — NBCT 16, pode-se afirmar:


As transações em moeda estrangeira realizadas pelas entidades do setor público devem ser convertidas em moeda nacional, aplicando a taxa de câmbio oficial vigente na data de divulgação do balanço patrimonial do exercício financeiro em que tais transações ocorreram.

Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917688 Contabilidade Pública
De acordo com a Lei no 4.320/64,as entidades do setor público devem elaborar as seguintes demonstrações contábeis: Balanço Patrimonial, Balanço Orçamentário, Balanço Financeiro, Demonstração das Variações Patrimoniais, Demonstração dos Fluxos de Caixa, Demonstração do Resultado Econômico e Demonstração das Mutações do Patrimônio Líquido.
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917687 Contabilidade Pública
Nas entidades do setor público, a contabilidade deve obedecer às normas de contabilidade, além de observar as seguintes regras:
A demonstração das variações patrimoniais dará destaque à origem e à aplicação dos recursos provenientes da alienação de ativos.
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917686 Contabilidade Pública
Nas entidades do setor público, a contabilidade deve obedecer às normas de contabilidade, além de observar as seguintes regras:
As demonstrações contábeis devem incluir, isoladamente e em conjunto, as transações e operações de cada órgão, fundo ou entidade da administração pública direta e indireta, com exceção das empresas estatais dependentes, pois essas devem ter suas demonstrações contábeis elaboradas de acordo com legislação específica.
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917681 Contabilidade Pública
No caso de uma prefeitura, a contribuição para o regime de previdência dos servidores municipais constitui uma despesa extraorçamentária.
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917679 Contabilidade Pública
A variação cambial positiva dos empréstimos concedidos pelos entes públicos representa um ingresso extraorçamentário, e o reconhecimento dela constitui uma variação patrimonial aumentativa.
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917678 Contabilidade Pública

    No final de 20X2, uma entidade pública apresentou o seguinte Balanço Patrimonial, de acordo com a Lei 4.320/64:
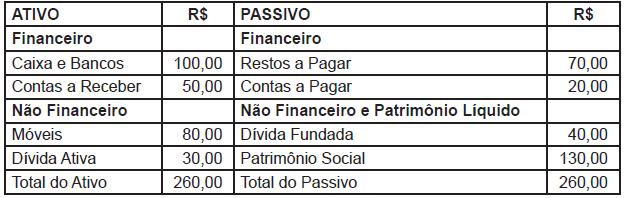

Imagem associada para resolução da questão

De acordo com o Balanço apresentado, a entidade apurou um superávit financeiro de R$60,00.
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917675 Contabilidade Pública
No Balanço Financeiro, os “Restos a Pagar” são evidenciados como Receita Extraorçamentária, mas representam uma conta redutora das despesas orçamentárias apropriadas no exercício.
Alternativas
Q913938 Contabilidade Pública
Entre as demonstrações contábeis exigidas das entidades do setor público, objeto da auditoria contábil governamental, aquela cujo objetivo é evidenciar o resultado das ações do setor público, considerando sua interligação com o subsistema de custos, e que tem como premissa os conceitos de custo de oportunidade, receita econômica e valor econômico despendido pela entidade, demonstrando o incremento líquido de benefícios gerados à sociedade a partir da ação eficiente e eficaz do gestor público, e que é de divulgação não obrigatória, a partir do exercício de 2013, é a demonstração de
Alternativas
Q913933 Contabilidade Pública
A Contabilidade Aplicada ao Setor Público (CASP) é organizada na forma de sistema de informações, cujos subsistemas, mesmo oferecendo produtos diferentes em razão da especificidade, convergem para o produto final, que é a informação sobre o patrimônio público. Entre os subsistemas, o que registra, processa e evidencia os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle, é o
Alternativas
Q913929 Contabilidade Pública

Instrução: Para responder à questão, considere as informações abaixo referentes a determinada entidade do setor público (valores em reais): 


Nos termos da Demonstração das Variações Patrimoniais, a Variação Patrimonial Quantitativa Aumentativa foi, em reais,
Alternativas
Q913928 Contabilidade Pública

Instrução: Para responder à questão, considere as informações abaixo referentes a determinada entidade do setor público (valores em reais): 


O resultado da execução orçamentária demonstrado no Balanço Orçamentário foi um
Alternativas
Q913927 Contabilidade Pública

Instrução: Para responder à questão, considere as informações abaixo referentes a determinada entidade do setor público (valores em reais): 


Nos termos da estrutura do Balanço Financeiro, o saldo em espécie para o exercício seguinte (31/12/2013) é, em reais,
Alternativas
Q913926 Contabilidade Pública

Instrução: Para responder à questão, considere as informações abaixo referentes a determinada entidade do setor público (valores em reais): 


De acordo com a Demonstração das Variações Patrimoniais, o resultado patrimonial do exercício foi, em reais,
Alternativas
Q913925 Contabilidade Pública
Instrução: Para responder à questão, considere os registros contábeis realizados nos termos do Plano de Contas Aplicado ao Setor Público. 
No registro contábil da previsão da receita e da fixação da despesa orçamentária, debita-se e credita-se, respectivamente, os seguintes títulos de contas:
Alternativas
Q913924 Contabilidade Pública
Instrução: Para responder à questão, considere os registros contábeis realizados nos termos do Plano de Contas Aplicado ao Setor Público. 
No registro contábil do reconhecimento do Crédito Tributário relativo ao IPTU, por competência efetivado no início do exercício, no subsistema patrimonial, debita e credita, os seguintes títulos de contas:
Alternativas
Q913922 Contabilidade Pública

As transações que promovem alterações qualitativas ou quantitativas, efetivas ou potenciais, no patrimônio das entidades do setor público, são objeto de registro contábil. De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, são elementos essenciais do registro contábil:


I. a moeda corrente nacional.

II. a data da ocorrência da transação.

III. as normas e técnicas contábeis.

IV. o valor e o histórico da transação.

V. a conta debitada e a creditada.


Está correto o que consta APENAS em

Alternativas
Q913921 Contabilidade Pública
O departamento de contabilidade de determinada entidade do setor público identificou que do montante dos créditos inscritos em dívida ativa tributária até dezembro de 2013, no montante de R$ 190.000,00, são realizáveis entre os meses de julho e dezembro de 2014, o valor de R$ 125.000,00, e o restante, no 1° bimestre de 2015. Nestas condições, de acordo com as Normas Brasileiras de Contabilidade Aplicada ao Setor Público − NBCT 16, no Balanço Patrimonial da entidade, datado de 31/12/2013, os créditos da dívida tributária serão classificados no
Alternativas
Respostas
25241: E
25242: C
25243: E
25244: E
25245: C
25246: E
25247: E
25248: C
25249: C
25250: C
25251: A
25252: A
25253: E
25254: C
25255: A
25256: D
25257: A
25258: C
25259: C
25260: B