Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.032 questões


(__)A Dívida Ativa abrange créditos de natureza tributária (ex: IPTU vencido) e não tributária (ex: multas administrativas, taxas de ocupação).
(__)A inscrição em Dívida Ativa é um ato de controle administrativo da legalidade do débito e confere ao crédito a presunção de certeza e liquidez, habilitando a cobrança executiva.
(__)Os créditos inscritos em Dívida Ativa continuam sendo reconhecidos no Balanço Orçamentário como "Receita a Arrecadar" do exercício corrente.
(__)A Dívida Ativa Tributária prescreve em 10 (dez) anos a contar da data do vencimento do tributo, sendo o mesmo prazo da decadência.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
A Contabilidade Aplicada ao Setor Público (CASP) no Brasil adota uma abordagem mista de regimes contábeis, variando conforme o subsistema de informação. Considerando a Lei Federal nº 4.320/1964 e o MCASP, analise as afirmativas.
I.No Subsistema Orçamentário, a Receita Orçamentária segue o regime de Caixa (reconhecida na arrecadação, Art. 35, I, Lei 4.320/64).
II.No Subsistema Orçamentário, a Despesa Orçamentária pertence ao exercício financeiro em que foi legalmente empenhada, conforme o Art. 35, II, da Lei nº 4.320/1964.
III.No Subsistema Patrimonial, tanto as Variações Patrimoniais Aumentativas (VPA) quanto as Diminutivas (VPD) seguem o regime de Competência Integral (fatos geradores).
Assinale a alternativa que apresenta apenas as proposições CORRETAS:
(__)O recebimento de um Imposto (ex: IPTU) é um ingresso orçamentário (Receita Orçamentária), e o recebimento de um depósito em caução (garantia contratual) é também um ingresso orçamentário (Receita de Capital).
(__)O pagamento de salários dos servidores (Despesa Corrente) é um dispêndio orçamentário, pois depende de dotação prévia na LOA.
(__)A devolução de um depósito em caução (anteriormente recebido) é um dispêndio extraorçamentário, pois representa a baixa de um passivo, não consumindo dotação orçamentária.
(__)O pagamento de Restos a Pagar (RAP) inscritos no exercício anterior é considerado uma Despesa Orçamentária do exercício atual (exercício do pagamento).
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
O Patrimônio Público, objeto da Contabilidade Pública, é composto pelo conjunto de bens, direitos e obrigações. Os bens públicos são classificados conforme sua destinação. Com base no Art. 99 da Lei Federal nº 10.406/2002 (Código Civil), assinale a alternativa CORRETA.
Sobre a composição do patrimônio público, analise as assertivas a seguir:
I. O Balanço Patrimonial demonstrará o Ativo Financeiro, o Ativo Permanente, o Passivo Financeiro, o Passivo Permanente e o Saldo Patrimonial.
II. O Ativo Financeiro compreenderá os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
III. O Passivo Permanente compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
Quais estão corretas?
Com base nos conceitos de créditos adicionais, analise as assertivas abaixo e assinale a alternativa correta.
I. Os créditos suplementares destinam-se a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública.
II. Os créditos adicionais classificam-se em suplementares, especiais e extraordinários.
III. Créditos adicionais são as autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento.
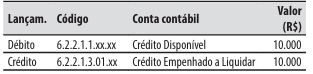
De acordo com os conhecimentos sobre o Plano de Contas Aplicado ao Setor Público (PCASP), a natureza da informação do registro contábil é:
Para responder à questão, considere o seguinte balanço patrimonial do município de Feltre elaborado em 31/12/2025.
Município de Feltre – Balanço Patrimonial em 31/12/2025
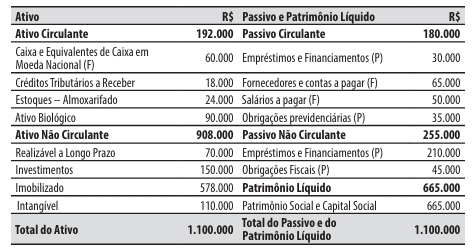
Durante o mês de janeiro de 2026, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Registros da previsão da receita e da fixação da despesa referentes ao exercício financeiro de 2026, no valor de R$ 1.200.000.
2. Reconhecimento do direito a receber, e o consequente lançamento da receita com o IPTU (Imposto sobre a Propriedade predial e Territorial Urbana), relativa ao exercício financeiro de 2026, no valor de R$ 500.000.
3. Pagamento da obrigação registrada no passivo com “Salários a pagar (F)”, no valor de R$ 50.000.
4. Lançamento, arrecadação e recolhimento da receita com contribuições, no valor de R$ 30.000.
5. Lançamento, arrecadação e recolhimento do Fundo de Participação dos Municípios, recebido em transferência do governo federal, no valor de R$ 40.000.
6. Empenho, liquidação e pagamento da despesa com pessoal e encargos sociais, no valor de R$ 60.000.
7. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.
Para responder à questão, considere o seguinte balanço patrimonial do município de Feltre elaborado em 31/12/2025.
Município de Feltre – Balanço Patrimonial em 31/12/2025
Durante o mês de janeiro de 2026, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Registros da previsão da receita e da fixação da despesa referentes ao exercício financeiro de 2026, no valor de R$ 1.200.000.
2. Reconhecimento do direito a receber, e o consequente lançamento da receita com o IPTU (Imposto sobre a Propriedade predial e Territorial Urbana), relativa ao exercício financeiro de 2026, no valor de R$ 500.000.
3. Pagamento da obrigação registrada no passivo com “Salários a pagar (F)”, no valor de R$ 50.000.
4. Lançamento, arrecadação e recolhimento da receita com contribuições, no valor de R$ 30.000.
5. Lançamento, arrecadação e recolhimento do Fundo de Participação dos Municípios, recebido em transferência do governo federal, no valor de R$ 40.000.
6. Empenho, liquidação e pagamento da despesa com pessoal e encargos sociais, no valor de R$ 60.000.
7. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.
Assinale a alternativa que explica corretamente sua finalidade.
I. As VPA compreendem, entre outros grupos, os impostos, taxas e contribuições de melhoria, definidos como toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada.
II. As transferências e delegações recebidas incluem as variações patrimoniais aumentativas decorrentes de transferências intergovernamentais, intragovernamentais, de instituições multigovernamentais, privadas (com ou sem fins lucrativos), de convênios e do exterior.
III. As VPD relativas a pessoal e encargos abrangem a remuneração do pessoal ativo civil ou militar, subsídios, vencimentos, soldos, vantagens pecuniárias, contratos de terceirização que substituam servidores públicos, bem como obrigações trabalhistas e contribuições previdenciárias incidentes sobre a folha de pagamento.
( ) O balanço orçamentário evidencia as receitas previstas e realizadas, bem como as despesas fixadas e executadas, permitindo a apuração do resultado orçamentário do exercício.
( ) O superávit financeiro de exercícios anteriores, quando utilizado para abertura de créditos adicionais, não integra a receita orçamentária do exercício e, portanto, não afeta o resultado orçamentário.
( ) O balanço orçamentário é composto pelo quadro principal e pelos quadros da execução dos restos a pagar processados e não processados.
( ) As despesas apresentadas no balanço orçamentário devem ser demonstradas por categoria econômica e grupo de natureza da despesa, evidenciando, no mínimo, a dotação inicial, a dotação atualizada, as despesas empenhadas, liquidadas e pagas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
( ) Permite distinguir os registros de natureza patrimonial, orçamentária e de controle.
( ) Atende somente à administração direta, não abrangendo a administração indireta nem as empresas estatais dependentes.
( ) Permite o detalhamento das contas contábeis, a partir do nível mínimo estabelecido pela STN, conforme as peculiaridades de cada ente.
( ) Possibilita a consolidação nacional das contas públicas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
( ) A classificação por fontes ou destinações de recursos (FR) tem como objetivo agrupar receitas que possuam as mesmas normas de aplicação na despesa.
( ) Em regra, as fontes ou destinações de recursos reúnem recursos oriundos de determinados códigos da classificação por natureza da receita orçamentária, conforme regras previamente estabelecidas.
( ) Por meio do orçamento público, essas fontes ou destinações são associadas a determinadas despesas de forma a evidenciar os meios para atingir os objetivos públicos.
( ) Para a receita orçamentária, o código de fontes ou destinações de recursos (FR) tem a finalidade de identificar a origem dos recursos que estão sendo utilizados. Para a despesa orçamentária, indica a destinação de recursos para a realização de determinadas despesas orçamentárias.
Assinale a alternativa correta.

 Conheça nossos planos