Questões de Concurso Sobre contabilidade pública
Foram encontradas 30.993 questões


Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Amparo - SP
Prova:
Avança SP - 2026 - Prefeitura de Amparo - SP - Tesoureiro |
Q4352515
Contabilidade Pública
Acerca de receita orçamentária efetiva, assinale
a alternativa correta.
Q4351983
Contabilidade Pública
Ao desenvolver uma ferramenta de análise contábil, o
Tecnólogo em Gestão Pública precisa agrupar as contas
do Plano de Contas Aplicado ao Setor Público (PCASP)
conforme a natureza da informação registrada.
Assinale a alternativa correta que apresenta esse agrupamento.
Assinale a alternativa correta que apresenta esse agrupamento.
Q4351973
Contabilidade Pública
Ao encerrar o exercício, uma entidade pública identificou
obrigação presente decorrente de evento passado. A
saída de recursos foi avaliada como provável, e a
equipe técnica conseguiu elaborar estimativa confiável
do valor, embora permanecessem incertezas quanto ao
montante final e à data da liquidação.
O tratamento contábil adequado consiste em
O tratamento contábil adequado consiste em
Q4351972
Contabilidade Pública
Uma unidade empenhou, em abril, a aquisição de um
equipamento de laboratório classificado como ativo
imobilizado. O equipamento foi recebido e aceito em
maio, quando se tornou exigível a obrigação perante o
fornecedor. O pagamento ocorreu em junho.
Considerando as perspectivas orçamentária e patrimonial da contabilidade pública, o registro adequado consiste em
Considerando as perspectivas orçamentária e patrimonial da contabilidade pública, o registro adequado consiste em
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Cunha Porã - SC
Prova:
FEPESE - 2026 - Prefeitura de Cunha Porã - SC - Assistente Administrativo - Edital nº 01 |
Q4345463
Contabilidade Pública
Identifique abaixo as afirmativas verdadeiras ( V ) e falsas ( F ) com base na gestão patrimonial na Administração Pública.
( ) A reavaliação patrimonial ajusta o valor contábil dos bens ao seu valor justo, visando à fidedignidade do balanço patrimonial.
( ) Os bens dominicais podem ser alienados pela Administração Pública com dispensa automática de avaliação prévia e de autorização legislativa.
( ) O inventário analítico dos bens de caráter permanente deve ser realizado no encerramento de cada exercício financeiro.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Potirendaba - SP
Prova:
Instituto Consulplan - 2026 - Prefeitura de Potirendaba - SP - Procurador Jurídico |
Q4343200
Contabilidade Pública
Henrique, Procurador Jurídico do Município Sigma, foi incumbido de realizar a revisão jurídica final dos instrumentos de
transparência da gestão fiscal antes de sua assinatura pelas autoridades competentes, publicação em meio eletrônico de
amplo acesso público, encaminhamento aos sistemas oficiais de informações contábeis e fiscais e remessa ao Tribunal de
Contas do Estado. A medida foi determinada pelo Prefeito Municipal em razão de recomendação expedida pela Corte de
Contas quando da apreciação das contas do exercício anterior, no sentido de que o Município aprimorasse seus mecanismos
de controle preventivo para assegurar a estrita observância das exigências da Lei Complementar nº 101/2000 quanto ao
conteúdo obrigatório dos relatórios fiscais periódicos. Como o encerramento do terceiro quadrimestre coincide com o encerramento do último bimestre do exercício financeiro, a Secretaria Municipal de Fazenda concluiu simultaneamente as
minutas do Relatório Resumido da Execução Orçamentária (RREO) e do Relatório de Gestão Fiscal (RGF), encaminhando-as
à Procuradoria Jurídica para validação. Durante a conferência, Henrique verificou que a equipe técnica havia elaborado
diversos demonstrativos obrigatórios, mas identificou que alguns deles ainda não haviam sido vinculados ao respectivo
relatório fiscal, circunstância que poderia ensejar apontamentos pelo Tribunal de Contas por descumprimento das normas
de transparência fiscal. Entre os demonstrativos pendentes de alocação, destacavam-se:
I. Demonstrativo da inscrição em restos a pagar das despesas: liquidadas; empenhadas e não liquidadas, regularmente inscritas; empenhadas e não liquidadas, inscritas até o limite do saldo da disponibilidade de caixa; não inscritas por falta de disponibilidade de caixa e cujos empenhos foram cancelados. II. Demonstrativo relativo a restos a pagar, detalhando, por Poder e órgão sujeito aos limites da Lei de Responsabilidade Fiscal, os valores inscritos, os pagamentos realizados e o montante a pagar. III. Demonstrativo da variação patrimonial, evidenciando a alienação de ativos e a aplicação dos recursos dela decorrentes.
À luz da Lei Complementar nº 101/2000, os demonstrativos descritos devem integrar, respectivamente:
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343071
Contabilidade Pública
Considere que durante a conferência dos ingressos orçamentários do Município de Riachão do Jacuípe, o Fiscal de Tributos
examinou os seguintes registros:
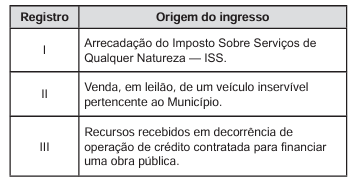
De acordo com a classificação orçamentária estabelecida pela Lei Federal no 4.320/1964, esses ingressos devem ser classificados, respectivamente, como
De acordo com a classificação orçamentária estabelecida pela Lei Federal no 4.320/1964, esses ingressos devem ser classificados, respectivamente, como
Ano: 2026
Banca:
IVIN
Órgão:
Câmara de Araguatins - TO
Prova:
IVIN - 2026 - Câmara de Araguatins - TO - Auxiliar de Contabilidade |
Q4339858
Contabilidade Pública
Segundo o Manual de Contabilidade Aplicada ao
Setor Público (MCASP), a receita orçamentária
percorre estágios relacionados à previsão, ao
lançamento, à arrecadação e ao recolhimento.
Considere as descrições:
Etapa 1: estimativa de arrecadação constante na Lei
Orçamentária Anual (LOA).
Etapa 2: ato que verifica a procedência do crédito
fiscal e identifica o devedor, quando aplicável.
Etapa 3: momento em que os recursos são entregues
aos agentes arrecadadores ou recebidos pelos cofres
públicos.
Etapa 4: transferência dos valores arrecadados à
conta do Tesouro.
Assinale a alternativa correta:
Ano: 2026
Banca:
IVIN
Órgão:
Câmara de Araguatins - TO
Prova:
IVIN - 2026 - Câmara de Araguatins - TO - Auxiliar de Contabilidade |
Q4339857
Contabilidade Pública
A classificação da receita orçamentária por
natureza organiza as receitas públicas de acordo com
sua origem e características econômicas. O código de
natureza da receita é composto por oito dígitos, na
estrutura a.b.c.d.ee.f.g.
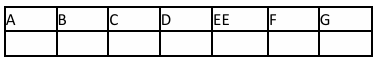
Assinale a alternativa que apresenta corretamente a sequência de identificação dos dígitos:
Assinale a alternativa que apresenta corretamente a sequência de identificação dos dígitos:
Ano: 2026
Banca:
IVIN
Órgão:
Câmara de Araguatins - TO
Prova:
IVIN - 2026 - Câmara de Araguatins - TO - Auxiliar de Contabilidade |
Q4339854
Contabilidade Pública
A Lei de Responsabilidade Fiscal (LRF – Lei
Complementar nº 101/2000) estabelece normas
voltadas ao equilíbrio e à transparência na gestão das
finanças públicas. Ela busca promover maior controle
sobre receitas, despesas e endividamento dos entes
públicos. Sobre a LRF, assinale a alternativa correta:
Ano: 2026
Banca:
IVIN
Órgão:
Câmara de Araguatins - TO
Prova:
IVIN - 2026 - Câmara de Araguatins - TO - Auxiliar de Contabilidade |
Q4339851
Contabilidade Pública
Os créditos adicionais são instrumentos
utilizados para ajustar o orçamento diante de
despesas não previstas ou insuficientemente
dotadas. Eles permitem adequar as autorizações
orçamentárias às necessidades surgidas durante a
execução. Sobre os créditos adicionais, assinale a
alternativa correta:
Ano: 2026
Banca:
SELECON
Órgão:
Prefeitura de Araçás - BA
Prova:
SELECON - 2026 - Prefeitura de Araçás - BA - Assistente Administrativo - Contabilidade e Finanças |
Q4337042
Contabilidade Pública
Há um grupo da receita pública que prevê o arrecadamento
obrigatório de valores que, em princípio, não pertencem ao
Estado. Com isso, o Estado torna-se apenas depositário dos
valores que ingressam sob essa condição, como cauções,
fianças e consignações. Esse grupo da receita pública é
denominado Receita:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
Câmara de Montanha - ES
Prova:
Instituto Consulplan - 2026 - Câmara de Montanha - ES - Analista Legislativo - Contabilidade |
Q4335536
Contabilidade Pública
Sobre as Demonstrações Contábeis Aplicadas ao Setor Público, e com base nas orientações do Manual de Contabilidade
Aplicada ao Setor Público (MCASP), 11ª Edição, analise as afirmativas a seguir.
I. Ativo é um recurso controlado no presente pela entidade como resultado de evento passado. Recurso, por sua vez, é um item com potencial de serviços ou com a capacidade de gerar benefícios econômicos.
II. Para elaboração da Demonstração dos Fluxos de Caixa são utilizadas as classes 7 e 8 do Plano de Contas Aplicado ao Setor Público.
III. A elaboração e publicação da Demonstração das Mutações do Patrimônio Líquido é uma das exigências expressas na Lei nº 4.320/1964.
Está correto o que se afirma apenas em
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
Câmara de Montanha - ES
Prova:
Instituto Consulplan - 2026 - Câmara de Montanha - ES - Analista Legislativo - Contabilidade |
Q4335535
Contabilidade Pública
Segundo a Lei nº 4.320/1964, o regime de adiantamento (ou suprimento de fundos) é uma modalidade de execução da despesa
orçamentária para o fim de realizar despesas que não possam subordinar-se ao processo normal de aplicação. Com base na
referida norma e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 11ª Edição, é INCORRETO afirmar que:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
Câmara de Montanha - ES
Prova:
Instituto Consulplan - 2026 - Câmara de Montanha - ES - Analista Legislativo - Contabilidade |
Q4335534
Contabilidade Pública
Uma vez aprovado pelo Legislativo, o orçamento não se torna uma peça rígida e imutável. A legislação orçamentária permite
que se façam alterações diante dos imprevistos que ocorrem durante a execução orçamentária através dos chamados
Créditos Adicionais. Sobre o assunto, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Os créditos especiais e extraordinários terão vigência no exercício financeiro em que forem autorizados, salvo se o ato de autorização for promulgado nos últimos quatro meses daquele exercício, caso em que, reabertos nos limites de seus saldos, serão incorporados ao orçamento do exercício financeiro subsequente.
( ) A abertura de créditos extraordinários dispensa a indicação da fonte de recursos para a realização da despesa, haja vista sua natureza de urgência. Contudo, a autorização legislativa prévia é necessária para a sua realização.
( ) Os suplementares são aqueles destinados a reforço de dotação orçamentária já existente na Lei Orçamentária Anual (LOA), e serão autorizados por lei (que pode ser a própria LOA) e abertos por decreto executivo.
A sequência está correta em
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
Câmara de Montanha - ES
Prova:
Instituto Consulplan - 2026 - Câmara de Montanha - ES - Analista Legislativo - Contabilidade |
Q4335533
Contabilidade Pública
A câmara municipal de determinado município editou uma resolução que feria direitos adquiridos de um grupo de munícipes,
que ingressaram com ação de reparação de danos junto ao Tribunal de Justiça, solicitando indenização de R$ 1.500.000,00
pelos danos sofridos. Segundo a Procuradoria Jurídica, a probabilidade de condenação do município é alta, e o tempo estimado
para conclusão do processo é de três anos. À luz das informações fornecidas e, ainda, com base na NBC TSP 03 – Provisões,
Passivos Contingentes e Ativos Contingentes, o correto tratamento contábil a ser adotado é o registro de um(a):
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Amparo - SP
Prova:
Avança SP - 2026 - Prefeitura de Amparo - SP - Fiscal Tributário |
Q4334353
Contabilidade Pública
Com base na Parte I do Manual de
Contabilidade Aplicada ao Setor Público
(MCASP – 11ª Edição), a receita orçamentária
em que os ingressos de disponibilidade de
recursos não foram precedidos de registro de
reconhecimento do direito e não constituem
obrigações correspondentes é denominada:
Ano: 2026
Banca:
Instituto Fênix
Órgão:
Prefeitura de Guatambú - SC
Prova:
Instituto Fênix - 2026 - Prefeitura de Guatambú - SC - Tesoureiro |
Q4331570
Contabilidade Pública
Um Município pretende realizar determinada contratação para atender uma necessidade administrativa. Durante a análise do processo, o Tesoureiro observa que existem recursos financeiros disponíveis, mas identifica inconsistências na documentação relacionada à contratação e à execução da despesa. Considerando as noções gerais da Lei Federal nº 14.133/2021 e a atuação responsável da Administração Pública, é correto afirmar que:
Ano: 2026
Banca:
Instituto Fênix
Órgão:
Prefeitura de Guatambú - SC
Prova:
Instituto Fênix - 2026 - Prefeitura de Guatambú - SC - Tesoureiro |
Q4331569
Contabilidade Pública
Um Tesoureiro recebeu processo contendo ordem de pagamento em favor de determinada empresa. Ao conferir a documentação, percebeu que o valor indicado para pagamento era superior ao valor constante da nota fiscal e do documento que comprovava a liquidação da despesa. O fornecedor alegou que a diferença seria posteriormente ajustada em outro documento. Considerando a responsabilidade funcional do Tesoureiro e os mecanismos de controle dos recursos públicos, a atitude mais adequada é:
Ano: 2026
Banca:
Instituto Fênix
Órgão:
Prefeitura de Guatambú - SC
Prova:
Instituto Fênix - 2026 - Prefeitura de Guatambú - SC - Tesoureiro |
Q4331567
Contabilidade Pública
Ao verificar os registros de uma despesa pública, um servidor encontrou a seguinte situação: a Administração reservou dotação orçamentária para determinada contratação; posteriormente, o serviço foi prestado e devidamente conferido; por fim, a documentação foi encaminhada para pagamento. Considerando as fases clássicas da execução da despesa pública, a sequência correta é:

 Conheça nossos planos