Questões de Concurso Sobre contabilidade pública
Foram encontradas 30.993 questões


• Cessão de direitos: R$ 320.000,00 • Resgate de títulos do Tesouro: R$ 650.000,00
Com base nas informações apresentadas, assinalar a alternativa que indica a classificação orçamentária e o respectivo registro contábil dos valores arrecadados.
(1) Despesas correntes. (2) Despesas de capital.
( ) São despesas que ajudam a manter o funcionamento do poder público.
( ) São despesas que contribuem para o aumento do patrimônio público.
( ) São gastos necessários para a prestação de serviços para a população.
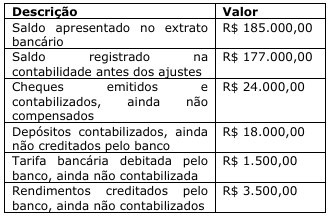
Considerando os itens de conciliação apresentados, os saldos conciliados apurados a partir do extrato bancário e dos registros contábeis serão, respectivamente:
Considerando o disposto no art. 92, caput e parágrafo único, e no art. 93 da Lei Federal nº 4.320/1964, analise as afirmativas.
I. Os restos a pagar integram a dívida flutuante, excluídos os serviços da dívida.
II. O registro dos restos a pagar será realizado por exercício e por credor, distinguindo-se as despesas processadas das não processadas.
III. As operações que resultem em débitos e créditos de natureza financeira não compreendidas na execução orçamentária também serão objeto de registro, individuação e controle contábil.
IV. Os depósitos integram a dívida flutuante, enquanto os débitos de tesouraria somente serão registrados após sua conversão em dívida fundada.
Está correto o que se afirma em:
I. Despesa de exercício encerrado para a qual o orçamento respectivo consignava crédito próprio, com saldo suficiente, mas que não se processou na época própria.
II. Restos a pagar com prescrição interrompida.
III. Compromisso reconhecido após o encerramento do exercício correspondente.
IV. Despesa do exercício corrente, regularmente empenhada e liquidada, cujo pagamento foi postergado por insuficiência momentânea de disponibilidade financeira.
Considerando exclusivamente as hipóteses expressamente previstas no art. 37, poderão ser pagas à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, a ordem cronológica, as situações:
O processo também continha termo de recebimento parcial, comprovando a entrega de 60 unidades de um total contratado de 100 equipamentos idênticos. O contrato previa preço unitário de R$ 2.000,00 e admitia entregas e pagamentos parciais.
Considere que os equipamentos recebidos foram regularmente conferidos e que não existem descontos, retenções ou outras pendências relativas à parcela executada.
Considerando os arts. 62 e 63 da Lei Federal nº 4.320/1964, assinale a alternativa que apresenta o valor passível de regular liquidação e o respectivo fundamento.
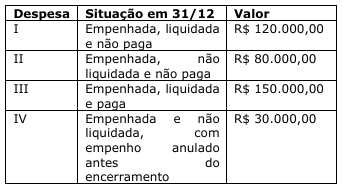
Considere que os empenhos remanescentes foram regularmente mantidos, que a inscrição dos restos a pagar não processados atende às condições legais e que não existem créditos com vigência plurianual.
Com fundamento nos arts. 35 e 36 da Lei Federal nº 4.320/1964, assinale a alternativa correta.
Coluna I
1. Balanço Orçamentário.
2. Balanço Financeiro.
3. Demonstração das Variações Patrimoniais.
4. Demonstração dos Fluxos de Caixa.
Coluna II
(__) Segrega as entradas e as saídas de disponibilidades em três agrupamentos: das operações, dos investimentos e dos financiamentos.
(__) Confronta as previsões e as fixações constantes da lei anual com aquilo que efetivamente se arrecadou e se executou no período.
(__) Apura o resultado do exercício pelo confronto entre os componentes quantitativos aumentativos e diminutivos verificados no período.
(__) Reúne os ingressos e os dispêndios do exercício, conjugados com o saldo em espécie recebido do período anterior e o transferido para o seguinte.
Assinale a alternativa que apresenta a associação correta, de cima para baixo:
Assinale a alternativa que preenche corretamente essas lacunas, na ordem em que aparecem:
(1) Entrega do produto arrecadado aos cofres da entidade, em observância ao princípio da unidade de tesouraria.
(2) Estimativa do montante que se espera ingressar no exercício, incorporada à proposta orçamentária.
(3) Entrega dos recursos pelos devedores aos agentes arrecadadores ou às instituições financeiras autorizadas.
(4) Ato da repartição competente que verifica a procedência do crédito fiscal, identifica o devedor e inscreve o débito.
Assinale a alternativa que apresenta a ordem cronológica correta em que essas etapas se sucedem:
Em reunião, surgiram dúvidas acerca dos efeitos do empenho, das características da liquidação e dos requisitos para a realização do pagamento pela Administração Pública.
Considerando esse contexto, analise as afirmativas a seguir.
I. O empenho da despesa cria para o Estado a obrigação de pagamento, pendente ou não de implemento de condição.
II. A liquidação da despesa consiste na verificação do direito adquirido pelo credor, com base nos títulos e documentos comprobatórios do respectivo crédito.
III. O pagamento da despesa pode ocorrer independentemente da liquidação prévia, desde que haja previsão contratual ou mera conveniência administrativa para a antecipação do desembolso.
IV. A etapa da execução da despesa orçamentária percorre, em regra, os estágios de empenho, liquidação e pagamento.
Estão corretas as afirmativas
A Procuradoria Jurídica da Secretaria de Saúde à qual o posto de saúde encontra-se vinculado emitiu parecer que considerou que a probabilidade da saída de recursos, em decorrência da causa judicial era remota, de modo que não houve reconhecimento em contas patrimoniais.
Nesse caso, a divulgação em notas explicativas é
Com base na NBC TSP – ESTRUTURA CONCEITUAL, o reconhecimento dos bens do patrimônio cultural, nessas condições, descumpre a seguinte característica qualitativa da informação contábil:
Com base no disposto no MCASP a respeito do tratamento contábil da fonte e destinação de recursos, julgue o seguinte item.
Uma vez registrada a arrecadação no ativo financeiro, a fonte de recurso deve ser informada no registro da realização da receita orçamentária e torna-se imutável.
Com base no disposto no MCASP a respeito do tratamento contábil da fonte e destinação de recursos, julgue o seguinte item.
Na execução da despesa, a associação da fonte de recursos às contas de controle orçamentário e de disponibilidade é obrigatória, sendo facultativa a sua vinculação ao passivo financeiro no empenho.
Julgue o próximo item, relativo ao disposto na Lei Complementar n.º 178/2021, que estabelece o Programa de Acompanhamento e Transparência Fiscal e o Plano de Promoção do Equilíbrio Fiscal.
A apuração da despesa total com pessoal dos Poderes e órgãos públicos deve ser realizada independentemente de empenho.
Julgue o item que se segue, com base no disposto na legislação aplicada ao setor público sobre o tratamento contábil dos restos a pagar.
Os empenhos com vigência plurienal não liquidados serão cancelados anualmente, não podendo ser computados como restos a pagar, independentemente do ano de vigência do crédito.
No que se refere a procedimentos de políticas contábeis, mudança de estimativa e retificação de erro adotados no âmbito de entidade do setor público, julgue o item subsequente.
Suponha que determinado órgão público estimasse em 10 anos a vida útil de seus veículos e, devido a uma nova política de manutenção intensiva adotada no período corrente, a estimativa de vida útil desses veículos tenha passado a 15 anos. Nessa situação, a contabilidade do órgão deveria reconhecer o efeito dessa mudança retrospectivamente e ajustar a despesa de depreciação a partir da data da assinatura da alteração.

 Conheça nossos planos