Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.069 questões


Considerando a situação hipotética precedente e a realização da variação patrimonial e apuração do resultado patrimonial no setor público, julgue o item que se segue.
Como a transação não envolve nem a entrada e nem a saída de bens, a apuração do resultado patrimonial do exercício não será afetada.
Julgue o item seguinte, relativo ao Sistema de Contabilidade Federal.
É de competência do órgão central desse sistema promover a conciliação da Conta Única do Tesouro Nacional com as disponibilidades no Banco Central do Brasil.
Julgue o item seguinte, relativo ao Sistema de Contabilidade Federal.
Na organização do Sistema de Contabilidade Federal, os órgãos setoriais ficam sujeitos à orientação normativa e à supervisão técnica do órgão central do referido sistema.
Com base no plano de contas e nos procedimentos de escrituração contábil, julgue o item a seguir.
Os direitos referentes a bens corpóreos destinados à manutenção das atividades da empresa são classificados no ativo imobilizado.
1. Previsão da receita orçamentária:
– Receitas correntes: R$ 4.900.000,00
– Receitas de capital: R$ 2.100.000,00
2. Fixação da despesa orçamentária:
– Despesas correntes: R$ 4.200.000,00
– Despesas de capital: R$ 2.800.000,00
3. Execução da receita orçamentária:
– Impostos, taxas e contribuições de melhorias: R$ 1.680.000,00
– Alienação de bens: R$ 1.960.000,00
– Aluguéis: R$ 420.000,00
– Transferência do Fundo de Participação dos Municípios: R$ 3.150.000,00
4. Execução da despesa orçamentária:
– Aquisição de combustível (empenho, liquidação e pagamento): R$ 195.000,00
– Aquisição de veículos (empenho, liquidação e pagamento): R$ 980.000,00
– Salários pessoal civil (empenho, liquidação e pagamento): R$ 1.260.000,00
– Aquisição de bens de capital (empenho e liquidação): R$ 140.000,00
– Contratação de serviços pessoa jurídica (empenho e liquidação): R$ 840.000,00
– Construção de unidade hospitalar (empenho): R$ 700.000,00
Ao elaborar o Balanço Orçamentário do período, considerando os dados apresentados, haverá verificação de
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, assinale a alternativa que preenche, correta e respectivamente, as lacunas.
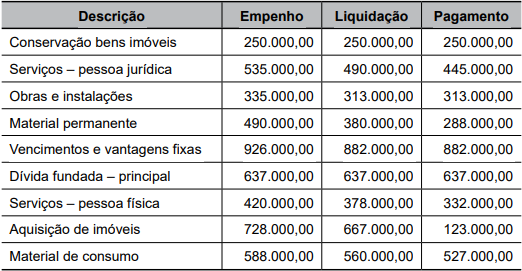
Levando em conta a natureza da informação – orçamentária, a devolução, no exercício seguinte ao da concessão, de valores de suprimento de fundos não aplicados será considerada
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, assinale a alternativa que preenche corretamente a lacuna.
– Transferências concedidas: 24.800,00
– Pessoal e encargos: 18.480,00
– Desincorporação de passivos: 77.370,00
– Consumo de capital fixo: 12.280,00
– Venda de mercadorias, produtos e serviços: 15.350,00
– Desvalorização e perdas de ativos: 19.140,00
– Tributos e contribuições: 43.000,00
– Benefícios previdenciários: 33.700,00
– Transferências recebidas: 11.050,00
– Uso de bens e serviços: 10.630,00
Com base nessas informações, qual valor corresponde ao resultado do exercício apurado na demonstração das variações patrimoniais?
Julgue o item que se segue, no que se refere à despesa pública.
A dívida flutuante compreende os restos a pagar, os depósitos e os débitos de tesouraria, com vencimentos de curto prazo.
Julgue o item que se segue, com base no regime orçamentário e no regime contábil da entidade governamental.
Como a previsão da receita foi registrada no mês de janeiro, conclui-se, com base nas normas do MCASP, que a receita orçamentária da entidade em apreço foi reconhecida nesse mesmo mês.
Julgue o item que se segue, com base no regime orçamentário e no regime contábil da entidade governamental.
O reconhecimento do crédito da entidade em questão pelo regime contábil poderia ter sido efetuado no mês de fevereiro, no momento em que os tributos foram lançados.
As seguintes transações foram registradas por determinada entidade pública em seu primeiro exercício financeiro, já encerrado:
a. aprovação na lei orçamentária anual do valor de $ 300 mil, tendo sido a despesa fixada no mesmo valor da receita prevista;
b. lançamento de impostos no valor de $ 160 mil, tendo sido arrecadada metade desse valor;
c. realização de receita de operação de crédito no valor de $ 140 mil, com recebimento imediato do recurso, para pagamento da dívida em 10 anos;
d. empenho, liquidação e pagamento de folha de pessoal no valor de $ 100 mil;
e. empenho e liquidação de equipamentos no valor de $ 200 mil, metade paga à vista e metade inscrita em restos a pagar;
f. recebimento de bem em doação no valor de $ 120 mil.
Julgue o item que se segue, com base nas demonstrações contábeis aplicadas ao setor público (DCASP).
O resultado orçamentário do exercício apurado no balanço orçamentário dessa entidade pública será nulo.

 Conheça nossos planos