Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.069 questões


Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Céu Azul - PR
Prova:
FAU - 2025 - Prefeitura de Céu Azul - PR - Auditor de Controle Interno |
Q3454356
Contabilidade Pública
No Balanço Patrimonial dos Entes públicos, os atos a executar que podem vir a afetar
positiva ou negativamente o patrimônio, imediata ou indiretamente, como aqueles
decorrentes de direitos e obrigações conveniadas ou contratadas, responsabilidade por
valores, títulos e bens de terceiros e garantias e contragarantias recebidas e concedidas,
devem ser classificados como:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Céu Azul - PR
Prova:
FAU - 2025 - Prefeitura de Céu Azul - PR - Auditor de Controle Interno |
Q3454352
Contabilidade Pública
No dia 30/04/2025 foi realizado o pagamento da fatura do seguro dos veículos de um
Ente público. A apólice é referente a 08 (oito) meses, com início da vigência em 01/05/2025
e término em 31/12/2025. Assinale a alternativa que apresenta os registros contábeis nos
sistemas patrimonial e orçamentário do Ente na data do pagamento:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Céu Azul - PR
Prova:
FAU - 2025 - Prefeitura de Céu Azul - PR - Auditor de Controle Interno |
Q3454349
Contabilidade Pública
No dia 31/03/2025 um Ente Público apresentou os seguintes saldos:
- Ativo Circulante R$ 4.700.000,00.
- Passivo Circulante R$ 3.300.000,00.
Ao longo do mês de abril de 2025 foram realizadas as seguintes operações:
- Aquisição de mercadorias para estoque, com pagamento previsto para 15/05/2025 R$ 470.000,00 o valor total da operação, mas R$ 40.000,00 deste valor são tributos a recuperar.
- Apropriação de despesa com energia elétrica do mês 04/2025, R$ 230.000,00.
- Pagamento de fornecedor referente compra realizada no mês 03/2025, R$ 900.000,00.
- Venda realizada a prazo, previsão de recebimento em 10/05/2025, R$ 700.000,00
- Depreciação referente 04/2025, R$ 300.000,00.
- Apropriação despesa com serviços terceirizados do mês 04/2025, com pagamento previsto para o mês seguinte, R$ 350.000,00.
- Pagamento (em atraso) de tributos apropriados no mês 03/2025, sendo R$ 90.000,00 de valor principal e R$ 10.000,00 a título de encargos de mora (não apropriados).
Após os registros contábeis das operações mencionadas, os montantes totais do Ativo Circulante e do Passivo Circulante, em 30/04/2025, serão:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Céu Azul - PR
Prova:
FAU - 2025 - Prefeitura de Céu Azul - PR - Auditor de Controle Interno |
Q3454348
Contabilidade Pública
No dia 01/04/2025 um Ente público realizou uma operação de crédito (empréstimo para
capital de giro). Os dados da operação foram os seguintes:
- Valor da operação (recebido) R$ 2.400.000,00.
- Prazo para pagamento 24 (vinte e quatro) parcelas mensais e consecutivas.
- Operação realizada com tabela PRICE (todas as parcelas são no mesmo valor).
- Juros de cada parcela (valor fixo) R$ 1.800,00.
- Vencimento das parcelas sempre no 5º dia útil do mês, sendo o vencimento da primeira em 08/05/2025.
Considerando somente as informações acima e que todas as parcelas sejam pagas na data do seu vencimento, é correto afirmar que:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Céu Azul - PR
Prova:
FAU - 2025 - Prefeitura de Céu Azul - PR - Auditor de Controle Interno |
Q3454347
Contabilidade Pública
A depreciação representa a perda de valores do Ativo Imobilizado em decorrência do
uso ou obsolescência. Para responder a questão considere os seguintes dados:
- Valor de aquisição do bem R$ 900.000,00.
- Prazo de vida útil estimada 60 (sessenta) meses.
- Data de aquisição e início do uso 01/03/2024.
- Valor residual R$ 240.000,00.
Sabendo que o método de depreciação utilizado pelo Ente público é o método linear (normal), assinale a alternativa correta:
- Valor de aquisição do bem R$ 900.000,00.
- Prazo de vida útil estimada 60 (sessenta) meses.
- Data de aquisição e início do uso 01/03/2024.
- Valor residual R$ 240.000,00.
Sabendo que o método de depreciação utilizado pelo Ente público é o método linear (normal), assinale a alternativa correta:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Céu Azul - PR
Prova:
FAU - 2025 - Prefeitura de Céu Azul - PR - Auditor de Controle Interno |
Q3454346
Contabilidade Pública
Ao final de cada mês, os Entes públicos devem realizar, em seu sistema patrimonial, a
provisão de despesas decorrentes da folha de pagamento. A provisão consiste em uma
obrigação presente, com provável saída de recursos e que seja possível estimar seu valor
com alto grau de confiabilidade. Utilize as seguintes informações para resolução da
questão:
- Valor bruto dos salários R$ 3.800.000,00.
- Valor referente descontos por faltas e atrasos R$ 200.000,00.
- Imposto Retido na Fonte R$ 500.000,00.
- Previdência Social descontada dos servidores R$ 700.000,00.
Desconsiderando os encargos patronais, assinale o valor total da despesa com provisão de férias e décimo terceiro do Ente:
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449942
Contabilidade Pública
No tocante aos suprimentos de fundos (regime de
adiantamento), analise as assertivas e assinale a
alternativa que aponta a(s) correta(s).
I. O suprimento de fundos deve ser utilizado para atender a despesas eventuais, inclusive em viagem e com serviços especiais, que exijam pronto pagamento.
II. Será vetada a utilização dos suprimentos de fundos quando a despesa deva ser feita em caráter sigiloso, conforme se classificar em regulamento.
III. Não se concederão suprimentos de fundo a servidor que tenha a seu cargo a guarda ou utilização do material a adquirir, salvo quando não houver na repartição outro servidor.
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449937
Contabilidade Pública
Aspecto da Contabilidade Aplicada ao Setor
Público que compreende o registro e a
evidenciação do orçamento público, tanto quanto
à sua aprovação quanto à sua execução. Os
registros desse aspecto são base para a
elaboração do Relatório Resumido da Execução
Orçamentária (RREO) e dos Balanços
Orçamentário e Financeiro, que representam os
principais instrumentos para refletir esse aspecto.
O conceito apresentado refere-se ao aspecto
O conceito apresentado refere-se ao aspecto
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449936
Contabilidade Pública
Quanto às características qualitativas das
informações contábeis aplicadas ao setor público,
analise as assertivas e assinale a alternativa que
aponta a(s) correta(s).
I. A característica qualitativa da compreensibilidade significa ter informação disponível para os usuários antes que ela perca a sua capacidade de ser útil para fins do objetivo da elaboração e divulgação da informação contábil.
II. A característica qualitativa da relevância atesta que as informações financeiras e não financeiras são relevantes caso sejam capazes de influenciar, significativamente, o cumprimento dos objetivos da elaboração e da divulgação da informação contábil.
III. A característica qualitativa da representação fidedigna é alcançada quando a representação do fenômeno é completa, neutra e livre de erro material, sendo que a informação que representa fielmente um fenômeno econômico ou outro fenômeno retrata a substância da transação, a qual pode não corresponder, necessariamente, à sua forma jurídica.
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449935
Contabilidade Pública
O município de Só o Ouro do Leste apresentou as seguintes informações para a elaboração da sua Demonstração de Fluxo de Caixa (DFC), referente ao exercício findo em 31/12/2023:
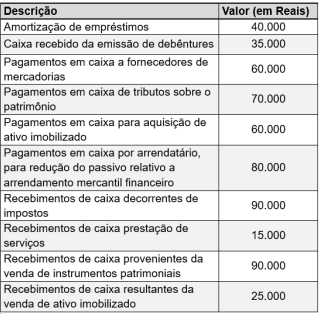
Considerando unicamente as informações apresentadas, é correto determinar que a atividade
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449934
Contabilidade Pública
Em relação à etapa do lançamento da receita
orçamentária, assinale a alternativa correta.
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449933
Contabilidade Pública
Uma servidora pública é responsável pelo registro
dos créditos orçamentários, e seu gestor
menciona que ela deve alterar o orçamento anual,
haja vista que houve autorizações de despesas
não computadas ou insuficientemente dotadas na
Lei Orçamentária de gastos para as quais não há
dotação orçamentária específica. Nesse caso,
essa servidora deverá classificar corretamente
esse crédito como
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449924
Contabilidade Pública
Sobre o Balanço Orçamentário, Demonstração
Contábil Aplicada ao Setor Público, é correto
afirmar que
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449922
Contabilidade Pública
É entendida como uma perda dos futuros
benefícios econômicos ou do potencial de
serviços de um ativo, além da depreciação. Ou
seja, é um instrumento utilizado para adequar o
valor contábil dos ativos à sua real capacidade de
retorno econômico, que reflete o declínio na
utilidade de um ativo para a entidade que o
controla. O conceito apresentado refere-se ao(à)
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449921
Contabilidade Pública
Sobre a dívida ativa, é correto afirmar que
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449920
Contabilidade Pública
Na contabilidade aplicada ao setor público, a
Demonstração dos Fluxos de Caixa (DFC)
apresenta as entradas e saídas de caixa. A
informação dos fluxos de caixa permite aos
usuários avaliar como a entidade do setor público
obteve recursos para financiar suas atividades
(operacional, de investimento e de financiamento)
e a maneira como os recursos de caixa foram
utilizados. No tocante à classificação dos fluxos
de caixa, assinale a alternativa correta.
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449918
Contabilidade Pública
Referente à temática de restos a pagar,
considerando o contexto da Contabilidade
Aplicada ao Setor Público, relacione o tipo de
inscrição com as situações apresentadas e
assinale a alternativa com a sequência correta.
Tipo de inscrição
1. Restos a pagar processados.
2. Restos a pagar não processados.
Situações
() Despesas não liquidadas cujo prazo para cumprimento da obrigação assumida pelo credor estiver vigente, que foram empenhadas, porém estão pendentes de liquidação e pagamento.
() O serviço ou material que foram empenhados e liquidados, porém ainda estão pendentes de pagamento.
() O serviço ou material contratado que tenha sido prestado ou entregue e que se encontre, em 31 de dezembro de cada exercício financeiro, em fase de verificação do direito adquirido pelo credor (despesa em liquidação).
() Despesas liquidadas e não pagas no exercício financeiro cujo serviço, a obra ou o material contratado tenha sido prestado ou entregue e aceito pelo contratante.
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449914
Contabilidade Pública
Sobre o reconhecimento das variações
patrimoniais aumentativas e diminutivas, analise
as assertivas e assinale a alternativa que aponta
a(s) correta(s).
I. Considera-se realizada a variação patrimonial aumentativa (VPA) quando houver a extinção, parcial ou total, de um passivo, qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior.
II. Considera-se realizada a variação patrimonial diminutiva (VPD) quando houver o recebimento efetivo de doações e subvenções e pela geração natural de novos ativos, independentemente da intervenção de terceiros.
III. Considera-se realizada a variação patrimonial aumentativa (VPA) nas transações com contribuintes e terceiros, quando estes efetuarem o pagamento ou assumirem compromisso firme de efetivá-lo, quer pela ocorrência de um fato gerador de natureza tributária, investidura na propriedade de bens anteriormente pertencentes à entidade, ou fruição de serviços por esta prestados.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
CAESB-DF
Prova:
CESPE / CEBRASPE - 2025 - CAESB-DF - Analista de Suporte ao Negócio - Contador |
Q3446436
Contabilidade Pública
...
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
CAESB-DF
Prova:
CESPE / CEBRASPE - 2025 - CAESB-DF - Analista de Suporte ao Negócio - Contador |
Q3446435
Contabilidade Pública
De acordo com as disposições da NBC T SP 09 – Redução ao
Valor Recuperável, no setor público, o valor recuperável é obtido
a partir

 Conheça nossos planos