Questões de Concurso
Sobre provisões, passivos contingentes e ativos contingentes em contabilidade pública
Foram encontradas 364 questões


Considerando a contabilidade de uma Câmara de Vereadores, provisões só podem ser constituídas para eventos futuros e incertos, como possíveis multas ambientais.
Para que um passivo exista na gestão fiscal de um município, é necessário que haja uma obrigação presente que a entidade não possa evitar, seja por imposição legal ou por outras circunstâncias.
Assinale a opção correta em relação ao tratamento contábil aplicado.
Assinale a opção que indica o reconhecimento da patente no ativo da entidade.
Na data, o valor justo de cada aparelho era de R$5.000 e a vida útil era estimada em cinco anos, sem expectativa de valor residual. Foi acordado que se um aparelho quebrasse, seria imediatamente substituído pela empresa de mídia eletrônica, sem custos para a repartição pública. Além disso, a receita de publicidade é recebida diretamente pela empresa de mídia.
A repartição estimou que, se precisasse adquirir os serviços de divulgação dos avisos, deveria pagar, mensalmente, R$300 a uma empresa terceirizada.
Assinale a opção que indica o montante contabilizado em ativo pela repartição pública, em 01/01/2024.
A Cia A tem como moeda funcional o dólar.
No exercício de 2023, a entidade do setor público reconheceu um ajuste contábil no investimento da Cia A, decorrente da conversão de valores da investida para Reais.
O ajuste decorrente da variação cambial nos ativos líquidos da investida deve ser reconhecido pela entidade do setor público como
Alguns recursos incluem os direitos da entidade a uma série de benefícios, tais como os a seguir listados, com exceção de um. Assinale-o.
1 – Na apropriação Mensal:
D 3.3.3.x.x.xx.xx Depreciação, Amortização e Exaustão
C 1.2.3.8.x.xx.xx (-) Depreciação, Exaustão e Amortização Acumuladas
2 – Quando da alienação, na apuração do valor líquido contábil do bem:
D 1.2.3.8.x.xx.xx (-) Depreciação Acumulada
C 1.2.3.1.x.xx.xx Bens Móveis
3 – No registro do desreconhecimento por alienação, com valor de venda acima do valor contábil:
D 1.1.1.1.x.xx.xx Caixa ou Equivalentes de Caixa
C 1.2.3.1.x.xx.xx Bens Móveis
C 4.6.2.2.x.xx.xx Ganho com a Alienação de Imobilizado
4 – No registro do desreconhecimento por alienação, com valor de venda abaixo do valor contábil:
D 1.1.1.1.x.xx.xx Caixa ou Equivalentes de Caixa
D 3.6.2.2.x.xx.xx Perdas com Alienação de Imobilizado
C 1.2.3.1.x.xx.xx Bens Móveis
Em relação aos quatro registros, considere as afirmações a seguir.
I → O Item 1 representa o registro de variação patrimonial qualitativa.
II → O Item 2 representa o registro de variação patrimonial aumentativa.
III → O Item 3 representa o registro de variação patrimonial aumentativa.
IV → O Item 4 representa o registro de variação patrimonial diminutiva.
Estão corretas
São exemplos de ativos financeiros, EXCETO
I. A entidade tem obrigação presente, necessariamente formalizada, decorrente de evento passado. II. Uma estimativa confiável possa ser realizada acerca do valor da obrigação. III. For provável que seja necessária a saída de recursos que incorporam benefícios econômicos ou potencial de serviços para que a obrigação seja liquidada.
Quais estão INCORRETAS?
Leia o excerto abaixo.
“É a destinação de parte das receitas orçamentárias para o atendimento de passivos contingentes e outros riscos, bem como eventos fiscais imprevistos, inclusive para a abertura de créditos adicionais.”
O trecho apresentado diz respeito a:
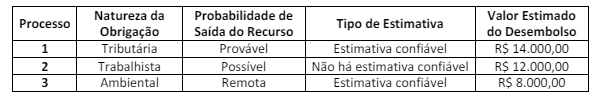
Outras informações:
• O processo de natureza tributária, no valor de R$ 14.000,00, refere-se à cobrança a maior do Imposto Predial Territorial Urbano – IPTU; é uma obrigação presente decorrente de evento passado, tem provável desembolso estimado de forma confiável;
• O processo de natureza trabalhista, no valor de R$ 12.000,00, ajuizada por terceirizado que prestou serviços ao município por um ano, é uma obrigação que resulta de evento passado, tem possível desembolso cujo valor não pode ser estimado de forma confiável; e,
• O processo de natureza ambiental, no valor de R$ 8.000,00, é uma obrigação que resulta de evento passado, a possiblidade de desembolso é remota apesar do valor ser estimado de forma confiável.
Considerando somente as informações apresentadas e a NBC TSP 03 – Provisões, Passivos Contingentes e Ativos Contingentes, deve ser reconhecida uma provisão e contabilizada no Passivo com valor de
Em 30/12/2022, um tesoureiro da Prefeitura Municipal de CVR foi requisitado para auxiliar o registro contábil de obrigações decorrentes de processos judiciais em desfavor da Fazenda Pública. Com base nos estudos de grupo intersetorial de trabalho, foi elaborada a tabela a seguir:
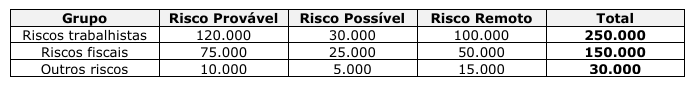 Assinale a alternativa que apresenta o saldo a ser registrado como provisão em contas de passivo.
Tendo em conta os aspectos da reavaliação e depreciação de ativos, passivos contingentes e sistemas de custos no setor público, julgue o item subsecutivo.
Um passivo contingente pode decorrer de uma obrigação
possível ou presente, resultante de eventos passados, mas
que não é reconhecida na contabilidade da entidade, seja
porque é improvável uma saída de recursos para satisfazer à
obrigação ou porque não é possível fazer uma estimativa
confiável do valor dessa obrigação.
Acerca da conceituação, do objeto, do campo de aplicação e do enfoque patrimonial da contabilidade pública, julgue o item que se segue.
No ativo, as aplicações financeiras de liquidez imediata são
mensuradas ou avaliadas pelo valor de mercado, com as
atualizações posteriores contabilizadas em contas
patrimoniais.

 Conheça nossos planos