Questões de Concurso Sobre procedimentos contábeis patrimoniais em contabilidade pública

Foram encontradas 4.915 questões

Q4396975 Contabilidade Pública
A respeito das inovações do plano de contas aplicado ao setor público (PCASP), analisar os itens.
I. O PCASP separa as informações orçamentárias, patrimoniais e de controle, evitando que os registros de uma natureza alterem os de outra.
II. O PCASP determina que as variações patrimoniais sejam reconhecidas conforme o regime de competência, considerando o período em que ocorre o fato gerador.
III. O PCASP não contempla procedimentos de mensuração de ativos, como depreciação, amortização, reavaliação e redução ao valor recuperável.
Está CORRETO o que se afirma:
Alternativas
Q4395436 Contabilidade Pública
Conforme a Parte II, item 11.4.1, do MCASP – 11ª edição, a diminuição decorrente da reavaliação de classe do ativo, havendo reserva correspondente, será: 
Alternativas
Q4395405 Contabilidade Pública
Em relação aos 'Ativos Contingentes', a orientação para o reconhecimento nas demonstrações contábeis conforme o CPC 25 − Provisões, Passivos Contingentes e Ativos Contingentes é de que: 
Alternativas
Q4395397 Contabilidade Pública
Em alguns casos, o reconhecimento da variação patrimonial aumentativa pode ocorrer após a ocorrência da arrecadação da receita orçamentária. Um destes casos é o recebimento antecipado de valores provenientes da venda a termo de serviços. A contabilização da natureza de informação patrimonial do reconhecimento da variação patrimonial aumentativa do caso mencionado, quando impacta o resultado da entidade pública, é: 
Alternativas
Q4395396 Contabilidade Pública
Conforme o Manual de Contabilidade Aplicada ao Setor Público, a propriedade para investimento 
Alternativas
Q4395394 Contabilidade Pública
Caso um ativo intangível adquirido em separado seja pago pelo valor a prazo, o qual é superior ao valor à vista, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, a diferença entre o valor pago e o valor à vista deve ser reconhecida como 
Alternativas
Q4395393 Contabilidade Pública
Acerca do ativo imobilizado e com base no Manual de Contabilidade Aplicada ao Setor Público, tem-se que 
Alternativas
Q4395392 Contabilidade Pública
O município fictício XYZ está sendo processado judicialmente por um fornecedor de bens que alega descumprimento contratual. O valor solicitado é de R$ 200.000 e os assessores jurídicos do município avaliam que a demanda é possível, mas improvável. Com base na NBC TSP 03 – Provisões, Passivos Contingentes e Ativos Contingentes, deve-se 
Alternativas
Q4395391 Contabilidade Pública
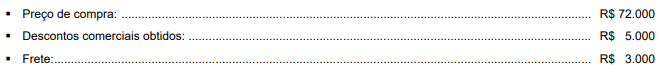
Uma secretaria estadual adquiriu, em 01/08/X1, medicamentos para distribuição gratuita. Na aquisição, ocorreram os seguintes gastos: 


Imagem associada para resolução da questão

Estes medicamentos foram reconhecidos como estoque da entidade em 01/08/X1. Até a data de 31/01/X2, os medicamentos não haviam sido distribuídos, momento em que a entidade pública avaliou este estoque pelo custo corrente de reposição de R$ 71.000.

Nestas condições, de acordo com o Manual de Contabilidade Aplicada ao Setor Público e com a NBC TSP 04 – Estoques, o valor que deve estar registrado deste estoque em
Alternativas
Q4395177 Contabilidade Pública
Conforme a NBC TSP 07 (Ativo Imobilizado), a respeito dos critérios de depreciação de bens públicos, a depreciação de um item do ativo imobilizado deve:
Alternativas
Q4395176 Contabilidade Pública
Nos termos da NBC TSP 03 (Provisões, Passivos Contingentes e Ativos Contingentes), assinale o tratamento contabilístico correto a ser dispensado pela entidade do setor público diante de um ativo contingente cuja entrada de benefícios económicos futuros ou potencial de serviços seja considerada provável, mas não praticamente certa:
Alternativas
Q4395165 Contabilidade Pública
Segundo a Parte II, item 5.2.1, do MCASP – 11ª edição, os estoques mantidos para distribuição gratuita devem ser mensurados pelo menor valor entre: 
Alternativas
Q4395164 Contabilidade Pública
Conforme a Parte II, item 11.5, do MCASP – 11ª edição, quanto à depreciação de ativo temporariamente ocioso: 
Alternativas
Q4395162 Contabilidade Pública
No âmbito da estrutura de classes do Plano de Contas Aplicado ao Setor Público (PCASP), os lançamentos contábeis destinados a registrar os atos potenciais que possam vir a afetar o patrimônio público (como garantias prestadas e contratos de execução continuada assinados) processam-se exclusivamente nas classes:
Alternativas
Q4395161 Contabilidade Pública
Conforme as diretrizes conceituais do MCASP aplicáveis aos procedimentos contábeis patrimoniais, a aquisição de material de consumo para estoque, com pagamento financiado a prazo, gera no patrimônio do ente público uma:
Alternativas
Q4392404 Contabilidade Pública

Considerando a programação e a execução orçamentária e financeira, bem como os procedimentos contábeis previstos no Manual de Contabilidade Aplicada ao Setor Público (MCASP, 11ª edição), julgue o item seguinte.


Em município cuja legislação fixe o fato gerador do IPTU em 1º de janeiro, com pagamento parcelado ao longo do ano, a variação patrimonial aumentativa deverá ser reconhecida à medida que as parcelas forem arrecadadas.

Alternativas
Q4392403 Contabilidade Pública

Considerando a programação e a execução orçamentária e financeira, bem como os procedimentos contábeis previstos no Manual de Contabilidade Aplicada ao Setor Público (MCASP, 11ª edição), julgue o item seguinte.


Uma fiança bancária recebida de fornecedor como garantia de execução contratual deve ser registrada em contas de natureza de informação de controle, como ato potencial ativo.

Alternativas
Q4392402 Contabilidade Pública

Considerando a programação e a execução orçamentária e financeira, bem como os procedimentos contábeis previstos no Manual de Contabilidade Aplicada ao Setor Público (MCASP, 11ª edição), julgue o item seguinte.


Na concessão de suprimento de fundos a servidor para despesas de pequeno vulto, a liquidação da despesa orçamentária é acompanhada do reconhecimento de variação patrimonial diminutiva pelo valor integral adiantado.

Alternativas
Ano: 2026 Banca: VUNESP Órgão: UENP Prova: VUNESP - 2026 - UENP - Contador |
Q4389527 Contabilidade Pública

Durante a liquidação de um contrato administrativo para prestação de serviços contínuos, um órgão da Administração Pública identificou a incidência de retenções de IRRF, contribuição previdenciária (INSS), ISS (quando previsto na legislação municipal) e contribuições sociais federais. Após efetuar o pagamento líquido ao fornecedor, o setor contábil procedeu ao reconhecimento das obrigações tributárias decorrentes das retenções.


Considerando as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), o Manual de Contabilidade Aplicada ao Setor Público (MCASP) e a legislação tributária pertinente, assinale a alternativa correta.

Alternativas
Ano: 2026 Banca: VUNESP Órgão: UENP Prova: VUNESP - 2026 - UENP - Contador |
Q4389515 Contabilidade Pública
No que se refere ao registro da variação patrimonial e ao uso da conta “Crédito Empenhado em Liquidação”, assinale a alternativa correta.
Alternativas
Respostas
21: C
22: D
23: A
24: E
25: E
26: B
27: A
28: D
29: D
30: B
31: C
32: C
33: B
34: D
35: C
36: E
37: C
38: E
39: D
40: B