Questões de Concurso Sobre normas e legislações de contabilidade pública em contabilidade pública

Foram encontradas 6.490 questões

Q1360439 Contabilidade Pública
Considere a Lei nº 4.320/64 para responder à questão.

A peça contábil que evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício é
Alternativas
Q1360438 Contabilidade Pública
Considere a Lei nº 4.320/64 para responder à questão.

O Balanço Orçamentário de uma determinada Prefeitura Municipal apontou as Receitas da seguinte forma: 

Previsão
Receitas Correntes: 219
Execução Receitas Correntes: 245

Previsão Receitas de Capital: 22
Execução Receitas de Capital: 25


Diante das informações da tabela, é correto afirmar que houve

Alternativas
Q1360437 Contabilidade Pública
Considere a Lei nº 4.320/64 para responder à questão.

Irá demonstrar a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior e os que se transferem para o exercício seguinte.
O texto trata do
Alternativas
Q1360436 Contabilidade Pública
Considere a Lei nº 4.320/64 para responder à questão

De acordo com a referida lei, fica estabelecido que a avaliação dos elementos patrimoniais corresponderá às seguintes normas: 
Alternativas
Q1360435 Contabilidade Pública

Considere a Lei nº 4.320/64 para responder à questão.


O Balanço Patrimonial demonstrará

Alternativas
Q1231100 Contabilidade Pública
A proposta orçamentária que o Poder Executivo encaminhará ao Poder Legislativo, dentro dos prazos estabelecidos nas Constituições e nas Leis Orgânicas dos Municípios, deverá conter, de acordo com o Art. 22, da Lei nº 4.320/1964, tabelas explicativas, das quais, além das estimativas de receita e, despesa constarão, em colunas distintas e para fins de comparação:
I. A receita prevista para os três exercícios posteriores àquele a que se refere a proposta elaborada.
II. A receita prevista para o exercício a que se refere a proposta.
III. A despesa prevista para o exercício a que se refere a proposta.
Quais estão corretas?
Alternativas
Ano: 2015 Banca: FCC Órgão: Prefeitura de Campo Mourão - PR
Q1213892 Contabilidade Pública
De acordo com a classificação adotada pelo § 4° do art. 11 da Lei n° 4.320/64 e o Anexo n° 3 da referida Lei, as Contribuições de Melhoria; as receitas de valores mobiliários; as receitas de serviços; a cobrança de dívida ativa e a alienação de bens móveis e imóveis, são classificados, respectivamente, como: 
Alternativas
Ano: 2015 Banca: FUNCAB Órgão: MJSP
Q1197417 Contabilidade Pública
De acordo com a NBC T 16.11 – Sistema de Informação de Custo do Setor Público, relacione os atributos da informação de custo, apresentados na coluna 1 com a descrição dos atributos apresentados na coluna 2.   
Coluna 1    1. Oportunidade    2. Valor social    3. Granularidade    4. Relevância    Coluna 2    ( ) Sistema que deve ser capaz de produzir informações em diferentes níveis de detalhamento, mediante a geração de diferentes relatórios, sem perder o atributo da comparabilidade.    ( ) Deve proporcionar maior transparência e evidenciação do uso dos recursos públicos.    ( ) Entendida como a qualidade que a informação tem de influenciar as decisões de seus usuários, auxiliando na avaliação de eventos passados, presentes e futuros.    ( ) Qualidade de a informação estar disponível no momento adequado à tomada de decisão.    Aalternativa que apresenta a sequência correta é:
Alternativas
Ano: 2015 Banca: IDHTEC Órgão: CRQ - 1ª Região (PE)
Q1182892 Contabilidade Pública
A Resolução Normativa nº 162 ‐ 16 de junho de 1999 determina que os Conselhos Regionais encaminharão ao CFQ suas prestações de contas do exercício anterior, contendo várias peças, como por exemplo o Ofício de Encaminhamento; Rol de Responsáveis (Diretoria); Relatório de Atividades; Comparativo da Receita Orçada com a Arrecadada, dentre outros. A prestação de contas deve:
Alternativas
Q1179011 Contabilidade Pública
As instituições públicas possuem características próprias ao entendimento de receita e despesa. Dessa forma, o que pertence ao exercício financeiro?
Alternativas
Q999759 Contabilidade Pública

A NBC T 16.6 – Demonstrações Contábeis traz em seu contexto a Demonstração das Variações Patrimoniais que evidencia as variações quantitativas, o resultado patrimonial e as variações qualitativas decorrentes da execução orçamentária. Considerando a demonstração da tabela,
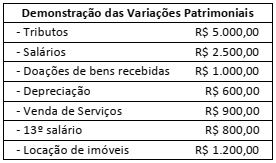

Imagem associada para resolução da questão


é correto afirmar que

Alternativas
Q999748 Contabilidade Pública
A Norma Brasileira de Contabilidade – NBC T 16.6 (R1) estabelece as demonstrações contábeis a serem elaboradas e divulgadas pelas entidades do setor público. De acordo com o que determina a Norma a respeito dessas demonstrações, assinale a alternativa correta.
Alternativas
Q999747 Contabilidade Pública
A NBC T 16.10 é a Norma Brasileira de Contabilidade Aplicada ao Setor Público que estabelece critérios e procedimentos para a avaliação e a mensuração de ativos e passivos integrantes do patrimônio de entidades do setor público. Assinale a alternativa correta em relação ao que esta norma estabelece.
Alternativas
Q817160 Contabilidade Pública

Complete as lacunas de acordo com a NBC T 16.6 e assinale a alternativa correta.

_______________ apresentam informações extraídas _______________ e _______________ que integram o sistema contábil da entidade.

Alternativas
Q807931 Contabilidade Pública
De acordo com a NBC T 16.10 – Avaliação e Mensuração de Ativos e Passivos em Entidades do Setor Público, em relação aos Estoques, assinale a opção INCORRETA.
Alternativas
Q807929 Contabilidade Pública

De acordo com a NBC T 16 – Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, especificamente à Depreciação, Amortização e Exaustão, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.

I. Depreciação é a redução do valor dos bens tangíveis pelo desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.

II. Valor residual é o montante líquido que a entidade, com razoável segurança, espera obter por um ativo no fim de sua vida útil econômica, deduzidos os gastos esperados para sua alienação.

III. Amortização é a redução do valor aplicado na aquisição de direitos de propriedade e quaisquer outros, inclusive ativos intangíveis, com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitado.

IV. Valor líquido contábil é o valor do bem registrado na Contabilidade, em determinada data, deduzido da correspondente depreciação, amortização ou exaustão acumulada.

A sequência CORRETA é:

Alternativas
Ano: 2015 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2015 - UFC - Contador |
Q788854 Contabilidade Pública
A exigência da elaboração do Balanço do Setor Público Nacional (BSPN) é exigência de qual dispositivo legal?
Alternativas
Ano: 2015 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2015 - UFC - Contador |
Q788848 Contabilidade Pública
O decreto 93.872/86 que dispõe sobre a unificação da conta de caixa do Tesouro Nacional, estabelece:
Alternativas
Ano: 2015 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2015 - UFC - Contador |
Q788835 Contabilidade Pública
Qual o atributo da informação de custos que corresponde à seguinte definição: “deve proporcionar maior transparência e evidenciação do uso dos recursos públicos”, segundo a NBC T 16.11?
Alternativas
Respostas
5981: D
5982: C
5983: E
5984: B
5985: A
5986: D
5987: B
5988: E
5989: D
5990: D
5991: B
5992: D
5993: B
5994: B
5995: A
5996: A
5997: D
5998: A
5999: A
6000: B