Questões de Concurso Sobre normas e legislações de contabilidade pública em contabilidade pública

Foram encontradas 6.489 questões

Ano: 2024 Banca: IV - UFG Órgão: IF-SE Prova: IV - UFG - 2024 - IF-SE - Contador |
Q2463909 Contabilidade Pública

Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP-2023), um ente público adota política de reavaliação de seus ativos, cujo valor da depreciação anual incidente sobre o ativo reavaliado era de R$ 530,00. Caso não tivesse passado pelo processo de reavaliação, a depreciação incidente sobre o ativo, com base em seu custo histórico original do ativo, seria no valor de R$ 360,00. Os registros contábeis do ente público devem evidenciar um(a)

Alternativas
Ano: 2024 Banca: IV - UFG Órgão: IF-SE Prova: IV - UFG - 2024 - IF-SE - Contador |
Q2463907 Contabilidade Pública

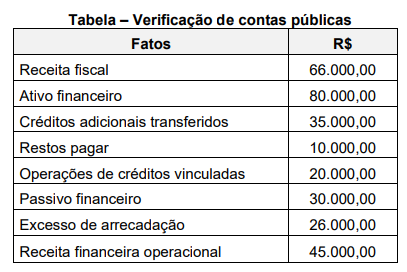
Observe a tabela a seguir. 


Imagem associada para resolução da questão


Determinada unidade pública solicitou ao departamento de Contabilidade e Finanças que verificasse a disponibilidade de recursos para abertura de créditos adicionais especiais ou suplementares durante a execução orçamentária. Imediatamente o contador apresentou as informações constantes na tabela acima. Com base nas informações apresentadas e de acordo com a Lei n° 4.320/64, que valor o contador apurou de superávit financeiro para fins de abertura de créditos adicionais?

Alternativas
Ano: 2024 Banca: IV - UFG Órgão: IF-SE Prova: IV - UFG - 2024 - IF-SE - Contador |
Q2463906 Contabilidade Pública

Leia o caso a seguir.


No meio do semestre, os diretores de uma universidade pública identificaram um defeito nas instalações elétricas devido à queda de árvores e ventos fortes após uma intensa chuva no local, prejudicando os seus alunos e afetando a qualidade do ensino. Com isso, os diretores solicitaram serviços de urgência nos reparos elétricos e poda de árvores, gasto que não estava previsto no orçamento.


De acordo com a Lei nº 4.320/64, será necessário um crédito

Alternativas
Ano: 2024 Banca: IV - UFG Órgão: IF-SE Prova: IV - UFG - 2024 - IF-SE - Contador |
Q2463903 Contabilidade Pública
Segundo o ponto de vista da Lei nº 4.320/1964, a execução orçamentária da despesa é baseada no estágio: 
Alternativas
Q2461107 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), os princípios orçamentários são estabelecidos e disciplinados por normas constitucionais, infraconstitucionais e pela doutrina. O princípio orçamentário da exclusividade estabelece que
Alternativas
Q2461104 Contabilidade Pública
O art. 14 da Lei de Responsabilidade Fiscal trata especialmente da renúncia de receita, estabelecendo medidas a serem observadas pelos entes públicos que decidirem pela concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita. Sobre a espécie de renúncia de receita denominada de anistia, de acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), ela consiste
Alternativas
Q2460729 Contabilidade Pública
O orçamento público é o instrumento pelo qual o Gestor propõe os montantes de recursos que se espera obter e qual a sua destinação. Assinale a única alternativa Incorreta no que se refere ao orçamento público:
Alternativas
Q2458916 Contabilidade Pública
Segundo o MCASP, 10ª edição, é importante compreender os diferentes aspectos da Contabilidade Aplicada ao Setor Público (CASP), orçamentário, patrimonial e fiscal, de modo a interpretar corretamente as informações contábeis. Nesse contexto, quando houver extinção, parcial ou total, de um passivo, qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior, e a diminuição ou extinção do valor econômico de um ativo, tem-se, respectivamente:
Alternativas
Q2458915 Contabilidade Pública
Considerando os Lançamentos Típicos do Setor Público constantes no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 10ª edição, assinale a alternativa que apresenta o lançamento que deve ser feito no momento da fixação da despesa. 
Alternativas
Q2458909 Contabilidade Pública

Em relação à composição do plano de contas, relacione a Coluna 1 à Coluna 2.


Coluna 1

1. Elenco de contas.

2. Manual de contas.

3. Plano de contas.


Coluna 2


( ) É um conjunto de contas, diretrizes e normas que disciplina as tarefas do setor de Contabilidade, objetivando a uniformização dos registros contábeis.


( ) Consiste na relação das contas que serão utilizadas para o registro dos fatos administrativos responsáveis pela movimentação do patrimônio da empresa.


( ) Tem por fim apresentar informações detalhadas de cada conta, servindo de guia para que o contabilista possa registrar uniformemente todos os eventos responsáveis pela movimentação do patrimônio da empresa.


( ) As informações contidas devem envolver o código numérico, a intitulação, a função, o funcionamento, a natureza e os critérios de avaliação de cada conta.


A ordem correta de preenchimento dos parênteses, de cima para baixo, é:

Alternativas
Q2458375 Contabilidade Pública
Em relação ao tratamento contábil de informações gerenciais do setor público, o Art. 79 do Decreto-Lei nº 200/1967 prevê que “a contabilidade deverá apurar os _______ dos serviços de forma a evidenciar os resultados da gestão”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima. 
Alternativas
Q2457858 Contabilidade Pública
Ao separar o ativo e o passivo em Financeiro e Permanente, em função da dependência ou não de autorização legislativa ou orçamentária para realização dos itens que o compõe, a Lei nº 4.320/1964 confere ao Balanço Patrimonial um viés
Alternativas
Q2456635 Contabilidade Pública
Segundo o MCASP, o Plano de Contas Aplicado ao Setor Público (PCASP) representa uma das maiores conquistas da contabilidade aplicada ao setor público. Além de ser uma ferramenta para a consolidação das contas nacionais e instrumento para a adoção das normas internacionais de contabilidade.

A respeito dos objetivos do PCASP, assinale a afirmativa incorreta.
Alternativas
Q2456633 Contabilidade Pública
O Balanço Orçamentário, definido na Lei nº 4.320, de 31 de março de 1964, demonstra as receitas e despesas previstas em confronto com as realizadas.

Acerca do Balanço Orçamentário, assinale a afirmativa incorreta.
Alternativas
Q2456632 Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público (MCASP), publicado pela Secretaria do Tesouro Nacional (STN), visa a colaborar com o processo de elaboração e execução do orçamento em âmbito nacional.

Em relação ao MCASP, assinale a afirmativa incorreta.
Alternativas
Q2452889 Contabilidade Pública
De acordo com a Norma Brasileira de Contabilidade Aplicada ao Setor Público – NBC TSP Estrutura Conceitual, uma informação incluída nas demonstrações contábeis é considerada material quando
Alternativas
Q2452884 Contabilidade Pública
Com relação ao orçamento governamental, de acordo com o que preconiza a Lei nº 4.320/1964, assinale com V as afirmativas verdadeiras e com F as falsas.

(   ) Em casos de déficit, a Lei de Orçamento não precisa indicar as fontes de recursos que o Poder Executivo fica autorizado a utilizar para atender a sua cobertura.
(   ) A Lei de Orçamento deve conter, entre outros aspectos, o quadro discriminativo da receita por fontes e respectiva legislação.
(   ) A Lei de Orçamento compreenderá todas as despesas próprias dos órgãos do Governo e da administração centralizada.
(   ) A Lei de Orçamento poderá conter autorização ao Executivo para realizar, em qualquer mês do exercício financeiro, operações de crédito por antecipação da receita.

Assinale a sequência correta.

Alternativas
Q2452804 Contabilidade Pública
Segundo o Art. 67 §2º do Decreto Federal nº 93.872/1986, o registro dos Restos a Pagar far-se-á por: 
Alternativas
Q2452800 Contabilidade Pública
De acordo com o Art. 6º do Decreto nº 6.976/2009, incumbe ao órgão central do Sistema de Contabilidade Federal, entre outras competências, “manter e aprimorar o Plano de Contas Aplicado ao Setor Público e o processo de registro padronizado dos atos e fatos da administração pública”. O órgão em questão é o(a):
Alternativas
Q2452093 Contabilidade Pública
De acordo com a Lei 4.320/64, art. 105, o Balanço Patrimonial é demonstrado por, EXCETO:
Alternativas
Respostas
3041: D
3042: B
3043: B
3044: A
3045: B
3046: D
3047: A
3048: C
3049: E
3050: E
3051: A
3052: C
3053: B
3054: A
3055: D
3056: C
3057: B
3058: B
3059: B
3060: D