Questões de Concurso Sobre mensuração e avaliação de itens patrimoniais em contabilidade pública

Foram encontradas 754 questões

Q2113207 Contabilidade Pública
Com relação às bases de mensuração de ativos e passivos do setor público, julgue o item subsequente. 

Pode ser estabelecido um novo prazo de vida útil para um bem que já tenha sido usado anteriormente à sua posse pela administração pública.
Alternativas
Q2108098 Contabilidade Pública
Indique, de acordo com a norma contábil brasileira, quais os passivos que apresentam maior complexidade para fins de mensuração contábil pelo uso de informações com base no valor presente.
Alternativas
Q2105804 Contabilidade Pública
O Governo do Estado Sigma adquiriu um terreno pelo exercício de poderes de confisco. O terreno será utilizado para a construção de moradias populares.
Assinale a opção que indica, respectivamente, a contabilização e a mensuração do terreno na data da aquisição.
Alternativas
Q2089482 Contabilidade Pública
Há situações em que as entidades públicas se deparam com o desafio de registrar de forma apropriada itens individualmente insignificantes, como o acervo de livros, revistas e periódicos de uma biblioteca escolar.
Para esses casos, o MCASP dispõe sobre o critério do valor do conjunto, o qual:
Alternativas
Q2083556 Contabilidade Pública
Um ente público adota o Modelo de Reavaliação para os bens imóveis e identificou a necessidade de avaliação dos prédios utilizados pela administração pública. As informações apresentadas são referentes ao final de 2021:
Valor histórico                           R$ 10.000,00 Depreciação acumulada           R$ 3.000,00  Valor do bem no laudo              R$ 12.000,00

Considerando somente as informações apresentadas, o valor a ser reavaliado corresponde a:
Alternativas
Q2081158 Contabilidade Pública
Julgue o seguinte item, relativo à mensuração de ativos e passivos do setor público em conformidade com o disposto no Manual de Contabilidade Aplicada ao Setor Público (MCASP).
O custo de um ativo imobilizado adquirido por meio de uma transação sem contraprestação deve ser mensurado pelo seu valor em uso na data da aquisição.
Alternativas
Q2075474 Contabilidade Pública

Conforme destacado no MCASP, mensuração é o processo que consiste em determinar os valores pelos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados nessas demonstrações. O objetivo da mensuração é selecionar bases que reflitam de modo mais adequado o custo dos serviços, a capacidade operacional e a capacidade financeira da entidade, de forma que seja útil para a prestação de contas e responsabilização e tomada de decisão.

A seleção da base de mensuração para ativos e passivos contribui para satisfazer aos objetivos da elaboração e divulgação da informação contábil pelas entidades do setor público ao fornecer informação que possibilita os usuários avaliarem:


I. O custo dos serviços prestados no período, em termos históricos ou atuais;

II. A capacidade operacional – a capacidade da entidade em dar suporte à prestação de serviços no futuro por meio de recursos físicos e outros;

III. A capacidade financeira – a capacidade da entidade em financiar as suas próprias atividades; e,

IV. O valor dos serviços prestados no período, em termos históricos.


Estão CORRETAS apenas assertivas:

Alternativas
Q2067174 Contabilidade Pública
Em uma entidade do setor público, as receitas provenientes da fruição do patrimônio de ente público, como bens mobiliários e imobiliários são classificadas como
Alternativas
Q2067165 Contabilidade Pública
Em 30/06/X0, uma universidade pública recebeu, em uma transação sem contraprestração, os direitos autorais de um livro. Na data, o valor justo dos direitos autorais foi estimado em R$30.000.
Em 31/12/X0, a universidade estimou que os direitos autorais tinham valor realizável líquido de R$28.000, enquanto o valor em uso era estimado em R$32.000.
Assinale a opção que indica o valor contabilizado como direitos autorais em 31/12/X0 pela universidade:
Alternativas
Q2067162 Contabilidade Pública
Em 01/01/X0, uma escola do setor público adquiriu aparelhos dear condicionado para as salas de aula por R$20.000. Na ocasião,foram incorridos os seguintes gastos:
• Frete para entrega: R$400 • Material para instalação: R$600 • Honorários para instalação: R$3.000
Os custos de remoção dos aparelhos ao final de sua vida útilforam estimados em R$2.000, a valor presente.
Na data, o valor justo dos aparelhos de ar condicionado era deR$28.000.
Assinale a opção que indica o valor contabilizado relativo aosaparelhos de ar condicionado em 01/01/X0.

Alternativas
Q2067159 Contabilidade Pública
Ativo é um recurso controlado no presente pela entidade como resultado de evento passado.
Analise se, para avaliar se a entidade controla o recurso no presente, deve ser observada a existência dos seguintes indicadores de controle:
I. Propriedade legal. II. Acesso ao recurso ou a capacidade de negar ou restringir o acesso a esses. III. Meios que asseguram que o recurso é utilizado para alcançar os seus objetivos. IV. Existência de direito legítimo ao potencial de serviços ou à capacidade para gerar os benefícios econômicos advindos do recurso.
Estão corretos os indicadores
Alternativas
Q4263094 Contabilidade Pública
Em relação à gestão e inventário de bens patrimoniais, é correto afirmar: 
Alternativas
Q4172554 Contabilidade Pública
Na contabilidade pública, o resultado do confronto entre o custo de um ativo público menos o seu valor residual é denominado 
Alternativas
Q4147324 Contabilidade Pública
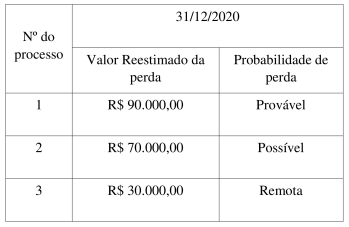
Considere as informações a seguir apresentadas pelo departamento jurídico de determinado ente público, a respeito dos processos judiciais com possibilidade de perda no exercício financeiro de 2020:


Imagem associada para resolução da questão


Com base nas informações acima, o valor da provisão para perdas a ser reconhecida no balanço patrimonial do exercício financeiro de 2020, decorrente destes processos judiciais, foi de: 
Alternativas
Ano: 2022 Banca: UNIFAP Órgão: UNIFAP Prova: UNIFAP - 2022 - UNIFAP - Contador |
Q4143763 Contabilidade Pública
Uma determinada Universidade Pública Federal empenhou despesa em 05/02/2020, referente à aquisição de 75 quadros magnéticos, cujo preço de aquisição total foi R$ 68.000,00. Para que tais bens móveis adquiridos estivessem disponíveis para o uso, foram gastos R$ 1.500,00 de frete e R$ 5.000,00 com montagem. Em 01/03/2020, ocorreu a liquidação das despesas orçamentárias referente à aquisição dos quadros magnéticos, ao frete e à montagem e, nesta mesma data, os quadros ficaram disponíveis para uso, com vida útil de 5 anos e valor residual estimado de R$ 8.500,00. A Universidade Pública Federal utiliza o método das cotas constantes para o cálculo da depreciação.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público 9º edição, o valor líquido contábil dos quadros magnéticos evidenciado no Balanço Patrimonial da Universidade Pública Federal em 30/04/2020 foi, em reais, de:

Alternativas
Q4141318 Contabilidade Pública
Considerando o ativo imobilizado, a NBC TSP 07 estabelece algumas definições fundamentais. Dentre elas, “o custo do ativo ou outro montante que substitua seu custo, menos seu valor residual” é o conceito de:
Alternativas
Q4141271 Contabilidade Pública
Alguns ativos são definidos como “patrimônio cultural” devido a sua relevância cultural, ambiental ou histórica. Exemplos de patrimônio cultural incluem monumentos e edificações, sítios arqueológicos, áreas de conservação, reservas naturais e obras de arte. Certas características são geralmente apresentadas por itens do patrimônio cultural de acordo com a NBC TSP 07. São exemplos dessas características, EXCETO:
Alternativas
Q4141269 Contabilidade Pública
Alguns ativos intangíveis são definidos como patrimônio cultural intangível devido a sua relevância cultural, ambiental ou histórica. Certas características, incluindo as seguintes, são, geralmente, apresentadas por itens do patrimônio cultural intangível (apesar de que essas características não são exclusivas de tais itens) de acordo com a NBC TSP 08, EXCETO: 
Alternativas
Q4137659 Contabilidade Pública
Os estoques compreendem bens adquiridos e mantidos para revenda, incluindo, por exemplo, mercadorias compradas para revenda ou terrenos e outros imóveis para venda. A partir do exposto, assinale a alternativa INCORRETA.
Alternativas
Q4110230 Contabilidade Pública
A Norma Brasileira de Contabilidade Aplicada ao Setor Público NBC TSP 07 estabelece o tratamento contábil para ativos imobilizados. Considere que um município licitou e contratou a compra de Um Microônibus Novo (Zero km) em 01/02/2021 pelo valor de R$ 425.000,00. Após o empenho, a liquidação ocorreu com a entrega do veículo e toda documentação inerente ao processo em 01/06/2021, ficando o veículo habilitado para trafegar. Ainda no dia 01/06/2021 o veículo passou a ser utilizado nas suas atividades operacionais. Foi considerada para o microônibus uma vida útil de 180 meses, e um Valor Residual de R$ 59.600,00 ao final da vida útil. Considerando apenas estas informações apresentadas, se o município adotou os procedimentos previstos na NBC TSP 07, e utilizou o método linear de depreciação (linha reta), pede-se: Qual o valor da variação patrimonial diminutiva com depreciação deste veículo que deve ser reconhecida na apuração do resultado patrimonial do ano de 2021? 
Alternativas
Respostas
361: C
362: E
363: A
364: D
365: A
366: E
367: A
368: A
369: D
370: D
371: E
372: A
373: D
374: D
375: C
376: A
377: B
378: C
379: C
380: B