Questões de Concurso
Sobre mensuração e avaliação de itens patrimoniais em contabilidade pública
Foram encontradas 754 questões


( ) São benefícios econômicos ou potencial de serviços compulsoriamente pagos ou a pagar às entidades do setor público, com a finalidade de gerar receita para o governo.
( ) É uma transação com contraprestação direta.
( ) Tributos podem incluir multas ou outras penalidades aplicadas em caso de infrações legais.
( ) São todas as prestações pecuniárias compulsórias, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada.
As afirmativas são, respectivamente,
A perda por redução ao valor recuperável do ativo deve ser reconhecida
Julgue o item a seguir, relativos ao tratamento contábil dos ativos intangíveis do setor público.
Restringir o acesso de terceiros aos benefícios por ele
gerados é uma evidência de controle de um ativo intangível.
Em relação a conceituação, objeto e campo de aplicação da contabilidade pública e patrimônio público e seus componentes, julgue o item a seguir.
Nas entidades públicas, os estoques são avaliados pelo valor
de produção ou de aquisição; entretanto, se esse valor for
menor que o valor de mercado, deve-se como parâmetro o
valor de mercado.
Julgue o seguinte item relativo à avaliação e mensuração dos elementos patrimoniais nas entidades do setor público.
O reconhecimento de ajustes decorrentes de omissões e erros
deve ser realizado em contas de resultado.
Julgue o seguinte item relativo à avaliação e mensuração dos elementos patrimoniais nas entidades do setor público.
As disponibilidades em moeda estrangeira devem ser
convertidas à taxa de câmbio vigente na data das
demonstrações contábeis.
Julgue o seguinte item relativo à avaliação e mensuração dos elementos patrimoniais nas entidades do setor público.
Na reavaliação para bens do ativo, pode ser adotado o valor
de mercado ou de consenso entre as partes.
I.O valor justo é o montante gasto ou o valor necessário para adquirir um ativo na data da sua aquisição ou construção.
II.Depreciação é o custo de um ativo, ou outra base que substitua o custo, menos o seu valor residual.
III.A exaustão se refere redução do valor, decorrente da exploração dos recursos minerais, florestais e outros recursos naturais esgotáveis.
IV.O valor residual de um ativo é o valor estimado que a entidade obteria com a alienação do ativo, caso o ativo já tivesse a idade, a condição esperada e o tempo de uso esperados para o fim de sua vida útil.
(Fonte:https://sisweb.tesouro.gov.br/apex/f?p= 2501:9::::9:P9_ID_PUBLICACAO:31484)
Estão CORRETAS as afirmativas:
As organizações devem apurar seus custos de mercadorias vendidas e estoques, com a finalidade de apresentar os resultados mais fidedignos possíveis para as partes interessadas. Um Ente público possui controle permanente de estoque de material de consumo. Para apurar o custo é utilizado o método PEPS, Primeiro que Entra, Primeiro que Sai. As movimentações no estoque de um determinado material foram as seguintes:
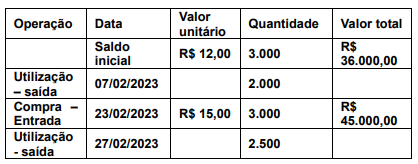
Considerando as informações acima, assinale o valor do custo com o material no mês de fevereiro de 2023:
Uma linha ferroviária não concedida foi fechada porque a população de uma área rural se deslocou para a cidade devido às fortes e sucessivas secas dos últimos anos. Sabe-se que a população que ainda reside na localidade tem preferência por realizar os deslocamentos, quando necessários, por meio de transporte rodoviário.
Considerando essa situação hipotética, é correto dizer que a ferrovia
Considerando essas informações, o valor do ativo reavaliado, no sistema patrimonial, deverá ser realizado na classe do ativo em contrapartida
Considere o trecho abaixo, extraído do MCASP, para responder à questão.

Considere o trecho abaixo, extraído do MCASP, para responder à questão.
Considere o trecho abaixo, extraído do MCASP, para responder à questão.
São exemplos de bases de mensuração de ativos apresentadas pelo MCASP:
São exemplos de informações relativas aos estoques que devem ser divulgadas nas demonstrações contábeis:
Com relação ao Ativo Intangível e seu tratamento contábil no Setor Público, analise as seguintes asserções e a relação proposta entre elas:
I. Um software específico, sem o qual um computador não funciona, é parte integrante do referido equipamento, devendo ser tratado como ativo intangível.
ENTRETANTO
II. Quando o software não é parte integrante do respectivo hardware, ele deve ser tratado como ativo circulante ou imobilizado.
A respeito dessas asserções, assinale a alternativa correta.

 Conheça nossos planos