Questões de Concurso
Sobre mensuração e avaliação de itens patrimoniais em contabilidade pública
Foram encontradas 754 questões


Acerca do orçamento público, julgue o item, com base no regramento atualmente vigente no Brasil.
De acordo com a Norma Brasileira de Contabilidade
Aplicada ao Setor Público — Estrutura Conceitual, os
ativos imobilizados e intangíveis das entidades de direito
público são mantidos, principalmente, em função de sua
capacidade de geração de serviços.
Com base nos procedimentos contábeis patrimoniais constantes no MCASP, o estoque de materiais de distribuição gratuita deve ser mensurado pelo:
Na área de contabilidade, reconhecimento é o processo de incorporar e de incluir um item, expresso em valores a serem demonstrados no corpo da demonstração contábil apropriada.
Quando se trata de reconhecimento de obrigações, um aspecto a ser considerado é que:
No que se refere à contabilidade aplicada ao Setor Público, julgue o item.
A diferença entre valores de entrada e saída para a
mensuração de passivos é que os primeiros se
relacionam ao que a entidade aceita ao contrair uma
obrigação e os segundos refletem o que é exigido da
entidade para liberá-la da obrigação.
Com base no MCASP, 9.ª edição, julgue o próximo item, relativo à mensuração de ativos.
O aumento do valor contábil do ativo decorrente de reversão
da perda por redução ao valor recuperável não deve exceder
o valor contábil que teria sido determinado, já líquido de
depreciação, caso nenhuma perda tivesse sido reconhecida
para o ativo em períodos anteriores.
Com base no MCASP, 9.ª edição, julgue o próximo item, relativo à mensuração de ativos.
Terrenos e edifícios são ativos separáveis e, portanto, devem
ser contabilizados separadamente, mesmo quando adquiridos
conjuntamente.
Com base no MCASP, 9.ª edição, julgue o próximo item, relativo à mensuração de ativos.
Gastos da fase de pesquisa, como formulação e seleção de
alternativas para possíveis novos produtos, podem ser
reconhecidos no ativo intangível, desde que demonstrada a
sua compatibilidade com os valores de mercado.
Com base no MCASP, 9.ª edição, julgue o próximo item, relativo à mensuração de ativos.
Quando se tratar de estoques, o valor realizável líquido
deverá equivaler ao valor justo deduzido dos gastos
necessários para vender.
Com base no MCASP, 9.ª edição, julgue o próximo item, relativo à mensuração de ativos.
Pelo método da equivalência patrimonial, o investimento é
inicialmente registrado a preço de mercado e o valor contábil
é aumentado ou reduzido conforme o patrimônio líquido da
investida aumente ou diminua em contrapartida à conta de
resultado.
No que se refere ao patrimônio público e à sua composição, julgue o seguinte item, à luz do que dispõe o MCASP, 9.ª edição.
O reconhecimento de uma receita orçamentária decorrente
do IPTU ocorrerá no momento da sua arrecadação, porém a
variação patrimonial aumentativa já terá ocorrido antes, por
ocasião da ocorrência do fato gerador, e a arrecadação
consistirá somente em fato permutativo.
Julgue o item.
Suponha-se que, em função da pandemia de covid-19, o
Conselho Regional de Medicina Veterinária de Mato
Grosso do Sul tenha determinado que seus servidores
passariam a trabalhar em regime de home office e que,
em função disso, tenham resolvido vender, nos seis
meses seguintes, o prédio onde antes tais servidores
trabalhavam presencialmente. Nesse caso, é correto
afirmar que esse ativo em específico será reclassificado
do subgrupo Imobilizado para o subgrupo Ativo não
circulante mantido para venda, integrante do Ativo não
circulante.
Assinale a opção que indica a contabilização periódica com a passagem do tempo da conta redutora do ajuste a valor presente nas demonstrações da entidade.
Em relação a esses ativos, assinale a afirmativa correta.
Após o reconhecimento inicial do ativo imobilizado com base no Manual de Contabilidade Aplicada ao Setor Público, a entidade deve mensurar esses itens, escolhendo entre dois métodos. Considerando esse contexto, analise as afirmações a seguir:
I. Pode ser utilizado o Modelo do Custo – no qual o item do ativo é evidenciado pelo custo menos qualquer depreciação e redução ao valor recuperável acumuladas.
II. Pode ser utilizado também o Modelo da Reavaliação – no qual o item do ativo, cujo valor justo possa ser mensurado confiavelmente, deve ser apresentado pelo seu valor reavaliado, correspondente ao seu valor justo à data da reavaliação menos qualquer depreciação e redução ao valor recuperável acumuladas subsequentes, devendo a política adotada ser uniforme em cada classe de ativos imobilizados.
III. O valor justo de terrenos e edifícios é normalmente determinado com base no mercado. Para diversos ativos, o valor justo será prontamente determinável com referência a preços cotados em mercado ativo e líquido.
Quais estão corretas?
Uma nova reavaliação deverá ser feita se o valor justo de um ativo diferir materialmente do seu valor registrado contabilmente.
Com relação ao reconhecimento e à mensuração de itens do ativo não circulante, julgue o item a seguir.
Considere que uma empresa pretenda adquirir um equipamento pelo valor de R$ 400 mil, para pagamento em uma única parcela, no prazo de três anos exatos. Considere, ainda, que o departamento financeiro dessa empresa, analisando a situação, tenha constatado que o fornecedor havia aplicado a seguinte tábua de multiplicadores para chegar ao valor parcelado.
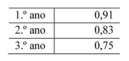
Nessa situação hipotética, o preço justo à vista para o bem
seria de R$ 300 mil.
Uma entidade do setor público desenvolveu um software para utilizar no controle dos alunos matriculados na rede pública. O software demonstrou ter todos os aspectos exigidos para reconhecimento pela NBC TSP 08 – Ativo Intangível, como capacidade de utilizar o ativo intangível e de mensurar confiavelmente os gastos atribuíveis ao ativo intangível durante seu desenvolvimento.
Os gastos com a atividade de pesquisa e de desenvolvimento do software foram os seguintes:
• atividades destinadas à obtenção de novo conhecimento: R$ 30.000;
• busca, avaliação e seleção final das aplicações dos resultados de pesquisa ou outros conhecimentos: R$ 15.000;
• formulação, projeto, avaliação e seleção final de alternativas possíveis para materiais, dispositivos, produtos, processos, sistemas ou serviços novos ou aperfeiçoados: R$ 22.000;
• custos com materiais e serviços consumidos ou utilizados na geração do ativo intangível: R$ 34.000;
• custos de benefícios a empregados relacionados à geração do ativo intangível: R$ 20.000;
• taxas de registro do direito legal: 10.000;
• ineficiências identificadas e perdas operacionais iniciais incorridas antes de o ativo atingir o desempenho planejado: R$ 17.000;
• gastos com o treinamento de pessoal para operar o ativo: R$ 35.000.
Assinale a opção que indica o valor inicial reconhecido como ativo intangível em relação ao software.

 Conheça nossos planos