Questões de Concurso
Sobre mensuração e avaliação de itens patrimoniais em contabilidade pública
Foram encontradas 754 questões


Q2227718
Contabilidade Pública
Analise as assertivas abaixo relativas a características geralmente apresentadas por
itens do patrimônio cultural intangível.
I. Seu valor não pode aumentar ao longo do tempo. II. Pode ser difícil estimar sua vida útil, que, em alguns casos, pode ser de centenas de anos. III. Seu valor em termos cultural, ambiental e histórico é bastante provável de ser totalmente refletido em valor financeiro baseado a preços de mercado.
Quais estão corretas?
I. Seu valor não pode aumentar ao longo do tempo. II. Pode ser difícil estimar sua vida útil, que, em alguns casos, pode ser de centenas de anos. III. Seu valor em termos cultural, ambiental e histórico é bastante provável de ser totalmente refletido em valor financeiro baseado a preços de mercado.
Quais estão corretas?
Q2225619
Contabilidade Pública
Ao realizar o inventário no almoxarifado de uma Instituição Federal de Ensino, o
profissional responsável deparou-se com os seguintes registros no sistema de controle informatizado: 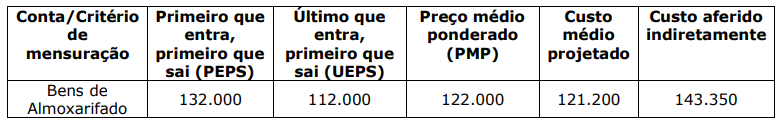
Para atender ao disposto no inciso III do Art. 106 da Lei no 4.320/1964, o saldo contábil que reflete a correta mensuração dos bens em almoxarifado deve ser de:
Para atender ao disposto no inciso III do Art. 106 da Lei no 4.320/1964, o saldo contábil que reflete a correta mensuração dos bens em almoxarifado deve ser de:
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Pindamonhangaba - SP
Prova:
VUNESP - 2023 - Prefeitura de Pindamonhangaba - SP - Controlador |
Q2222428
Contabilidade Pública
Um município do estado de São Paulo estima que irá
receber R$ 23.450.000,00 em IPTU no próximo exercício, conforme aprovado em sua LOA. Sabe-se que nos
últimos anos, em média, 2,5% dos contribuintes aptos
não pagaram o tributo.
Considerando essa informação, o contador do ente deverá realizar o seguinte registro contábil no sistema patrimonial:
Considerando essa informação, o contador do ente deverá realizar o seguinte registro contábil no sistema patrimonial:
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Pindamonhangaba - SP
Prova:
VUNESP - 2023 - Prefeitura de Pindamonhangaba - SP - Contador |
Q2218222
Contabilidade Pública
Tributos, transferências e multas no setor público, sob
enfoque patrimonial, representam
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Pindamonhangaba - SP
Prova:
VUNESP - 2023 - Prefeitura de Pindamonhangaba - SP - Contador |
Q2218217
Contabilidade Pública
A secretaria municipal de educação de um município
localizado no estado de São Paulo adquiriu pelo valor de
R$ 150.000,00 anual, legumes, frutas e verduras de uma
cooperativa de produtores localizada no município. Para
que os insumos fossem entregues às escolas municipais,
a associação cobrou frete de R$ 15.000,00 anuais.
Sabe-se que em virtude da característica desses produtos, tudo que é adquirido deve ser consumido em um curto espaço de tempo.
Nesse sentido, desconsiderando o efeito de eventuais perdas, pode-se dizer que o custo mensal da secretaria de educação com frutas, legumes e verduras para merenda escolar foi, em R$:
Sabe-se que em virtude da característica desses produtos, tudo que é adquirido deve ser consumido em um curto espaço de tempo.
Nesse sentido, desconsiderando o efeito de eventuais perdas, pode-se dizer que o custo mensal da secretaria de educação com frutas, legumes e verduras para merenda escolar foi, em R$:
Ano: 2023
Banca:
IBADE
Órgão:
Prefeitura de Rio Branco - AC
Prova:
IBADE - 2023 - Prefeitura de Rio Branco - AC - Contador |
Q2212374
Contabilidade Pública
Os passivos representam as obrigações presentes de uma
entidade municipal, decorrentes de transações passadas
ou eventos ocorridos, para os quais se espera que haja
uma saída de recursos econômicos futuros. Exemplos
comuns de passivos nos municípios incluem, EXCETO:
Ano: 2023
Banca:
IBADE
Órgão:
Prefeitura de Rio Branco - AC
Prova:
IBADE - 2023 - Prefeitura de Rio Branco - AC - Contador |
Q2212369
Contabilidade Pública
Considere a seguinte situação abaixo:
Um município possui um terreno adquirido há 10 anos para a construção de uma escola municipal. O terreno foi comprado por R$ 500.000,00 na época da aquisição. Após 10 anos, uma avaliação de mercado indica que o terreno atualmente tem um valor de R$ 800.000,00. Qual método de mensuração de ativos seria adequado para registrar o terreno nas demonstrações contábeis do município?
Um município possui um terreno adquirido há 10 anos para a construção de uma escola municipal. O terreno foi comprado por R$ 500.000,00 na época da aquisição. Após 10 anos, uma avaliação de mercado indica que o terreno atualmente tem um valor de R$ 800.000,00. Qual método de mensuração de ativos seria adequado para registrar o terreno nas demonstrações contábeis do município?
Ano: 2023
Banca:
IBADE
Órgão:
Prefeitura de Rio Branco - AC
Prova:
IBADE - 2023 - Prefeitura de Rio Branco - AC - Contador |
Q2212368
Contabilidade Pública
Julgue as sentenças abaixo como VERDADEIRAS ou FALSAS.
(__) A mensuração dos ativos na contabilidade pública segue os princípios e normas contábeis estabelecidos, que buscam garantir a representação fidedigna dos ativos e a transparência nas informações
(__) A mensuração adequada dos ativos é de extrema importância na elaboração das demonstrações financeiras, pois os ativos representam uma parte significativa do patrimônio da entidade.
(__) A mensuração de ativos na contabilidade pública é um processo essencial para registrar apenas os recursos financeiros de uma entidade governamental.
A sequência CORRETA é:
(__) A mensuração dos ativos na contabilidade pública segue os princípios e normas contábeis estabelecidos, que buscam garantir a representação fidedigna dos ativos e a transparência nas informações
(__) A mensuração adequada dos ativos é de extrema importância na elaboração das demonstrações financeiras, pois os ativos representam uma parte significativa do patrimônio da entidade.
(__) A mensuração de ativos na contabilidade pública é um processo essencial para registrar apenas os recursos financeiros de uma entidade governamental.
A sequência CORRETA é:
Q2210340
Contabilidade Pública
De acordo com as normas vigentes aplicadas ao setor
público atinente à avaliação dos elementos patrimoniais, devem
ser mensurados pelo custo histórico ou pelo custo corrente de
reposição, dos dois o menor, o estoque correspondente aos
seguintes itens:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Espumoso - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Espumoso - RS - Contador |
Q2210146
Contabilidade Pública
Quanto à reavaliação de bens do ativo imobilizado, assinale a alternativa correta de
acordo com as Normas de Contabilidade Aplicadas ao Setor Público.
Q2186975
Contabilidade Pública
Atendendo a uma demanda do corpo discente, ao término de 2021, uma universidade federal concluiu a construção de
um quiosque, visando à locação para operação de uma lanchonete. Esse quiosque teve um custo total de construção de
$ 200.000, sendo este materialmente representativo de seu valor justo em 31/12/2021. Adicionalmente, estima-se uma vida
útil econômica de 40 anos para o quiosque. Em novembro de 2021, foi assinado o contrato de locação do espaço, com
vigência de 5 anos a partir de 02/01/2022 e pagamentos mensais de aluguel no valor de $ 2.000, com vencimento no último
dia útil de cada mês, portanto o primeiro pagamento ocorreu em 31/01/2022. De acordo com o disposto na Norma
Brasileira de Contabilidade Aplicada ao Setor Público NBC TSP 06 – Propriedades para Investimento –, esse quiosque
configura uma propriedade para investimento, por ser mantido para auferir receitas de aluguel para a entidade, no caso,
a universidade federal. Considerando que em 31/12/2022 o quiosque foi avaliado, a valor justo, em $ 240.000, assinale a
alternativa correta em relação ao tratamento contábil a ser adotado por essa universidade federal.
Ano: 2023
Banca:
FGV
Órgão:
TJ-RN
Prova:
FGV - 2023 - TJ-RN - Analista Judiciário - Administrativa – Contabilidade |
Q2183638
Contabilidade Pública
A Cia. Alfa adquiriu dois investimentos em participações societárias,
conforme descritos no quadro a seguir. 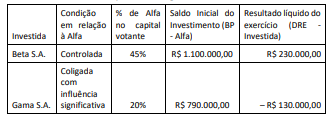
Sabendo-se que o resultado apurado pelas investidas se refere ao primeiro exercício financeiro após a aquisição e considerando as normas do Manual de Contabilidade Aplicada ao Setor Público (MCASP) para aplicação do Método da Equivalência Patrimonial (MEP), o resultado da equivalência patrimonial na Cia. Alfa:
Sabendo-se que o resultado apurado pelas investidas se refere ao primeiro exercício financeiro após a aquisição e considerando as normas do Manual de Contabilidade Aplicada ao Setor Público (MCASP) para aplicação do Método da Equivalência Patrimonial (MEP), o resultado da equivalência patrimonial na Cia. Alfa:
Ano: 2023
Banca:
FGV
Órgão:
TJ-RN
Prova:
FGV - 2023 - TJ-RN - Analista Judiciário - Administrativa – Contabilidade |
Q2183631
Contabilidade Pública
Em um Município há uma praça pública onde estão instalados
alguns bancos, aparelhos de ginástica ao ar livre e três quiosques
utilizados por permissionários. O equipamento é administrado
pela Prefeitura Municipal. A fim de incentivar os artesãos e
empreendedores locais, a Prefeitura lançou um projeto para a
promoção de feiras nos finais de semana. Entre outras ações, a
Prefeitura contratou a locação de tendas para os expositores.
Essa contratação deve ser tratada como:
Essa contratação deve ser tratada como:
Q2181280
Contabilidade Pública
Na mensuração e avaliação de ativos intangíveis em
entidades do setor público,
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
CGDF
Prova:
CESPE / CEBRASPE - 2023 - CGDF - Auditor De Controle Interno Do Distrito Federal – Especialidade Planejamento E Orçamento |
Q2169666
Contabilidade Pública
No setor público, um ativo obtido por meio de uma transação sem contraprestação deverá ser inicialmente mensurado pelo seu
Ano: 2023
Banca:
SELECON
Órgão:
Prefeitura de Nova Mutum - MT
Prova:
SELECON - 2023 - Prefeitura de Nova Mutum - MT - Controlador Interno |
Q2161334
Contabilidade Pública
No que diz respeito ao registro contábil dos estoques, no
âmbito da contabilidade pública, os bens de almoxarifado devem
ser mensurados pelo valor:
Ano: 2023
Banca:
CONSULPAM
Órgão:
TCM-PA
Prova:
CONSULPAM - 2023 - TCM-PA - Auditor de Controle Externo - Área Contábil |
Q2132248
Contabilidade Pública
Segundo as disposições legais a respeito da
Contabilidade Pública, assinale a alternativa que indica a base para avaliação dos bens de almoxarifado
de um determinado órgão público.
Ano: 2023
Banca:
FUNDEPES
Órgão:
Prefeitura de Marechal Deodoro - AL
Prova:
FUNDEPES - 2023 - Prefeitura de Marechal Deodoro - AL - Analista de Controle Interno |
Q2131800
Contabilidade Pública
Em 1/1/2022, um hospital público adquiriu um equipamento para o centro cirúrgico por R$ 120.000,00. Na ocasião, foram
registrados os seguintes gastos:
• frete para entrega: R$ 2.400,00; • material para instalação do equipamento: R$ 3.600,00; • outros gastos para instalação: R$ 18.000,00; • custos de remoção do equipamento, no fim de sua vida útil, estimados em R$ 12.000,00, em valor presente; • na data, o valor justo do equipamento era de R$ 168.000,00.
O valor contabilizado relativo ao equipamento, em 1/1/2022, foi de
• frete para entrega: R$ 2.400,00; • material para instalação do equipamento: R$ 3.600,00; • outros gastos para instalação: R$ 18.000,00; • custos de remoção do equipamento, no fim de sua vida útil, estimados em R$ 12.000,00, em valor presente; • na data, o valor justo do equipamento era de R$ 168.000,00.
O valor contabilizado relativo ao equipamento, em 1/1/2022, foi de
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE / CEBRASPE - 2023 - TJ-ES - Analista Judiciário - Especialidade: Contador |
Q2117014
Contabilidade Pública
Texto associado
Julgue o seguinte item relativamente ao processo de
mensuração de ativos e de passivos do setor público.
Caso não haja reserva da reavaliação, a diminuição do valor
contábil de um ativo intangível em virtude de reavaliação
deve ser reconhecida no resultado do período.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE / CEBRASPE - 2023 - TJ-ES - Analista Judiciário - Especialidade: Contabilidade |
Q2113208
Contabilidade Pública
Com relação às bases de mensuração de ativos e passivos do setor público, julgue o item subsequente.
O custo histórico é uma base que pode ser usada tanto para a mensuração de um ativo imobilizado quanto para a mensuração de uma provisão.
O custo histórico é uma base que pode ser usada tanto para a mensuração de um ativo imobilizado quanto para a mensuração de uma provisão.

 Conheça nossos planos