Questões de Concurso
Sobre mensuração e avaliação de itens patrimoniais em contabilidade pública
Foram encontradas 754 questões


A avaliação dos elementos que integram ativo intangível obedece à orientação de:
I. O imobilizado e o intangível devem ser mensurados inicialmente pelo seu custo ou pelo valor justo, adotando-se depois procedimentos de mensuração após o reconhecimento inicial, como por exemplo a depreciação no caso de bens do ativo imobilizado.
II. Quando um bem do ativo imobilizado for adquirido por meio e uma transação sem contraprestação, a mensuração inicial do custo desse bem será seu preço a vista, não sendo possível utilizar o valor justo ou valor de mercado.
III. Valor residual do ativo é o montante estimado que a entidade obteria com a alienação dele, após deduzir as despesas estimadas de venda, caso o bem já tivesse a idade, a condição e o tempo de uso esperados para o fim de sua vida útil.
IV. A redução ao valor recuperável ou impairment, é uma perda dos futuros benefícios econômicos ou do potencial de serviços de um ativo, além da sua depreciação. O impairment reflete o declínio na utilidade de uma ativo para a empresa que o detém.
Estão corretas as afirmativas:
A respeito dos conceitos relacionados ao orçamento público e à contabilidade aplicada ao setor público, julgue o item, com base na vigente normatização.
Quanto à classificação relacionada ao impacto no patrimônio líquido, as despesas orçamentárias destinadas à aquisição de estoques de material de expediente classificam‑se como não efetivas.
No reconhecimento inicial desses ativos e para ajustes ou reclassificações em atendimento às novas práticas contábeis, quando não há evidência disponível para determinar o valor de mercado devido à sua natureza especializada, o valor justo pode ser estimado com base no
Os gastos com a formação foram de R$200.000, mas a entidade não conseguia diferenciar a fase de pesquisa da fase de desenvolvimento do projeto interno de criação de ativo intangível.
Sobre o caso narrado, de acordo com o Manual de Contabilidade Aplicado ao Setor Público (9ª edição), assinale a afirmativa correta.
Em relação à estimativa da vida útil da ambulância analise as afirmativas a seguir.
I. Metade do tempo de vida útil dessa classe de bem.
II. Restante do tempo de vida útil do bem, levando em consideração a primeira instalação desse bem.
III. Resultado de uma avaliação técnica que defina o tempo de vida útil pelo qual o bem ainda poderá gerar benefícios para o ente.
Sobre o novo prazo de vida útil para a ambulância, segundo o Manual de Contabilidade Aplicado ao Setor Público (9ª edição), está correto o que se afirma em
Em 31/12/2018, uma sociedade empresária adquiriu computadores por R$40.000. A vida útil foi estimada em cinco anos e não foi considerado valor residual.
Em 31/12/2022, a sociedade empresária doou os computadores para uma entidade do setor público. Na data, a entidade tinha outros computadores similares, que tinham valor contábil de R$12.000. Ainda, a entidade estimou, com base em procedimentos técnicos, que conseguiria vender computadores iguais no mercado por R$15.000.
No dia do recebimento dos computadores, a entidade instalou programas antivírus, que custaram R$2.000.
Assinale a opção que indica o custo dos computadores,
contabilizado pela entidade do setor público, em 01/01/2023.
Nesse caso, a adquirente que obteve o controle na operação
Ao tratar da mensuração de passivos, a NBC TSP Estrutura Conceitual dispõe que, quando o valor temporal do passivo for material, por exemplo, quando o prazo de vencimento for significativo, a entidade deve:
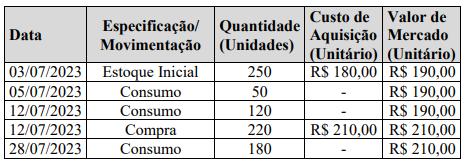
O estoque final será no valor de
Este registro contábil deverá ser efetuado em Contas de Natureza
O aumento no valor contábil da classe do ativo decorrente de uma reavaliação terá como contrapartida uma conta de variação patrimonial aumentativa no resultado do exercício.
Para evitar que apenas alguns ativos sejam reavaliados, os itens de uma classe de ativos intangíveis devem ser reavaliados simultaneamente.
O valor justo de terrenos e edifícios é normalmente determinado com base no custo histórico.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da PORTARIA INTERMINISTERIAL STN/SPREV/ME/MTP Nº 119, DE 04 DE NOVEMBRO DE 2021.Aprova a Parte III - Procedimentos Contábeis Específicos: Capítulo 4 – Regime Próprio de Previdência Social – RPPS da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Entre as alternativas abaixo, qual representa a definição de Bens do Patrimônio Cultural?

 Conheça nossos planos