Questões de Concurso
Sobre manual de contabilidade aplicada ao setor público - mcasp em contabilidade pública
Foram encontradas 1.681 questões


Com base no disposto no MCASP a respeito do tratamento contábil da fonte e destinação de recursos, julgue o seguinte item.
Uma vez registrada a arrecadação no ativo financeiro, a fonte de recurso deve ser informada no registro da realização da receita orçamentária e torna-se imutável.
Com base no disposto no MCASP a respeito do tratamento contábil da fonte e destinação de recursos, julgue o seguinte item.
Na execução da despesa, a associação da fonte de recursos às contas de controle orçamentário e de disponibilidade é obrigatória, sendo facultativa a sua vinculação ao passivo financeiro no empenho.
Acerca do PCASP, sua estrutura, sua natureza e sua codificação, bem como das demonstrações contábeis e dos atributos da informação contábil, julgue o item a seguir.
O balanço orçamentário é composto pelo quadro principal e pelos quadros da execução dos restos a pagar não processados e da execução dos restos a pagar processados, devendo as receitas ser apresentadas, no quadro principal, pelos seus valores brutos, antes das respectivas deduções, ao passo que as despesas devem ser demonstradas segundo a classificação por natureza e, de forma complementar, segundo a classificação funcional.
Acerca do PCASP, sua estrutura, sua natureza e sua codificação, bem como das demonstrações contábeis e dos atributos da informação contábil, julgue o item a seguir.
É atributo conceitual da conta contábil o indicador de superávit, representado pelos atributos financeiro (F) e permanente (P), juntamente com o código, o título/nome, a função e a natureza do saldo da conta contábil.
Acerca do PCASP, sua estrutura, sua natureza e sua codificação, bem como das demonstrações contábeis e dos atributos da informação contábil, julgue o item a seguir.
O registro contábil no PCASP deve observar o método das partidas dobradas, sendo permitido que um lançamento debite uma conta de natureza patrimonial e credite uma conta de natureza orçamentária, desde que os valores a débito e a crédito sejam iguais.
Acerca do PCASP, sua estrutura, sua natureza e sua codificação, bem como das demonstrações contábeis e dos atributos da informação contábil, julgue o item a seguir.
A demonstração dos fluxos de caixa deve ser elaborada pelo método direto, pelo qual são informadas as principais classes de recebimentos e pagamentos brutos.
A respeito do tratamento contábil dos estoques no setor público, julgue o item subsequente.
O custo de estoques não intercambiáveis e de projetos específicos deve ser atribuído pelo custo médio ponderado.
No que se refere à estrutura do PCASP e às demonstrações contábeis aplicadas ao setor público, julgue o item a seguir.
As notas explicativas integram o conjunto das demonstrações contábeis e devem apresentar informações relevantes para a compreensão das demonstrações, incluindo critérios contábeis utilizados, eventos importantes e detalhamentos necessários.
De acordo com a Lei nº 4.320/1964 e o MCASP, assinale a alternativa CORRETA.
De acordo com a Lei nº 4.320/1964 e o MCASP, essas despesas devem ser inscritas, respectivamente, como:
De acordo com a Lei nº 4.320/1964 e o MCASP, essa sequência corresponde, respectivamente, aos estágios de:
No que se refere aos Fluxos de Caixa, analise as afirmativas a seguir e assinale V para as verdadeiras e F para as falsas.
( ) A Demonstração dos Fluxos de Caixa permite aos usuários projetar cenários de fluxos futuros de caixa do ente público.
( ) Podemos considerar três fluxos de caixas: fluxos de caixa das atividades operacionais, fluxos de caixa dos investimentos e fluxos de caixa dos financiamentos.
( ) A Demonstração dos Fluxos de Caixa deve ser elaborada pelo método indireto, classificando os fluxos financeiros em atividades operacionais, de investimento e de financiamento.
Assinale a alternativa que apresenta a sequência correta.
Identifique abaixo as afirmativas verdadeiras ( V ) e falsas ( F ) com base na gestão patrimonial na Administração Pública.
( ) A reavaliação patrimonial ajusta o valor contábil dos bens ao seu valor justo, visando à fidedignidade do balanço patrimonial.
( ) Os bens dominicais podem ser alienados pela Administração Pública com dispensa automática de avaliação prévia e de autorização legislativa.
( ) O inventário analítico dos bens de caráter permanente deve ser realizado no encerramento de cada exercício financeiro.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
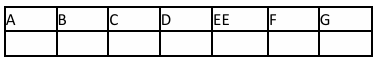
Assinale a alternativa que apresenta corretamente a sequência de identificação dos dígitos:
I. Ativo é um recurso controlado no presente pela entidade como resultado de evento passado. Recurso, por sua vez, é um item com potencial de serviços ou com a capacidade de gerar benefícios econômicos.
II. Para elaboração da Demonstração dos Fluxos de Caixa são utilizadas as classes 7 e 8 do Plano de Contas Aplicado ao Setor Público.
III. A elaboração e publicação da Demonstração das Mutações do Patrimônio Líquido é uma das exigências expressas na Lei nº 4.320/1964.
Está correto o que se afirma apenas em

 Conheça nossos planos