Questões de Concurso
Sobre manual de contabilidade aplicada ao setor público - mcasp em contabilidade pública
Foram encontradas 1.681 questões


Julgue os item seguinte, relativo à contabilidade pública brasileira.
O balanço orçamentário é composto por um único quadro, denominado quadro principal.
Considerando a Lei nº 4.320/1964, a Lei Complementar nº 101/2000, o MCASP, o MDF, as NBC TSP e as normas aplicáveis à tesouraria pública, assinale a alternativa correta.
Acerca da apuração de custos no setor público e do plano de contas aplicado ao setor público (PCASP), julgue o item a seguir.
O PCASP está estruturado de acordo com quatro naturezas de informações: orçamentária, patrimonial, fiscal e de controle, sendo a natureza de controle responsável por registrar os limites de gastos com pessoal e dívida consolidada.
Acerca da apuração de custos no setor público e do plano de contas aplicado ao setor público (PCASP), julgue o item a seguir.
As contas contábeis do PCASP são identificadas por uma estrutura numérica de 10 dígitos, distribuídos em 8 níveis de desdobramento, a fim de garantir a padronização nacional e o detalhamento analítico obrigatório.
A respeito de provisões e passivos contingentes, julgue o item que se segue.
Provisões passivas e provisões ativas diferem entre si, principalmente, no que diz respeito ao impacto sobre o patrimônio do ente público e aos critérios de mensuração.
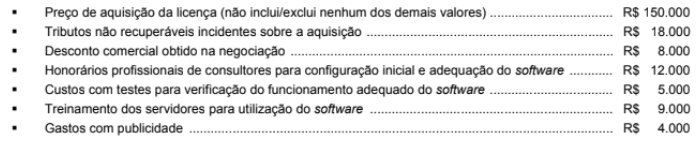
Conforme o Manual de Contabilidade Aplicada ao Setor Público e a NBC TSP 08- Ativo Intangível, o software deve ser mensurado no reconhecimento inicial por
- Atividades destinadas à obtenção de novo conhecimento sobre à sistema: R$ 120.000
- Projeto, construção e teste de protótipo do sistema: R$ 380.000
- Busca de alternativas para processos do sistema: R$ 90.000
- Custos relacionados ao desenvolvimento de software: R$ 150.000
- Treinamento da equipe para operação do sistema: R$ 60.000
Considerando que todos os critérios para reconhecimento do ativo intangível foram atendidos na fase de desenvolvimento e com base na NBC TSP 08 - Ativo Intangível e no Manual de Contabilidade Aplicada ao Setor Público, o valor pelo qual o ativo intangível deve ser reconhecido inicialmente é, em reais,
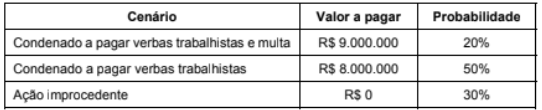
De acordo com a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes e com o Manual de Contabilidade Aplicada ao Setor Público, considerando que o ente público utiliza o método estatístico correspondente ao valor esperado da obrigação:

 Conheça nossos planos