Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


Ano: 2014
Banca:
FGV
Órgão:
Prefeitura de Recife - PE
Prova:
FGV - 2014 - Prefeitura de Recife - PE - Analista de Controle Interno - Finanças Públicas |
Q619896
Contabilidade Pública
Analise a relação de receitas a seguir.
1. Impostos e taxas.
2. Aluguéis.
3. Operações de crédito.
4. Alienação de bens.
5. Transferências do FUNDEB.
6. Amortização de empréstimos.
Assinale a opção que indica as que são classificadas como receitas correntes.
Q619446
Contabilidade Pública
Indique abaixo qual dos dispêndios financeiros é extra-orçamentário?
Ano: 2014
Banca:
KLC
Órgão:
Prefeitura de Icaraíma - PR
Prova:
KLC - 2014 - Prefeitura de Icaraíma - PR - Auxiliar Contábil |
Q618468
Contabilidade Pública
Receita extra-orçamentária:
Ano: 2014
Banca:
KLC
Órgão:
Prefeitura de Icaraíma - PR
Prova:
KLC - 2014 - Prefeitura de Icaraíma - PR - Auxiliar Contábil |
Q618467
Contabilidade Pública
Assinale a afirmativa é correta.
Ano: 2014
Banca:
KLC
Órgão:
Prefeitura de Icaraíma - PR
Prova:
KLC - 2014 - Prefeitura de Icaraíma - PR - Auxiliar Contábil |
Q618465
Contabilidade Pública
______________é o empenho que engloba pagamentos parcelados relativos a determinado contrato. O credor e suas obrigações são perfeitamente definidos.
Ano: 2014
Banca:
KLC
Órgão:
Prefeitura de Icaraíma - PR
Prova:
KLC - 2014 - Prefeitura de Icaraíma - PR - Auxiliar Contábil |
Q618464
Contabilidade Pública
O orçamento de uma Prefeitura deve ser elaborado contemplando:
Ano: 2014
Banca:
FGV
Órgão:
Câmara Municipal do Recife - PE
Prova:
FGV - 2014 - Câmara Municipal do Recife-PE - Consultor Legislativo - Área de Administração Pública, Tributação, Orçamento, Finanças e Desenvolvimento Econômico |
Q618335
Contabilidade Pública
Para fins contábeis, quanto ao impacto na situação líquida
patrimonial, a receita pode ser efetiva ou não-efetiva. A receita
orçamentária efetiva é aquela que, no momento do
reconhecimento do crédito, aumenta a situação líquida
patrimonial da entidade. É um exemplo de receita efetiva aquela
proveniente de:
Q617355
Contabilidade Pública
Texto associado
Analise os orçamentos abaixo, relativos a um Programa X de unidade orçamentária da Prefeitura de PARATUBA

O programa “X” recebeu créditos adicionais através de recursos do programa Y, j á concluído,
e através de anulação parcial de dotação orçamentária. Os mecanismos de alteração e
retificação, provenientes do crédito adicional, são, respectivamente:
Q617341
Contabilidade Pública
Para fins contábeis, quanto ao impacto na situação líquida patrimonial, a receita pública pode
ser “efetiva” ou “não-efetiva”. A Receita Orçamentária Efetiva é aquela que constitui fato
contábil denominado:
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura de São Paulo do Potengi - RN
Prova:
COMPERVE - 2014 - Prefeitura de São Paulo do Potengi - RN - Contador |
Q613861
Contabilidade Pública
A figura a seguir representa, esquematicamente, as etapas da receita pública orçamentária.
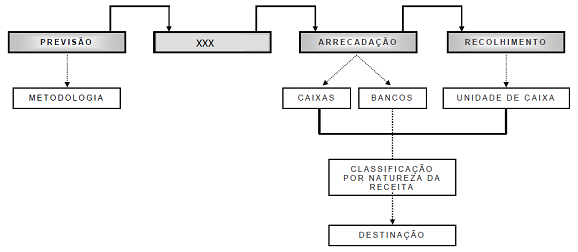
A segunda etapa, apresentada na figura como “XXX", corresponde
A segunda etapa, apresentada na figura como “XXX", corresponde
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura de São Paulo do Potengi - RN
Prova:
COMPERVE - 2014 - Prefeitura de São Paulo do Potengi - RN - Contador |
Q613857
Contabilidade Pública
A natureza da receita orçamentária busca identificar a origem do recurso segundo seu fato
gerador. Existe, ainda, a necessidade de identificar a destinação dos recursos arrecadados. A
destinação pode ser classificada em
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura de São Paulo do Potengi - RN
Prova:
COMPERVE - 2014 - Prefeitura de São Paulo do Potengi - RN - Contador |
Q613851
Contabilidade Pública
Texto associado
Suponha os seguintes fatos a serem registrados na contabilidade de um determinado ente
público:
I – Recebimento de receitas tributárias no valor de R$ 1.000,00,
II – Empenho da despesa no valor de R$ 900,00, e
III – Liquidação de despesa corrente no valor de R$ 700,00, porém ainda não pagas no exercício.
I – Recebimento de receitas tributárias no valor de R$ 1.000,00,
II – Empenho da despesa no valor de R$ 900,00, e
III – Liquidação de despesa corrente no valor de R$ 700,00, porém ainda não pagas no exercício.
O valor total de despesas inscritas em restos a pagar é de
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura de Boa Saúde - RN
Prova:
COMPERVE - 2014 - Prefeitura de Boa Saúde - RN - Contador |
Q613827
Contabilidade Pública
O percentual de 22,5% da arrecadação dos impostos sobre a renda e proventos de qualquer
natureza integra o Fundo de Participação dos Municípios (FPM). O outro componente do FPM
é
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura de Boa Saúde - RN
Prova:
COMPERVE - 2014 - Prefeitura de Boa Saúde - RN - Contador |
Q613824
Contabilidade Pública
Para fins contábeis, quanto ao impacto na situação líquida patrimonial, a receita pode ser
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura de Boa Saúde - RN
Prova:
COMPERVE - 2014 - Prefeitura de Boa Saúde - RN - Contador |
Q613817
Contabilidade Pública
Texto associado
Suponha os seguintes fatos a serem registrados na contabilidade de um determinado ente
público:
I – Recebimento de receitas tributárias no valor de R$ 1.000,00,
II – Empenho da despesa no valor de R$ 900,00, e
III – Liquidação de despesa corrente no valor de R$ 700,00, porém ainda não pagas no exercício.
I – Recebimento de receitas tributárias no valor de R$ 1.000,00,
II – Empenho da despesa no valor de R$ 900,00, e
III – Liquidação de despesa corrente no valor de R$ 700,00, porém ainda não pagas no exercício.
O valor total de despesas inscritas em restos a pagar processados é de
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura de Boa Saúde - RN
Prova:
COMPERVE - 2014 - Prefeitura de Boa Saúde - RN - Contador |
Q613815
Contabilidade Pública
Quanto à categoria econômica da receita, a amortização de empréstimos concedidos os juros recebidos associados a empréstimos concedidos a exploração de bens públicos, e dívida ativa da amortização de empréstimos e financiamentos: são, respectivamente,
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura de Boa Saúde - RN
Prova:
COMPERVE - 2014 - Prefeitura de Boa Saúde - RN - Contador |
Q613814
Contabilidade Pública
O orçamento anual pode ser alterado por meio de créditos adicionais, que são
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura de Boa Saúde - RN
Prova:
COMPERVE - 2014 - Prefeitura de Boa Saúde - RN - Contador |
Q613811
Contabilidade Pública
Considera-se recurso disponível para fins de abertura de créditos suplementares e especiais
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura do Assú - RN
Prova:
COMPERVE - 2014 - Prefeitura do Assú - RN - Contador |
Q613789
Contabilidade Pública
Sobre restos a pagar, afirma-se:
I os restos a pagar são classificados em processados e não-processados e constituirão em dívida flutuante, sendo este feito em 31 de dezembro de cada ano, para respeitar o disposto no art. 36 da Lei 4.320/64, e que pese não terem sido realizados a liquidação e pagamento, respeitando o princípio da Anualidade Orçamentária.
II se no momento do pagamento de restos a pagar, referente a despesas empenhadas pelo valor estimado, for verificada diferença entre o valor da despesa inscrita e o valor real a ser pago, sendo este valor maior que o inscrito, a diferença deverá ser empenhada à conta de despesas de exercícios anteriores.
III Segundo a LRF, em seu art. 42, o gestor estará impedido de inscrever restos a pagar (apenas os processados) relativos a despesas contraídas nos últimos oito meses de mandato.
IV Os restos a pagar, inscritos em exercícios anteriores, e pagos no exercício deverão ser evidenciados no grupo de despesas extraorçamentárias e não precisarão ser submetidos ao processo de execução orçamentária.
De acordo com as afirmações citadas acima, são verdadeiras
I os restos a pagar são classificados em processados e não-processados e constituirão em dívida flutuante, sendo este feito em 31 de dezembro de cada ano, para respeitar o disposto no art. 36 da Lei 4.320/64, e que pese não terem sido realizados a liquidação e pagamento, respeitando o princípio da Anualidade Orçamentária.
II se no momento do pagamento de restos a pagar, referente a despesas empenhadas pelo valor estimado, for verificada diferença entre o valor da despesa inscrita e o valor real a ser pago, sendo este valor maior que o inscrito, a diferença deverá ser empenhada à conta de despesas de exercícios anteriores.
III Segundo a LRF, em seu art. 42, o gestor estará impedido de inscrever restos a pagar (apenas os processados) relativos a despesas contraídas nos últimos oito meses de mandato.
IV Os restos a pagar, inscritos em exercícios anteriores, e pagos no exercício deverão ser evidenciados no grupo de despesas extraorçamentárias e não precisarão ser submetidos ao processo de execução orçamentária.
De acordo com as afirmações citadas acima, são verdadeiras
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura do Assú - RN
Prova:
COMPERVE - 2014 - Prefeitura do Assú - RN - Contador |
Q613782
Contabilidade Pública
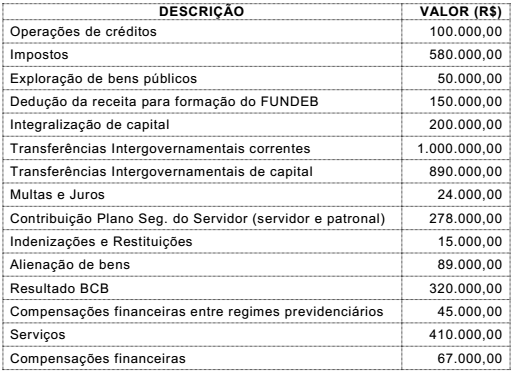
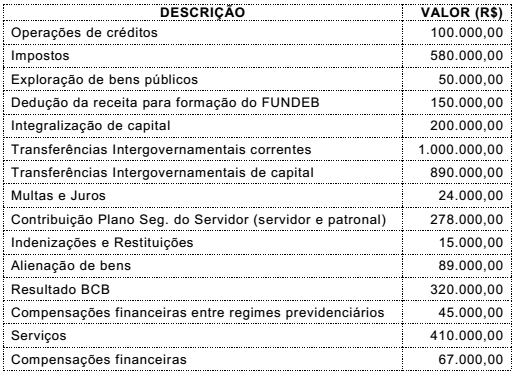
A LRF no seu Art. 2º, IV dispõe sobre o conceito de Receita Corrente Líquida. De acordo com
os dados abaixo, calcule a Receita Corrente Líquida da Prefeitura de Mauá.

 Conheça nossos planos