Questões de Concurso Sobre ingressos e dispêndios públicos em contabilidade pública

Foram encontradas 8.294 questões

Q822726 Contabilidade Pública
As despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, bem como os Restos a Pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente poderão ser pagos à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, a ordem cronológica. Tal dotação específica é encontrada no Plano de Contas, com a denominação de
Alternativas
Q822718 Contabilidade Pública
O elemento de despesa tem por finalidade identificar:
Alternativas
Q822717 Contabilidade Pública
Não é despesa de capital:
Alternativas
Q807977 Contabilidade Pública
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, relacione o tipo de fluxo de caixa adotado por uma determinada prefeitura, descrito na primeira coluna, com as respectivas operações, apresentadas na segunda coluna, e, em seguida, assinale a opção CORRETA. (1) Fluxo de Caixa das Operações (2) Fluxo de Caixa dos Financiamentos (3) Fluxo de Caixa dos Investimentos ( ) Compreende os recursos relacionados à captação e à amortização de empréstimos e financiamentos. ( ) Compreende os recursos relacionados à aquisição e à alienação de ativo não circulante, bem como os recebimentos em dinheiro por liquidação de adiantamentos ou amortização de empréstimos concedidos e outras operações da mesma natureza. ( ) Compreende os ingressos, inclusive decorrentes de receitas originárias e derivadas, e os desembolsos relacionados com a ação pública e os demais fluxos que não se qualificam como de investimento ou financiamento. A sequência CORRETA é:
Alternativas
Q793531 Contabilidade Pública

Quanto à estrutura da despesa orçamentária, considere as seguintes afirmativas sobre as suas classificações:

1. A classificação institucional reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária.

2. A classificação funcional segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação “em que” área de ação governamental a despesa será realizada.

3. A classificação funcional é comumente representada por cinco dígitos. Os dois primeiros referem-se à função, enquanto que os três últimos dígitos representam a subfunção.

Assinale a alternativa que indica todas as afirmativas corretas.

Alternativas
Q793527 Contabilidade Pública
Quanto aos conceitos de “caixa” e de “competência” da despesa pública apontados nos relatórios estatísticos e financeiros, é correto afirmar:
Alternativas
Ano: 2014 Banca: COPESE - UFPI Órgão: UFPI Prova: COPESE - UFPI - 2014 - UFPI - Contador |
Q747095 Contabilidade Pública
A Receita Corrente Líquida (RCL) tem como objetivos, EXCETO:
Alternativas
Ano: 2014 Banca: COPESE - UFPI Órgão: UFPI Prova: COPESE - UFPI - 2014 - UFPI - Contador |
Q747088 Contabilidade Pública
Suprimento de fundos consiste na entrega de numerário a servidor, sempre precedida de empenho na dotação própria, para o fim de realizar despesas que não possam subordinar-se ao processo normal de aplicação (MCASP, 2013). O suprimento de fundos NÃO deve ser utilizado:
Alternativas
Ano: 2014 Banca: COPESE - UFPI Órgão: UFPI Prova: COPESE - UFPI - 2014 - UFPI - Contador |
Q747087 Contabilidade Pública
Despesas de exercícios anteriores são despesas fixadas no orçamento vigente, decorrentes de compromissos assumidos em exercícios anteriores àquele em que deva ocorrer o pagamento. Marque a opção INCORRETA.
Alternativas
Ano: 2014 Banca: COPESE - UFPI Órgão: UFPI Prova: COPESE - UFPI - 2014 - UFPI - Contador |
Q747085 Contabilidade Pública

Com base nos dados a seguir, responda à questão.

Suponha os seguintes fatos ocorridos em 31/12 de determinado ano em um órgão público, registrados na contabilidade:

1) Recebimento de receitas tributárias e com alienação de imóveis no valor de R$ 3.000 unidades monetárias;

2) Empenho da despesa no valor de R$ 2.000 unidades monetárias;

3) Liquidação de despesa corrente no valor de R$ 800 unidades monetárias e

4) Liquidação de despesa de capital no valor de R$ 500 unidades monetárias. 

Marque a opção que indica o valor total a ser registrado em Restos a pagar:
Alternativas
Ano: 2014 Banca: COPESE - UFPI Órgão: UFPI Prova: COPESE - UFPI - 2014 - UFPI - Contador |
Q747084 Contabilidade Pública

Com base nos dados a seguir, responda à questão.

Suponha os seguintes fatos ocorridos em 31/12 de determinado ano em um órgão público, registrados na contabilidade:

1) Recebimento de receitas tributárias e com alienação de imóveis no valor de R$ 3.000 unidades monetárias;

2) Empenho da despesa no valor de R$ 2.000 unidades monetárias;

3) Liquidação de despesa corrente no valor de R$ 800 unidades monetárias e

4) Liquidação de despesa de capital no valor de R$ 500 unidades monetárias. 

Marque a opção que indica o valor a ser registrado em Restos a pagar não processados:
Alternativas
Ano: 2014 Banca: COPESE - UFPI Órgão: UFPI Prova: COPESE - UFPI - 2014 - UFPI - Contador |
Q747083 Contabilidade Pública
Ao final do exercício financeiro, as entidades classificam suas despesas em Restos a pagar processados ou não-processados. Em relação aos restos a pagar, marque a opção CORRETA.
Alternativas
Ano: 2014 Banca: COPESE - UFPI Órgão: UFPI Prova: COPESE - UFPI - 2014 - UFPI - Contador |
Q747079 Contabilidade Pública
Para fins contábeis, a despesa orçamentária pode ser classificada quanto ao impacto na situação líquida patrimonial em: Despesa Orçamentária Efetiva - aquela que, no momento de sua realização, reduz a situação líquida patrimonial da entidade, constituindo fato contábil modificativo diminutivo, e Despesa Orçamentária Não Efetiva – aquela que, no momento da sua realização, não reduz a situação líquida patrimonial da entidade e constitui fato contábil permutativo. A partir do exposto, marque a opção em que constam APENAS despesas efetivas.
Alternativas
Ano: 2014 Banca: UFMT Órgão: UFMT Prova: UFMT - 2014 - UFMT - Contador - Edital 12 |
Q726497 Contabilidade Pública

A primeira coluna apresenta fatos contábeis e a segunda, as classificações de Receitas e Despesas Públicas segundo a doutrina contábil. Numere a segunda coluna de acordo com a primeira.


1 - Empréstimos concedidos a longo prazo

2 - Pagamento do valor retido em favor da Previdência

3 - Pagamento de FGTS referente ao ano anterior por conta de um empenho emitido nesse exercício

4 - Recebimento de depósito de licitantes às concorrências públicas 

5 - Arrecadação de Impostos de Exercícios Anteriores

6 - Amortização de Empréstimos


( ) Receita Orçamentária Corrente

( ) Receita Extraorçamentária

( ) Receita Orçamentária de Capital

( ) Despesa Extraorçamentária

( ) Despesa Orçamentária Corrente

( ) Despesa Orçamentária de Capital


Assinale a sequência correta.

Alternativas
Ano: 2014 Banca: UFMT Órgão: UFMT Prova: UFMT - 2014 - UFMT - Contador - Edital 12 |
Q726489 Contabilidade Pública
Em relação à Execução da Receita e Despesa Públicas, marque V para as afirmativas verdadeiras e F para as falsas. ( ) Será classificada como Inversões Financeiras a despesa com a aquisição de um velho edifício, para nele ser instalada de imediato uma repartição pública. ( ) Elemento de despesa tem por finalidade indicar se os recursos são aplicados diretamente por órgãos ou entidades no âmbito da mesma esfera de governo ou por outro ente da federação. ( ) Os créditos da Fazenda Pública, vencidos e não quitados, deverão ser inscritos em Dívida Ativa, na forma de Legislação específica e em registro próprio, após apurada a sua liquidez e certeza. ( ) O Suprimento de Fundos poderá em casos excepcionais ser concedido a servidor público em alcance ou ocupante de cargo em comissão em efetivo exercício no órgão responsável por dois ou mais adiantamentos. ( ) Restos a Pagar são despesas de exercícios encerrados, para os quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, entretanto, poderão ser pagos no momento presente, à custa do orçamento em curso. Assinale a sequência correta.
Alternativas
Ano: 2014 Banca: CEPERJ Órgão: FSC Prova: CEPERJ - 2014 - FSC - Contador |
Q696612 Contabilidade Pública

Em 31/12/2013, a contabilidade de um determinado estado da federação apresentava, entre outras, as seguintes contas com seus respectivos saldos (valores em Reais):
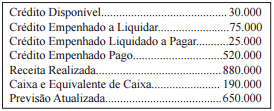
Imagem associada para resolução da questão

Com base nestes dados e, sabendo-se que no exercício findo não houve refinanciamento da dívida e nem reabertura de saldo remanescente do exercício anterior, pode-se afirmar que o montante dos Restos a Pagar inscritos no exercício foi igual a:

Alternativas
Ano: 2014 Banca: CEPERJ Órgão: FSC Prova: CEPERJ - 2014 - FSC - Contador |
Q696603 Contabilidade Pública

Considere os seguintes dados em reais, referentes aos recursos financeiros arrecadados durante o exercício de 2013, de uma determinada prefeitura:
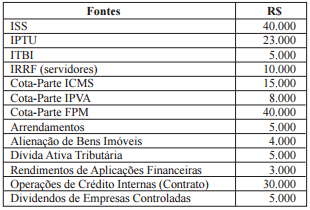
Imagem associada para resolução da questão

Levando em consideração apenas as receitas efetivas, o montante arrecadado foi igual a:

Alternativas
Q649180 Contabilidade Pública

A Lei nº 4.320, de 17 de março de 1964, estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal.


Analise o conteúdo do Art. 9º. Art. 9º ______ é a receita derivada instituída pelas entidades de direito publico, compreendendo os impostos, as taxas e contribuições nos termos da constituição e das leis vigentes em matéria financeira, destinando-se o seu produto ao custeio de atividades gerais ou especificas exercidas por essas entidades.


Marque a expressão que preenche coerentemente a lacuna do Art.9º.

Alternativas
Q649173 Contabilidade Pública

Deve-se atentar para o que estabelece a Lei nº. 4.320/64, em seus artigos 35 e 36 – caput, que diz: “Consideram-se Restos a Pagar as despesas empenhadas, mas não pagas até ___________________, distinguindo-se as processadas das não processadas”.


Nesses trechos, a mencionada Lei disciplina o parâmetro sinalizador a ser utilizado para mensurar a despesa orçamentária do exercício financeiro: valores legalmente empenhados.

 (Por: FranciscoGlauber. Noções de Contabilidade Pública. ObCursos Editora. P.5.)


Marque os dados que preenchem coerentemente a lacuna do texto. 

Alternativas
Q619960 Contabilidade Pública
Com relação ao cálculo do imposto sobre a renda de uma instituição financeira, assinale a opção que indica despesas não dedutíveis.
Alternativas
Respostas
6661: C
6662: B
6663: C
6664: B
6665: E
6666: D
6667: E
6668: C
6669: D
6670: B
6671: D
6672: X
6673: C
6674: A
6675: B
6676: B
6677: B
6678: B
6679: E
6680: B